
Cotizado en 
 Years active Years active
 27/10/2026 - 08:45 UTC
El Índice del Dólar Estadounidense (USDX) amplió su recuperación por tercera sesión consecutiva, avanzando un 0,33% para cotizar cerca de 102,00 durante las primeras horas europeas del martes. El billete verde ganó tracción positiva a medida que los participantes del mercado digerían las consolidadas expectativas sobre la trayectoria de la política monetaria de la Reserva Federal antes de la decisión del FOMC del miércoles. Si bien la valoración del mercado monetario sigue reflejando altas probabilidades de una pausa en los tipos en la reunión del 27 y 28 de octubre, los operadores están descontando más de un 80% de probabilidades de un incremento de tipos en diciembre. Señales inflacionarias más fuertes de lo esperado y la recuperación de los rendimientos de los bonos del Tesoro de EE. UU., junto con las persistentes incertidumbres geopolíticas en Oriente Medio, continuaron actuando como impulsores para el USD.
Los mercados mundiales de materias primas cotizaron con cautela mientras los inversores seguían de cerca los acontecimientos diplomáticos en Oriente Medio junto con los principales acontecimientos macroeconómicos programados para finales de esta semana. Aunque el optimismo en torno a posibles vías diplomáticas alivió temporalmente los temores a interrupciones graves en el suministro, los continuos ataques hutíes a infraestructuras de Arabia Saudita y las informaciones sobre la preparación de Hezbolá para reanudar el conflicto con Israel mantuvieron intacta la prima de riesgo geopolítico. El oro (XAU/USD) subió un 0,20% el martes, manteniéndose por encima del nivel psicológico de los $4.000 por onza tras la estabilización del lunes. Sin embargo, el impulso alcista se mantuvo limitado, ya que la recuperación generalizada del dólar estadounidense y las apuestas continuas por una subida de tipos de la Fed en diciembre pesaron sobre el lingote, que no rinde intereses. Los participantes del mercado se abstuvieron en gran medida de tomar posiciones direccionales agresivas antes del comunicado de tipos del FOMC del miércoles y la posterior rueda de prensa del presidente Kevin Warsh.
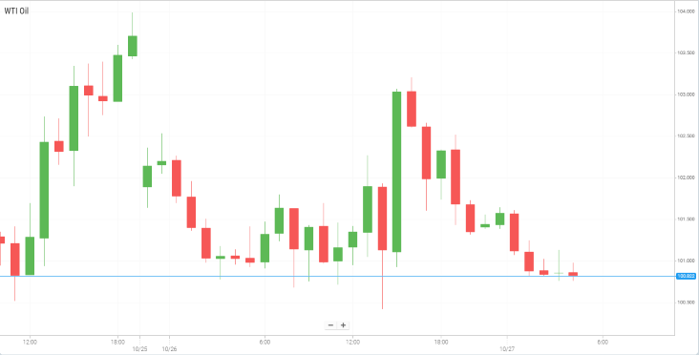
El Petróleo WTI (WTI Petróleo) cayó un 0,61% el martes, deslizándose por debajo de los $100,00 por barril durante las horas asiáticas, ya que los esfuerzos diplomáticos en Oriente Medio motivaron ligeras ventas por segundo día consecutivo. A pesar del retroceso, los precios del crudo se mantuvieron cerca de máximos de varios meses, respaldados por la fricción geopolítica subyacente en rutas marítimas clave del Golfo Pérsico y posibles acciones militares tras las elecciones contra la infraestructura energética regional.
Los mercados bursátiles asiáticos subieron con fuerza el martes, rebotando con firmeza impulsados por el repunte de las acciones tecnológicas después de que la empresa emergente de IA Anthropic solicitara una oferta pública inicial bajo el código ANT. El KOSPI de Corea del Sur lideró las ganancias regionales, impulsado por un sólido dato del PIB del tercer trimestre del 1,0% trimestral (frente al 0,7% esperado); Samsung Electronics avanzó un 3,75% y SK Hynix subió un 4,77%. El Nikkei 225 de Japón también cotizó al alza, impulsado por fuertes ganancias de gigantes tecnológicos como SoftBank (+5,10%) y Advantest (+8.83%). Los selectivos chinos se quedaron rezagados respecto al repunte regional general, mientras que las acciones de Hong Kong registraron ganancias modestas entre los principales productores de semiconductores.
Los índices bursátiles de EE. UU. cerraron al alza en la sesión anterior, ya que los valores tecnológicos experimentaron una recuperación tras el anuncio de la OPI de Anthropic y la noticia de la inversión de $3.000 millones de Nvidia (+2,38%) en Meta Platforms. Entre los grandes nombres tecnológicos, Microsoft subió un 1,55% y Amazon ganó un 0,44%, mientras que Alphabet cayó un 0,96% y SpaceX cedió un 0,39%. Sin embargo, los futuros de los índices de Wall Street retrocedieron a primera hora del martes mientras los inversores evaluaban la abultada pérdida neta de Anthropic de $80.700 millones en la primera mitad de 2026 frente a sus $16.300 millones en ingresos, renovando el escrutinio sobre los elevados costes de infraestructura de IA y la financiación mediante deuda antes de los principales resultados corporativos.
De cara al futuro, los participantes del mercado están atentos a un denso calendario de resultados corporativos y publicaciones económicas. Hoy, los operadores seguirán los resultados trimestrales de Visa, Boeing y Coca-Cola, junto con la atención continua en Meta Platforms tras su ampliada alianza en IA. El miércoles, la atención se traslada a los resultados de Alphabet y Microsoft, junto con la crucial decisión de tipos del FOMC, el comunicado y la rueda de prensa del presidente de la Fed, Kevin Warsh. El jueves, el interés del mercado girará hacia el informe preliminar del PIB del tercer trimestre de EE. UU., los datos de inflación del PCE subyacente, la decisión de tipos de interés del BCE y los resultados de Amazon, Eli Lilly, Intel y SanDisk, antes de concluir la semana con el anuncio de los tipos de interés del BOJ el viernes.
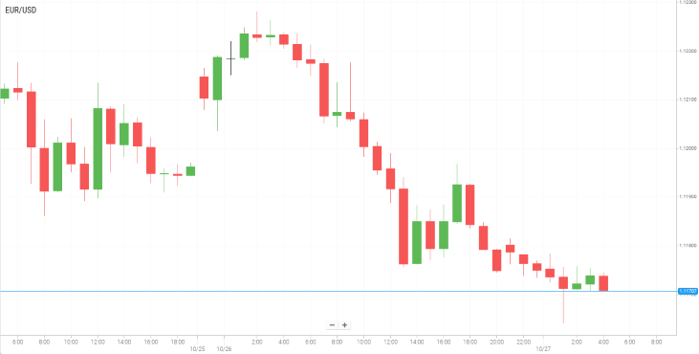
El par EUR/USD se debilitó por debajo del nivel de 1.1200, cotizando alrededor de 1.1170 durante la primera parte de la sesión asiática del martes, a medida que el sentimiento de aversión al riesgo pesaba sobre el euro. Los participantes del mercado se mantuvieron cautos antes de las decisiones sobre los tipos de interés de la Reserva Federal (Fed) y del Banco Central Europeo (BCE) programadas para finales de semana, y se espera que ambas reuniones ofrezcan una nueva dirección para el par de divisas.
La Fed subió los tipos de interés en 25 puntos básicos el mes pasado, situando el rango objetivo entre el 3,75% y el 4%, lo que supuso su primera subida de tipos desde 2023. Sin embargo, se prevé de forma generalizada que el banco central mantenga los tipos sin cambios en su reunión de octubre del miércoles. Según la herramienta FedWatch de CME, los mercados de futuros descuentan tan solo un 10% de probabilidad de otra subida de 25 puntos básicos en octubre, mientras que casi el 75% de los participantes del mercado prevén al menos un incremento adicional de tipos antes de que finalice el año.
Por otra parte, Moody's Ratings mantuvo la calificación crediticia de Francia en Aa3 la semana pasada a pesar del aumento de la deuda pública y la fragmentación política que ha complicado los esfuerzos por controlar el endeudamiento gubernamental, según The Wall Street Journal. La decisión alivió la preocupación de que los desafíos fiscales de Francia pudieran desencadenar un reajuste de precios más amplio en los activos de la eurozona, lo que podría limitar mayores pérdidas para el euro.
Asimismo, se espera que el BCE mantenga sus tipos de interés clave sin cambios el jueves en medio de una pérdida de impulso económico. No obstante, los economistas encuestados por Reuters prevén una subida de tipos de 25 puntos básicos en diciembre. Los inversores seguirán de cerca los comentarios de la presidenta del BCE, Christine Lagarde, para obtener orientaciones adicionales sobre las perspectivas de la política del banco central y la trayectoria potencial del euro.
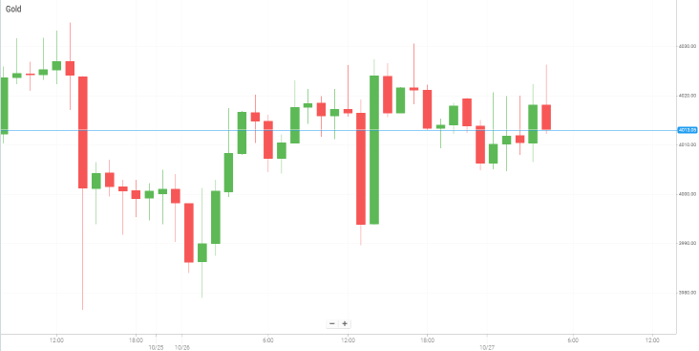
El oro (XAU/USD) luchó por ampliar su modesta recuperación durante la sesión asiática del martes, volviendo a estar bajo presión vendedora a medida que el dólar estadounidense (USD) se fortalecía por tercer día consecutivo. A pesar del retroceso, el metal precioso logró mantenerse por encima del nivel psicológicamente importante de los $4.000, mientras los inversores mostraban cautela antes de la decisión de política monetaria del Comité Federal de Mercado Abierto (FOMC) del miércoles.
Los inversores examinarán detenidamente el comunicado de política monetaria adjunto de la Fed y los comentarios de su presidente, Kevin Warsh, durante la rueda de prensa posterior a la reunión, en busca de pistas sobre la dirección futura de los tipos de interés.
La atención también se centrará en la estimación preliminar del producto interior bruto (PIB) del tercer trimestre de EE. UU. y en el Índice de Precios de Gastos de Consumo Personal (PCE), que podrían aportar datos adicionales sobre las perspectivas económicas y de inflación del país. Es probable que estas publicaciones influyan en las expectativas sobre las próximas medidas de política de la Fed, condicionando el rendimiento del dólar estadounidense y ofreciendo una nueva orientación para el oro, que no genera rendimientos por intereses.
Mientras tanto, una modesta recuperación de los rendimientos de los bonos del Tesoro de EE. UU., tras su reciente caída a mínimos de tres semanas, ha brindado un respaldo adicional al dólar estadounidense. Las tensiones geopolíticas en Oriente Medio han reforzado aún más la demanda de la divisa refugio, mientras que el estancamiento de las negociaciones entre EE. UU. e Irán y los nuevos ataques de las fuerzas hutíes alineadas con Irán contra Arabia Saudita han añadido incertidumbre al mercado. Las informaciones que indican que los hutíes atacaron las estaciones de bombeo de crudo Este-Oeste de Arabia Saudita y el aeropuerto de Riad han aumentado la preocupación por la estabilidad regional. Además, los informes de que Hezbolá se prepara para una posible reanudación de las hostilidades con Israel han reducido aún más las esperanzas de una desescalada a corto plazo.
Los precios del petróleo cayeron ligeramente por segunda sesión consecutiva durante las operaciones asiáticas del martes, ya que los esfuerzos diplomáticos para rebajar la tensión en la guerra entre EE. UU. e Israel con Irán ayudaron a mitigar la preocupación por una escalada regional mayor.
Este retroceso se produjo tras el repunte de la semana pasada, que llevó al crudo Brent a máximos de seis meses ante el temor a nuevos ataques contra infraestructuras energéticas y la navegación comercial en Oriente Medio. Las recientes iniciativas diplomáticas en las que han intervenido Irán, Arabia Saudita, Turquía y Pakistán, junto con contactos independientes entre funcionarios cataríes y Teherán, han ofrecido cierto alivio a los mercados al alimentar la esperanza de que se reanuden las negociaciones y se reduzca la tensión regional.
Altos cargos de Arabia Saudita, Turquía y Pakistán se reunieron el lunes en Teherán con líderes iraníes para estudiar vías que permitan rebajar la tensión y establecer canales de diálogo. Según las informaciones disponibles, en las conversaciones se abordaron los ataques hutíes contra Arabia Saudita, la posibilidad de negociaciones entre EE. UU. e Irán, las interrupciones del tráfico marítimo en el estrecho de Ormuz y el bloqueo de los puertos iraníes por parte de Washington. Sin embargo, los inversores se muestran cautos sobre si estos esfuerzos conducirán a una desescalada duradera.
La incertidumbre persiste, ya que el presidente de EE. UU., Donald Trump, ha dejado abierta la posibilidad de realizar más acciones militares contra Irán, mientras que Teherán ha indicado que negociar con Washington requeriría concesiones, entre ellas el fin del bloqueo estadounidense y el levantamiento de las sanciones a sus exportaciones de petróleo. Estas posturas encontradas siguen empañando las perspectivas de un avance diplomático.
En general, los precios del petróleo se han moderado al reducirse con los esfuerzos diplomáticos parte de los temores inmediatos a una mayor escalada, pero las continuas amenazas a las infraestructuras energéticas y las rutas de navegación siguen sosteniendo unos precios elevados. La dirección del mercado dependerá en gran medida de si las negociaciones diplomáticas ganan terreno o si una reactivación de la actividad militar intensifica la preocupación por el suministro mundial de crudo.
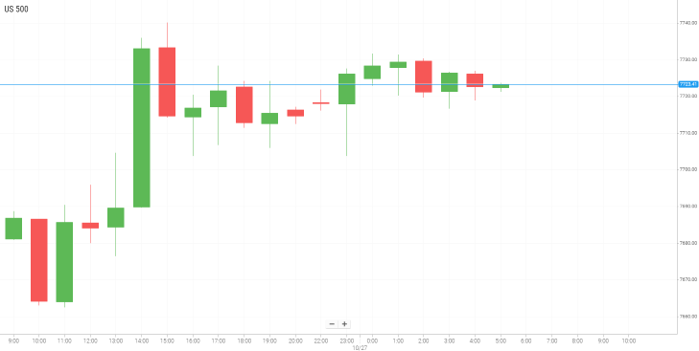
Las acciones estadounidenses cerraron al alza el lunes, impulsadas por las empresas tecnológicas y vinculadas a la IA, después de que la solicitud de OPI de Anthropic reavivara el interés de los inversores en la inteligencia artificial antes de la próxima decisión sobre tipos de interés de la Reserva Federal y de una intensa semana de resultados corporativos.
La solicitud de Anthropic para una posible oferta pública inicial volvió a centrar la atención en el sector de la IA, aunque persisten las dudas sobre la sostenibilidad de su modelo de negocio y las elevadas valoraciones de la industria. La empresa registró unos ingresos de aproximadamente $16.300 millones en el primer semestre, mientras que su pérdida neta se amplió hasta los $80.700 millones, reflejando en gran medida un aumento en el valor razonable de los bonos convertibles en acciones. Diversas informaciones sugieren que los inversores habían valorado a Anthropic en torno a $1,5 billones, frente a los cerca de $2 billones de la semana anterior.
Nvidia subió un 2,38%, Microsoft ganó un 1,55% y Amazon avanzó un 0,44%, mientras que los fabricantes de chips y las empresas de almacenamiento de datos también registraron avances. Sin embargo, a los inversores les preocupa que el elevado endeudamiento para financiar infraestructuras de IA pueda presionar la rentabilidad si el crecimiento de los ingresos no alcanza las expectativas.
La atención se traslada ahora a la reunión de política monetaria de dos días de la Reserva Federal, que comienza el martes, y se prevé de forma generalizada que el banco central mantenga los tipos de interés sin cambios el miércoles. Los mercados están especialmente pendientes de los comentarios del presidente de la Fed, Kevin Warsh, en busca de pistas sobre las perspectivas de la política monetaria.
Los resultados corporativos actuarán como otro catalizador principal; Alphabet y Microsoft tienen previsto presentar sus cuentas el miércoles, seguidas de Amazon el jueves. Los inversores examinarán minuciosamente sus resultados para comprobar si el incremento de las inversiones en IA se traduce en un crecimiento sostenible de los ingresos y la rentabilidad. Visa, Boeing y Coca-Cola también publicarán sus resultados trimestrales el martes, ampliando un calendario de resultados ya de por sí repleto.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


