
Cotizado en 
 Years active Years active
 23/10/2026 - 07:20 UTC
El Índice del Dólar Estadounidense (USDX) se mantuvo débil por cuarta sesión consecutiva, cediendo un 0,04% en la negociación del jueves para cotizar cerca de 101,60 durante las horas asiáticas del viernes. El billete verde enfrentó presión debido al creciente escepticismo del mercado respecto a la sostenibilidad del comercio de inteligencia artificial tras los decepcionantes informes de resultados trimestrales de las megacaps tecnológicas de EE. UU. Simultáneamente, la mayor aversión al riesgo geopolítico en Oriente Medio impulsó activos refugio alternativos, incluidos el yen japonés y el franco suizo. En el frente de la política monetaria, la valoración del mercado monetario a través de la herramienta FedWatch de CME indica una probabilidad del 92,8% de que la Reserva Federal mantenga los tipos de interés sin cambios en su próxima reunión del 27 y 28 de octubre, ya que el presidente Kevin Warsh señaló poca urgencia para acelerar el ajuste monetario a pesar de un 80% de probabilidades de una subida de tipos en diciembre.
Los mercados financieros globales navegaron entre la intensificación de las tensiones geopolíticas en Oriente Medio y los desarrollos de carácter alcista de los bancos centrales locales. En Japón, la inflación de los precios al consumo de septiembre subió por encima del objetivo anual del 2% del Banco de Japón, reforzando las expectativas de posibles subidas de tipos antes de la reunión de política monetaria de la próxima semana. En Oriente Medio, las primas de riesgo se ampliaron tras los ataques informados de misiles y drones por parte de los hutíes contra instalaciones energéticas saudíes —lo que llevó a Saudi Aramco a ordenar la evacuación del personal de su sede en Dhahran— y los informes que detallan la posible planificación de una campaña militar entre EE. UU. e Israel contra la infraestructura iraní tras las elecciones de medio término.
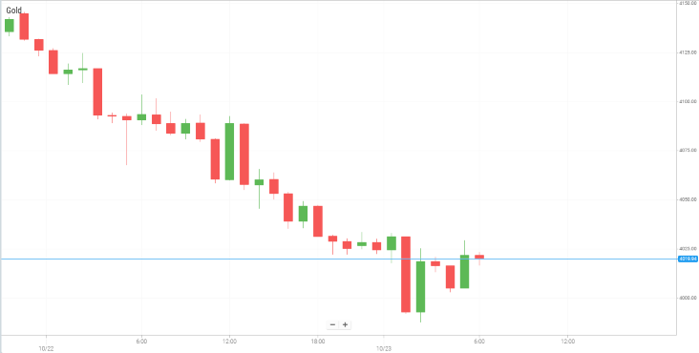
El oro cayó un 2,46% en la sesión del jueves, bajando del umbral psicológico de los $4.000 para tocar un mínimo de tres meses cerca de los $3.990 por onza antes de recuperarse ligeramente en las operaciones asiáticas del viernes. Las firmes expectativas de una subida de tipos de la Fed en diciembre y los temores de inflación global impulsados por el petróleo continuaron pesando sobre el lingote que no rinde intereses. Aunque el escalamiento de los riesgos geopolíticos en Oriente Medio y un dólar más débil brindaron un soporte subyacente, las ganancias siguieron siendo limitadas ya que los participantes del mercado trasladaron su atención a la muy anticipada reunión del FOMC de la próxima semana y a los próximos datos del PIB del tercer trimestre de EE. UU.
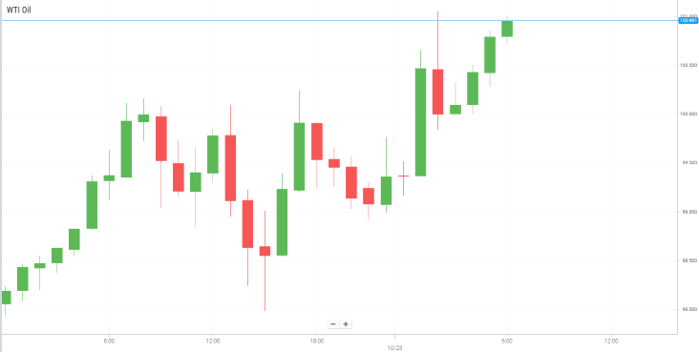
El Petróleo WTI (WTI Petróleo) mantuvo su trayectoria ascendente, avanzando un 1,31% el jueves para cotizar cerca de $98,80 por barril, rondando máximos de cinco semanas. Los precios de la energía se vieron impulsados por las crecientes amenazas de interrupción del suministro en Oriente Medio, incluidos los ataques hutíes contra el puerto de Yanbu en el Mar Rojo de Arabia Saudita y el campo petrolífero de Shaybah, junto con informes de posibles acciones militares contra activos energéticos iraníes tras las elecciones de medio término de EE. UU. En Europa, los ataques con drones ucranianos contra refinerías rusas limitaron aún más las expectativas de suministro, eclipsando la aversión al riesgo más amplia en los mercados de renta variable.
Los mercados bursátiles asiáticos ampliaron las pérdidas el viernes, con el KOSPI de Corea del Sur cayendo un 2,1% a un mínimo de tres meses y el Nikkei 225 de Japón perdiendo un 1,4%, mientras que los selectivos chinos alcanzaron mínimos de 15 meses a medida que el CSI 300 se hundió más en territorio de mercado bajista. Las acciones tecnológicas se llevaron la peor parte de la venta tras una fuerte caída nocturna de los fabricantes de chips en Wall Street. El surcoreano SK Hynix cayó un 2,94% tras descartar los planes de una OPI de su unidad de memoria flash Solidigm, mientras que Samsung Electronics cayó un 1,16%. Los exportadores regionales de semiconductores y electrónica también cayeron; Kioxia bajó aproximadamente un 1,3% y TDK se desplomó un 6,14%.
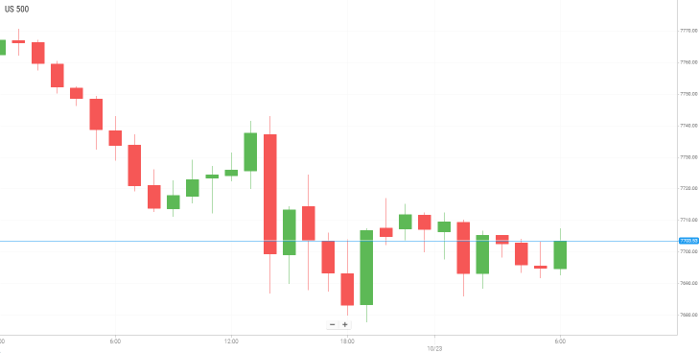
Los mercados de renta variable de EE. UU. registraron fuertes pérdidas el jueves, liderados por una caída del 2,6% en el Nasdaq Composite y un descenso del 6,7% en el Índice de Semiconductores de Filadelfia, su peor desempeño en un solo día desde junio. Meta Platforms se desplomó un 7,02% tras su primer flujo de caja negativo en más de una década debido a los elevados gastos de capital en IA, mientras que Tesla bajó un 3,05% tras recortar sus previsiones de gasto de capital. CoreWeave se hundió un 10,07% por la preocupación sobre los elevados costes de financiación, y Nvidia cayó un 4,35%.
De cara al futuro, los participantes del mercado están monitoreando las publicaciones restantes de datos económicos clave y los destacados resultados corporativos durante el resto de la semana. Hoy, los operadores seguirán los PMI manufactureros y de servicios preliminares en la eurozona, el Reino Unido y EE. UU., así como el sentimiento del consumidor y las expectativas de inflación revisadas de la Universidad de Michigan. La próxima semana, la atención del mercado girará hacia decisiones fundamentales de los bancos centrales —incluida la Reserva Federal (decisión de tipos del FOMC, comunicado y rueda de prensa), el Banco Central Europeo y el Banco de Japón— junto con el PIB preliminar del tercer trimestre de EE. UU., la inflación subyacente del PCE y los principales resultados corporativos de Verizon, Visa, Coca-Cola, Boeing, Alphabet, Microsoft, Amazon, Eli Lilly, Intel y SanDisk.
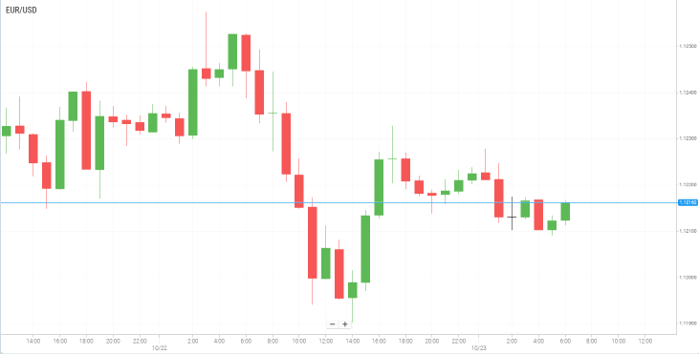
El euro subió ligeramente frente al dólar estadounidense el viernes, ya que la continua venta de USD brindó apoyo al par EUR/USD. Tras rebotar desde por debajo del nivel de 1.1200 durante la noche, el par atrajo más compras durante la sesión asiática y cotizó alrededor de 1.1220. Sin embargo, los precios se mantuvieron dentro de un rango establecido durante la semana anterior, ya que los factores fundamentales mixtos limitaron las alzas.
El dólar estadounidense se mantuvo bajo presión cerca de un mínimo de tres semanas, ya que la caída de los rendimientos de los bonos del Tesoro de EE. UU. y las expectativas en torno a la política monetaria de la Reserva Federal pesaron sobre la divisa. El rendimiento de los bonos del Tesoro a 10 años cayó a su nivel más bajo en más de un mes, lo que refleja un aumento en la demanda de bonos gubernamentales refugio a medida que los inversores se alejaron de las acciones de inteligencia artificial y tecnología. Mientras tanto, comentarios recientes de funcionarios de la Fed sugirieron que no había urgencia inmediata para subir los tipos de interés, lo que añadió presión sobre el billete verde.
Sin embargo, las persistentes preocupaciones sobre la inflación podrían limitar mayores pérdidas del USD. Los datos recientes de inflación de EE. UU. reforzaron las expectativas de un mayor ajuste monetario, y la herramienta FedWatch de CME Group indicó que los mercados estaban valorando aproximadamente un 80% de probabilidad de una subida de tipos de la Fed en diciembre.
Mientras tanto, las preocupaciones en torno a la deuda soberana de Francia y la inestabilidad política continúan pesando sobre el euro, lo que podría limitar mayores ganancias en el par EUR/USD. Los inversores miran ahora hacia los datos preliminares del Índice de Gerentes de Compras (PMI) de la eurozona y Estados Unidos en busca de nuevas señales de negociación. La atención también se centrará en la reunión de dos días del Comité Federal de Mercado Abierto que comienza el próximo martes, junto con publicaciones económicas clave de EE. UU., incluido el informe preliminar del PIB del tercer trimestre y el Índice de Precios del Consumo Personal (PCE), que podrían influir en las expectativas sobre la futura orientación de la política monetaria de la Fed.
Los precios del oro lucharon por ampliar su recuperación el viernes tras caer por debajo del nivel psicológicamente importante de los $4.000 para alcanzar un mínimo de tres meses durante la sesión asiática. El metal precioso se mantuvo bajo presión por segundo día consecutivo, ya que las expectativas de una posible subida de tipos de la Reserva Federal en diciembre y una modesta recuperación del dólar estadounidense pesaron sobre la demanda del activo que no rinde intereses.
Aunque los funcionarios de la Fed indicaron recientemente que no había urgencia inmediata para subir los tipos de interés, los mercados continuaron valorando aproximadamente un 80% de probabilidad de una subida de tipos en la reunión de política monetaria de diciembre. Las persistentes preocupaciones sobre la inflación impulsadas por el aumento de los precios del petróleo han fortalecido aún más las expectativas de una política monetaria más estricta, limitando las perspectivas de recuperación del oro.
La incertidumbre geopolítica también ha aumentado tras los informes de que Estados Unidos e Israel han desarrollado planes para una campaña militar corta pero intensa contra Irán después de las elecciones de medio término de EE. UU. Estos acontecimientos han mantenido elevados los riesgos geopolíticos, mientras que las expectativas de una política más estricta de la Fed han ayudado a que el dólar estadounidense se recupere modestamente desde un mínimo de tres semanas, añadiendo más presión a la baja sobre los precios del oro.
Los participantes del mercado pueden permanecer cautelosos a la hora de establecer nuevas posiciones direccionales antes de la muy seguida reunión del Comité Federal de Mercado Abierto (FOMC) de la próxima semana. Se espera ampliamente que la Fed deje los tipos de interés sin cambios cuando anuncie su decisión el miércoles. Por lo tanto, los inversores se centrarán en el comunicado de política monetaria adjunto y en los comentarios del presidente de la Fed, Kevin Warsh, durante la rueda de prensa posterior a la reunión para obtener más pistas sobre las perspectivas de la política monetaria del banco central.
Los precios del petróleo subieron el viernes debido a que la escalada de los ataques hutíes en Arabia Saudita aumentó la preocupación por posibles interrupciones en el suministro energético de Oriente Medio.
Las preocupaciones sobre el suministro se intensificaron después de que, según informes, Saudi Aramco ordenó la evacuación de su sede en Dhahran el jueves a medida que se intensificaban los combates entre Arabia Saudita y las fuerzas hutíes con sede en Yemen. Los acontecimientos han aumentado los temores de que nuevos ataques puedan amenazar la producción, el transporte y las exportaciones de petróleo en la región estratégicamente importante del Golfo Pérsico.
El conflicto también ha suscitado preocupación por la seguridad de la navegación cerca de Bab el-Mandeb, un punto de estrangulamiento marítimo crítico que conecta el Mar Rojo con el Golfo de Adén. Los enfrentamientos entre los hutíes alineados con Irán y la coalición liderada por Arabia Saudita que apoya al gobierno de Yemen reconocido internacionalmente se han intensificado a medida que las fuerzas hutíes han avanzado hacia la ruta marítima estratégica, aumentando el riesgo de interrupciones en el transporte de energía global.
Los participantes del mercado están monitoreando de cerca el alcance de cualquier interrupción real del suministro y el tiempo necesario para restablecer las operaciones afectadas.
En general, los mercados petroleros siguen siendo muy sensibles a los acontecimientos en Oriente Medio y el norte de África. Si bien el alcance de la prima de riesgo geopolítico actualmente incorporada en los precios sigue siendo difícil de cuantificar, una mayor escalada o interrupciones sostenidas en la producción y el transporte marítimo podrían ejercer una presión al alza adicional sobre los precios del petróleo crudo. Por el contrario, una desescalada de las tensiones y el restablecimiento de las rutas de suministro afectadas podrían aliviar parte de la prima de riesgo que actualmente respalda al mercado.
Los mercados bursátiles de EE. UU. se vieron sometidos a una fuerte presión el jueves, ya que la preocupación por el creciente coste de la infraestructura de inteligencia artificial y la incertidumbre en torno a la financiación futura pesaron sobre el sentimiento de los inversores. Las acciones de tecnología y servicios de comunicación lideraron las caídas, mientras que los inversores se desplazaron hacia sectores defensivos y bonos del Tesoro de EE. UU. en medio de una creciente aversión al riesgo.
La venta masiva estuvo impulsada en gran medida por la renovación de las preocupaciones sobre la sostenibilidad de las inversiones masivas en IA financiadas con deuda. Meta Platforms estuvo bajo especial presión tras informar de un flujo de caja libre negativo para el trimestre, lo que refleja aproximadamente $35.000 millones en gastos de capital.
Las acciones de Tesla cayeron un 3,04% después de que el fabricante de vehículos eléctricos redujera su objetivo de ventas anuales a largo plazo a cinco millones de vehículos para finales de la década, por debajo de su ambición anterior de 20 millones. La empresa sigue desplazando su enfoque estratégico hacia la inteligencia artificial, la robótica y el transporte autónomo, con planes de comenzar a entregar robots humanoides Optimus a clientes corporativos a finales de 2027. Tesla también prevé un gasto de capital de aproximadamente $20.000 millones este año, por debajo de su estimación anterior de $25.000 millones.
En otros lugares, los resultados corporativos brindaron cierto apoyo a acciones individuales. Procter & Gamble ganó un 4,83% tras informar de un crecimiento orgánico de las ventas del 4%, superando las expectativas del mercado. Lockheed Martin avanzó casi un 7% tras obtener unos resultados trimestrales mejores de lo esperado, mientras que Spotify se revalorizó un 11% después de que su base de suscriptores premium aumentara en seis millones hasta alcanzar los 306 millones.
En general, la sesión reflejó un cambio hacia la aversión al riesgo a medida que los inversores reevaluaron la sostenibilidad financiera del boom de la inversión en IA al tiempo que respondieron a la creciente incertidumbre geopolítica. El continuo examen de los planes de gasto de capital de las empresas tecnológicas, los requisitos de financiación y los rendimientos esperados podría mantener la presión sobre las acciones de crecimiento, mientras que los elevados precios del petróleo pueden sumarse a las preocupaciones sobre la inflación y complicar el panorama para la política monetaria.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


