
Cotizado en 
 Years active Years active
 05/11/2026 - 08:25 UTC
El Índice del Dólar Estadounidense (USDX) prolongó sus pérdidas por segunda sesión consecutiva el jueves, alcanzando un mínimo mensual cercano a 101,20 durante la sesión asiática. El dólar estadounidense continuó sometido a una amplia presión vendedora tras la victoria demócrata en ambas cámaras del Congreso, que aumentó las expectativas de bloqueo legislativo en Washington y de una reducción del gasto público. La fuerte caída de los precios del petróleo también contribuyó a ejercer una presión bajista adicional. Sin embargo, las pérdidas del dólar se vieron parcialmente limitadas por la resiliencia de los datos económicos estadounidenses, entre ellos el aumento de 86.000 empleos privados según el informe ADP de octubre y el mantenimiento del PMI de servicios del ISM en terreno expansivo, en 54,5 puntos. Los datos de CME FedWatch reflejan una probabilidad del 82% de que la Reserva Federal suba los tipos de interés en diciembre, mientras los inversores esperan las solicitudes semanales de subsidio por desempleo y los datos de empleo no agrícola (NFP) del viernes.
Los mercados mundiales de materias primas y energía experimentaron importantes movimientos de precios, ya que los acontecimientos políticos modificaron las expectativas sobre los riesgos geopolíticos. El oro (XAU/USD) prolongó el repunte del 3,5% registrado el miércoles y cotizó cerca de los 4.130 dólares por barril durante la sesión asiática del jueves, beneficiándose de la persistente debilidad del dólar estadounidense, de los menores rendimientos de los bonos del Tesoro y de la reducción de las expectativas de ataques militares estadounidenses inmediatos contra Irán. Mientras tanto, el petróleo West Texas Intermediate (WTI) cayó hacia la zona media de los 87 dólares por barril, alcanzando su nivel más bajo en un mes. Los precios del crudo se vieron presionados por las declaraciones de los líderes demócratas, que manifestaron su intención de impulsar el fin del conflicto entre Estados Unidos e Irán mediante el control de la financiación gubernamental. No obstante, las continuas alteraciones de la seguridad cerca del estrecho de Ormuz —incluidos incidentes relacionados con minas y ataques contra petroleros— mantuvieron una prima de riesgo residual en los precios.
El panorama político de Washington experimentó un cambio significativo después de que Associated Press confirmara que los demócratas habían obtenido la mayoría tanto en el Senado como en la Cámara de Representantes tras las elecciones de mitad de mandato de 2026. El principal representante demócrata en el Senado, Chuck Schumer, señaló que su partido planea aprovechar la autoridad del Congreso sobre los presupuestos federales para impulsar una solución diplomática a la guerra con Irán. Los resultados electorales también han reavivado el escrutinio regulatorio sobre importantes empresas, con las acciones de Tesla y SpaceX atrayendo la atención de los inversores ante la posibilidad de una mayor supervisión legislativa en sectores estratégicos de infraestructuras, como los centros de datos y la inteligencia artificial.
Los principales índices bursátiles asiáticos registraron resultados mixtos el jueves, ya que una fuerte ola de ventas en las acciones de fabricantes de memoria y equipos para la producción de chips arrastró a la baja los mercados de Corea del Sur y Japón, provocando una suspensión temporal de cinco minutos en la negociación del KOSPI mediante el mecanismo sidecar. En las últimas sesiones, importantes compañías tecnológicas y del sector de semiconductores registraron movimientos significativos en sus cotizaciones, entre ellas Qualcomm (+5,10%), Arm Holdings (-6,82%), SpaceX (+0,82%), Tesla (-3,65%), Tencent (+11,11%), Advantest (-15,54%), Tokyo Electron (-8,49%), SoftBank (-11,62%), SK Hynix (-10,40%) y Samsung Electronics (-10,60%). Por el contrario, los índices chinos y de Hong Kong avanzaron, respaldados por un recorte de 25 puntos básicos en el tipo de interés de la facilidad de refinanciación del Banco Popular de China.
Los mercados bursátiles estadounidenses registraron fuertes ganancias el miércoles, con los principales índices subiendo significativamente, impulsados por los avances generalizados en los principales indicadores bursátiles, mientras los inversores recibían favorablemente la resolución de la incertidumbre electoral. Durante la sesión del miércoles también se observaron movimientos en los principales instrumentos de referencia, entre ellos el USDX (+0,12%), el oro (-3,11%) y el petróleo (-0,46%).
De cara a las próximas sesiones, los participantes del mercado estarán pendientes de una intensa agenda económica, de resultados empresariales y de decisiones de los bancos centrales durante el resto de la semana. Hoy, la atención empresarial se centra en la publicación de importantes resultados trimestrales de Berkshire Hathaway B (beneficio por acción estimado: 5,78 dólares; ingresos estimados: 100.930 millones de dólares) y Airbnb (ABNB).
En cuanto a los bancos centrales, la atención de hoy se centrará en la decisión de tipos de interés del Banco de Inglaterra (BOE) a las 14:00 (hora indicada). Se espera que el tipo oficial se sitúe en el 4,00%, frente al 3,75% anterior, con una votación prevista de 7-0-2, junto con la publicación del Informe de Política Monetaria y su resumen. Posteriormente, el gobernador del BOE, Andrew Bailey, ofrecerá un discurso a las 14:30.
La semana concluirá el viernes 6 de noviembre con la publicación de importantes indicadores del mercado laboral estadounidense a las 15:30. Se espera que los ingresos medios por hora (variación mensual) aumenten un 0,3%, que la variación del empleo no agrícola (NFP) alcance los 65.000 puestos, frente a los 29.000 anteriores, y que la tasa de desempleo se sitúe en el 4,2%. Además, el gobernador del Banco de Japón (BOJ), Kazuo Ueda, ofrecerá un discurso a las 18:00.
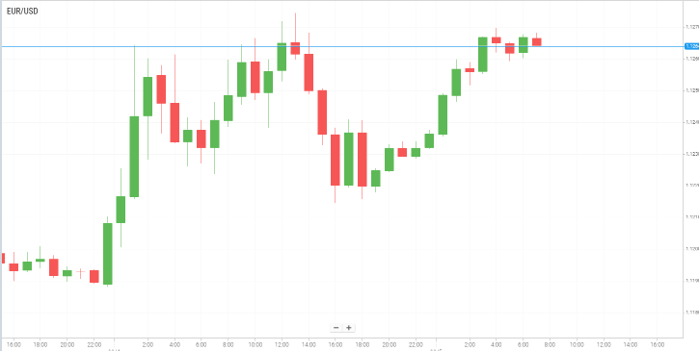
El euro se fortaleció frente al dólar estadounidense, y el par EUR/USD subió hasta aproximadamente 1,1250 durante las primeras horas de la sesión asiática del jueves, alcanzando su nivel más alto en casi un mes. Las ganancias del euro estuvieron respaldadas por la debilidad del dólar estadounidense tras la victoria demócrata en las elecciones de mitad de mandato de Estados Unidos, junto con unas presiones inflacionistas en la eurozona superiores a las esperadas.
Los demócratas consiguieron el control tanto del Senado como de la Cámara de Representantes, lo que representa un importante revés político para el presidente Donald Trump y su Partido Republicano. Los resultados electorales aumentaron las expectativas de una mayor incertidumbre política y de posibles limitaciones al gasto público, ejerciendo presión sobre el dólar estadounidense.
Mientras tanto, la inflación de la eurozona se aceleró hasta el 4,0% en octubre, su nivel más elevado en tres años, según los datos preliminares publicados el miércoles. Esta cifra siguió al 3,8% registrado en septiembre y coincidió con las expectativas del mercado. Se trata de la primera vez que la inflación alcanza o supera el umbral del 4% desde septiembre de 2023, cuando se situó en el 4,3%.
Los últimos datos de inflación han reforzado las expectativas de que el Banco Central Europeo (BCE) podría considerar un nuevo endurecimiento de su política monetaria. El BCE mantuvo sin cambios su tipo de interés de referencia en el 2,5% el mes pasado, después de aplicar una subida de 25 puntos básicos en septiembre. Actualmente, los mercados descuentan una probabilidad aproximada del 72% de que se produzca otra subida de tipos en la última reunión del BCE del año, prevista para diciembre, lo que refleja las expectativas de que las persistentes presiones inflacionistas podrían impulsar nuevas medidas de política monetaria.
Ahora, los inversores centrarán su atención en los datos de pedidos de fábrica de Alemania correspondientes a septiembre, cuya publicación está prevista para más tarde el jueves. Estos datos podrían ofrecer información adicional sobre la situación de la mayor economía de la eurozona e influir en la evolución del euro a corto plazo.
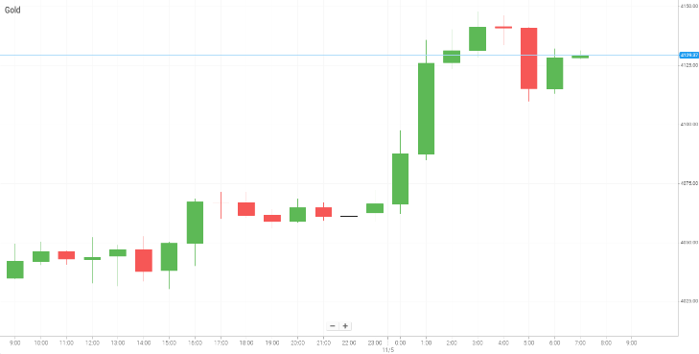
Los precios del oro registraron un ligero retroceso después de alcanzar un máximo de dos semanas durante la sesión asiática del jueves, aunque continuaron manteniéndose cómodamente por encima del nivel de los 4.100 dólares, cotizando alrededor de los 4.130 dólares. El metal precioso mantuvo su impulso alcista por segunda sesión consecutiva, respaldado por la persistente debilidad del dólar estadounidense tras los sólidos resultados de los demócratas en las elecciones de mitad de mandato de Estados Unidos. El dólar cayó hasta su nivel más bajo desde finales de septiembre, lo que permitió al oro prolongar el repunte de aproximadamente el 3,5% registrado en la sesión anterior, su mayor subida diaria desde mediados de agosto.
La contundente victoria electoral de los demócratas redujo la incertidumbre política y las expectativas de nuevas acciones militares estadounidenses contra Irán. El líder demócrata en el Senado, Chuck Schumer, también se comprometió a impulsar el fin del conflicto, sugiriendo que su partido podría utilizar su control sobre la financiación gubernamental para avanzar hacia ese objetivo. Estos acontecimientos contribuyeron a una caída de los precios del petróleo hasta mínimos de dos meses, aliviando las preocupaciones relacionadas con las presiones inflacionistas.
La caída de los precios del petróleo, combinada con las expectativas de un bloqueo político en Washington que podría limitar el gasto público, también ejerció presión a la baja sobre los rendimientos de los bonos del Tesoro estadounidense. Esto debilitó aún más al dólar y proporcionó un respaldo adicional a los precios del oro.
Sin embargo, el potencial alcista del metal precioso podría seguir siendo limitado ante las expectativas de una postura restrictiva (hawkish) por parte de los bancos centrales, lo que podría reducir el atractivo del oro. Por ello, los inversores siguen de cerca los próximos datos económicos estadounidenses, especialmente el informe de empleo no agrícola (NFP), en busca de nuevas señales sobre las perspectivas de política monetaria de la Reserva Federal y la próxima dirección del dólar.
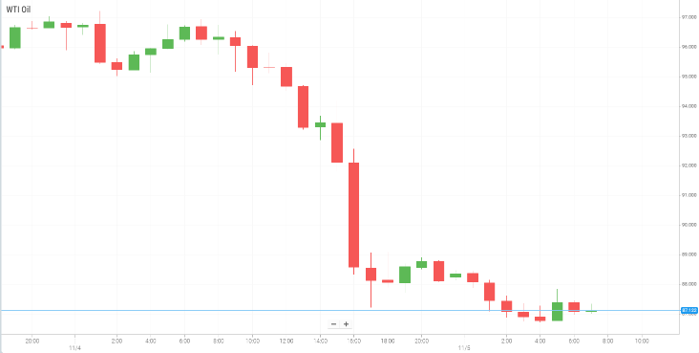
Los precios del petróleo prolongaron su caída por cuarta sesión consecutiva el jueves, mientras los mercados evaluaban el posible impacto de los resultados de las elecciones de mitad de mandato de Estados Unidos sobre el futuro del conflicto entre Estados Unidos, Israel e Irán. Las expectativas de que los avances demócratas en el Congreso puedan limitar las opciones militares del presidente Donald Trump han reducido las preocupaciones sobre una nueva escalada del conflicto, presionando a la baja las primas de riesgo geopolítico incorporadas en los precios del crudo.
Una posible desescalada del conflicto podría mejorar las expectativas de recuperación de los suministros de petróleo de Oriente Medio que anteriormente se vieron afectados por la guerra. En particular, la recuperación de unos flujos de transporte más estables a través del estrecho de Ormuz, una ruta fundamental para el comercio energético mundial, podría incrementar la oferta disponible y reducir las preocupaciones sobre nuevas interrupciones del mercado. Los analistas han señalado que los envíos a través de esta vía marítima ya se han recuperado hasta niveles cercanos a los registrados antes de la guerra, aunque los costes de transporte siguen siendo elevados.
No obstante, las perspectivas siguen estando sujetas a una elevada incertidumbre. Aunque la probabilidad de nuevos ataques estadounidenses contra Irán ha disminuido, las posibilidades de alcanzar un acuerdo diplomático también se han reducido, ya que Irán mantiene unas exigencias firmes en las negociaciones.
Un factor adicional de apoyo para los precios del petróleo podría proceder del ajuste a la baja de los inventarios comerciales. Según la Administración de Información Energética de Estados Unidos (EIA), las reservas estadounidenses de petróleo crudo, gasolina y destilados disminuyeron la semana pasada, mientras que la demanda alcanzó su nivel más elevado en un año.
Además, los inventarios de las principales economías consumidoras se mantienen cerca de sus niveles más bajos de los últimos 15 años, lo que deja al mercado vulnerable ante posibles nuevas interrupciones del suministro.
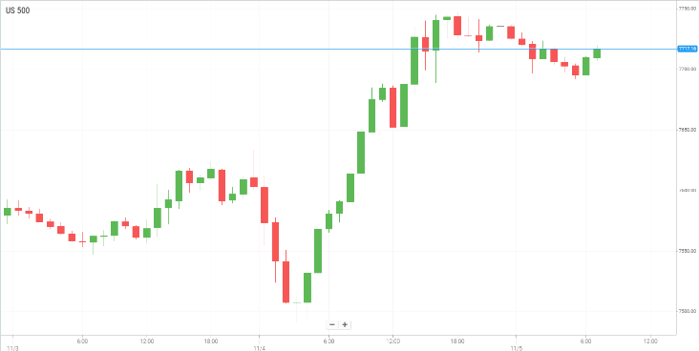
Los futuros de los principales índices bursátiles estadounidenses registraron caídas durante las primeras operaciones del jueves, ya que el impulso alcista posterior a las elecciones en Wall Street perdió fuerza ante unos resultados empresariales decepcionantes y unas previsiones inferiores a las esperadas por parte de importantes fabricantes de chips.
Los resultados de Arm Holdings y Qualcomm reavivaron las preocupaciones sobre la sostenibilidad del auge de las inversiones en inteligencia artificial (IA), provocando nuevas presiones vendedoras en el sector tecnológico.
La caída se produjo después de una sólida sesión alcista en Wall Street el miércoles, cuando los inversores recibieron favorablemente los resultados de las elecciones de mitad de mandato de Estados Unidos, en las que los demócratas consiguieron el control de ambas cámaras del Congreso. Sin embargo, las expectativas de que un Congreso liderado por los demócratas pueda introducir regulaciones más estrictas dirigidas a la inteligencia artificial y a los centros de datos han generado preocupación sobre las perspectivas de las empresas tecnológicas y del sector de la IA en general.
Mientras tanto, los decepcionantes resultados empresariales contribuyeron al deterioro del sentimiento del mercado. Las acciones de Arm Holdings cayeron cerca de un 3% en las operaciones posteriores al cierre del mercado, después de que sus previsiones de ingresos y beneficios para el trimestre actual no alcanzaran las expectativas del mercado, eclipsando unos resultados trimestrales mejores de lo esperado.
Qualcomm también retrocedió alrededor de un 3% tras presentar unos ingresos procedentes del segmento de teléfonos móviles inferiores a las previsiones y advertir de un aumento de los costes en toda la cadena de suministro de semiconductores, a pesar de haber superado las expectativas generales de beneficios.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


