
Cotizado en 
 Years active Years active
 29/10/2026 - 08:15 UTC
El índice del dólar estadounidense (USDX) se fortaleció durante las primeras horas de la sesión europea del jueves, cotizando cerca de 102,25, aunque el índice registró una caída general del 0,22 % tras la reunión de política monetaria de octubre de la Reserva Federal. La Fed votó 10-2 a favor de mantener los tipos de interés de referencia sin cambios, dentro del rango del 3,75 %-4,00 %, tal como se esperaba ampliamente, aunque las gobernadoras Lisa Cook y Beth Hammack discreparon y defendieron una subida de 25 puntos básicos. Si bien los precios reflejados en la herramienta CME FedWatch indican una probabilidad del 83,3 % de una subida de tipos en diciembre, las ganancias del dólar se vieron limitadas después de que el presidente de la Fed, Kevin Warsh, no ofreciera orientaciones explícitas sobre la política monetaria futura durante su rueda de prensa y reconociera que todavía no se había alcanzado la estabilidad de precios.
Los mercados mundiales de materias primas cotizaron con cautela mientras los inversores seguían los esfuerzos diplomáticos en curso y los crecientes riesgos de interrupciones del suministro en Oriente Medio. El petróleo West Texas Intermediate (WTI) descendió inicialmente hacia la zona media de los 100 dólares por barril, antes de subir hasta cerca de 101,20 dólares durante las primeras horas de la sesión asiática, registrando una ganancia neta del 1,25 %, ya que los temores renovados sobre el suministro regional limitaron las pérdidas. Los recientes ataques con misiles y drones de los hutíes contra la refinería saudí de Ras Tanura y el aeropuerto de Adén, junto con la posibilidad de una intervención militar estadounidense contra Irán después de las elecciones legislativas de mitad de mandato, mantuvieron las primas de riesgo geopolítico, a pesar de los intentos diplomáticos de Catar y Estados Unidos por reanudar las conversaciones de paz. El oro (XAU/USD) cayó un 0,21 % el jueves y continuó débil, ya que la recuperación de los rendimientos de los bonos del Tesoro estadounidense y el aumento de las expectativas de una subida de tipos de la Fed en diciembre siguieron presionando al metal precioso, que no genera intereses.
Los mercados bursátiles asiáticos retrocedieron el jueves y cedieron las ganancias anteriores, debido a unos resultados empresariales decepcionantes y a las presiones sobre los márgenes del sector de los semiconductores. El índice surcoreano KOSPI cayó cerca de un 3 %, lastrado por un descenso del 4,12 % de Samsung Electronics, pese a que la empresa registró un beneficio récord en el tercer trimestre. Los inversores reaccionaron a unos beneficios del negocio de semiconductores inferiores a las expectativas y a unas previsiones de gasto de capital elevadas. Por el contrario, SK Hynix avanzó un 1,69 % en Seúl tras presentar unos resultados trimestrales extraordinarios y anunciar un plan de retorno al accionista de 100 billones de wones (75.000 millones de dólares). En Japón, el Nikkei 225 borró las ganancias iniciales y pasó a cotizar prácticamente plano o en terreno negativo, mientras los participantes del mercado esperaban la decisión sobre los tipos del Banco de Japón del viernes. Por su parte, los principales índices chinos cayeron más de un 1 %, liderados por las pérdidas de las empresas fabricantes de chips.
Los mercados bursátiles estadounidenses cerraron ligeramente al alza durante la sesión regular del miércoles, tras la decisión de la Fed de mantener los tipos sin cambios y los sólidos resultados de SK Hynix, fabricante de chips de memoria. Durante la sesión, Microsoft subió un 0,18 %, Alphabet avanzó un 1,67 % y Nvidia cayó un 1,18 %. Sin embargo, los futuros de los índices de Wall Street retrocedieron con fuerza a primera hora del jueves, con los futuros del Nasdaq 100 a la baja. El sentimiento hacia el sector tecnológico se deterioró considerablemente después del cierre bursátil tras la publicación de los resultados del tercer trimestre de Alphabet. Aunque los ingresos aumentaron un 25 %, hasta los 127.600 millones de dólares, la empresa no alcanzó las previsiones de beneficio por acción (BPA): registró 2,12 dólares frente a los 3,02 dólares esperados. El resultado se vio afectado por una pérdida de 8.700 millones de dólares en valores de renta variable y por el aumento de los gastos en infraestructura de inteligencia artificial (IA), lo que provocó una caída de sus acciones superior al 8,5 % en las operaciones posteriores al cierre.
De cara a las próximas sesiones, los participantes del mercado se preparan para una agenda de gran relevancia, que incluye datos económicos, acontecimientos relacionados con los bancos centrales y publicaciones de resultados empresariales. Hoy, los operadores seguirán de cerca los principales indicadores macroeconómicos de Estados Unidos, entre ellos el PIB preliminar del tercer trimestre (previsión: 3,2 % trimestral), el índice de precios PCE subyacente mensual (previsión: 0,3 %), el índice de precios del PIB preliminar (previsión: 3,2 %) y las solicitudes semanales de subsidio por desempleo (previsión: 198.000).
La atención de los bancos centrales se trasladará a Europa, donde el Banco Central Europeo (BCE) anunciará su decisión sobre el tipo de interés de las operaciones principales de financiación, que se espera que permanezca en el 2,65 %. También se publicarán el comunicado de política monetaria y la rueda de prensa de la presidenta Christine Lagarde.
En cuanto a los resultados empresariales, está prevista la publicación de los informes trimestrales de Amazon (AMZN, BPA estimado: 1,96 dólares; ingresos estimados: 202.100 millones de dólares), Eli Lilly (LLY, BPA estimado: 5,60 dólares; ingresos estimados: 22.420 millones de dólares), Mastercard (MA, BPA estimado: 5,16 dólares; ingresos estimados: 9.650 millones de dólares), Intel y SanDisk. Mañana, la atención se centrará en el IPC subyacente de Tokio, Japón (previsión: 2,6 % interanual), y en el anuncio de la decisión del Banco de Japón sobre los tipos de interés.
El euro continúa bajo presión antes de la decisión de política monetaria del Banco Central Europeo (BCE) de este jueves. Se espera ampliamente que los responsables de política monetaria mantengan sin cambios el tipo de interés de los depósitos en el 2,50 %. Sin embargo, las persistentes presiones inflacionarias impulsadas por los costes de la energía siguen alimentando las especulaciones sobre una posible subida de tipos en diciembre. Esto mantiene a los inversores atentos a la evaluación del banco central sobre la inflación, el crecimiento económico y la futura orientación de la política monetaria.
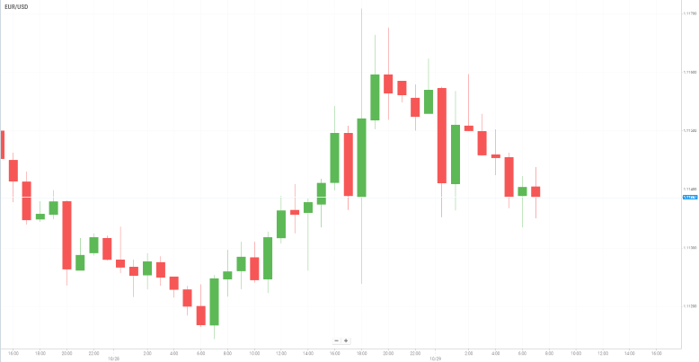
El par EUR/USD cae mientras el dólar estadounidense (USD) se recupera de las pérdidas anteriores tras la decisión de la Reserva Federal de mantener los tipos de interés dentro del rango del 3,75 %-4,00 %. La Fed justificó su decisión señalando la continuidad de la expansión económica, la resiliencia del gasto interno, la fortaleza de la inversión de capital y el sólido crecimiento de la productividad. En cuanto al mercado laboral, el banco central indicó que la creación de empleo se ha mantenido, en términos generales, en línea con el crecimiento de la población activa, mientras que la tasa de desempleo apenas ha variado.
Aunque la Fed reconoció que las presiones inflacionarias siguen siendo elevadas, los responsables de política monetaria optaron por mantener el rango actual de tipos mientras evalúan los nuevos datos económicos y determinan la orientación monetaria más adecuada. La decisión no fue unánime: la gobernadora de la Fed Lisa Cook y la presidenta de la Reserva Federal de Cleveland, Beth Hammack, discreparon y defendieron una subida inmediata de los tipos.
Mientras tanto, el euro afronta una presión adicional, ya que los mercados prevén que el BCE mantenga sin cambios el tipo de interés de los depósitos en el 2,50 % durante la reunión del jueves, después de haber acumulado subidas de 50 puntos básicos a principios de año. No obstante, los persistentes riesgos inflacionarios relacionados con la energía mantienen vivas las expectativas de una posible subida de tipos en diciembre.
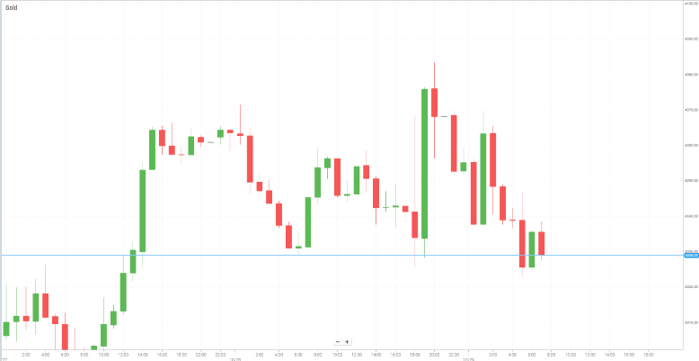
El oro continúa bajo presión bajista este jueves, ya que la renovada demanda del dólar estadounidense (USD) pesa sobre el metal precioso. Aunque el oro se ha recuperado ligeramente desde el mínimo diario, sigue cotizando por debajo del nivel de los 4.050 dólares durante las primeras horas de la sesión europea. Esto refleja la persistencia de las presiones bajistas ante las expectativas de un mayor endurecimiento de la política monetaria por parte de la Reserva Federal (Fed).
El dólar estadounidense atrae nuevas compras después de corregir a la baja desde un máximo de dos semanas tras la decisión del Comité Federal de Mercado Abierto (FOMC) del miércoles. En su reunión de octubre, la Fed mantuvo los tipos de interés sin cambios mediante una votación de 10-2. La gobernadora Lisa Cook y la presidenta de la Reserva Federal de Cleveland, Beth Hammack, discreparon y defendieron una subida de 25 puntos básicos.
Los acontecimientos geopolíticos también contribuyen a la demanda del dólar como activo refugio. Las preocupaciones sobre una posible escalada de las tensiones entre Estados Unidos e Irán se han intensificado tras las informaciones de que funcionarios estadounidenses instaron a varios países árabes del Golfo a prepararse para una posible campaña militar contra Irán después de las elecciones legislativas de mitad de mandato del 3 de noviembre.
El ministro de Asuntos Exteriores iraní, Abbas Araghchi, ha reiterado la disposición de su país a defenderse, al tiempo que mantiene la comunicación con intermediarios para preservar la posibilidad de negociaciones diplomáticas. Mientras tanto, mediadores regionales, incluido Catar, están trabajando para reactivar las conversaciones entre Washington y Teherán con el objetivo de evitar un nuevo conflicto. Las informaciones sobre una carta enviada por el vicepresidente estadounidense, JD Vance, al funcionario iraní Mohsen Rezaei también han alimentado las esperanzas de una nueva iniciativa diplomática.
De cara a las próximas horas, es probable que los operadores mantengan la cautela antes de la publicación del informe preliminar del producto interior bruto (PIB) de Estados Unidos correspondiente al tercer trimestre y del índice de precios del gasto en consumo personal (PCE), el indicador de inflación preferido de la Reserva Federal.
Estos informes podrían aportar nuevas señales sobre la fortaleza de la economía estadounidense y la persistencia de la inflación, lo que podría influir en las expectativas sobre la decisión de política monetaria de la Fed en diciembre.
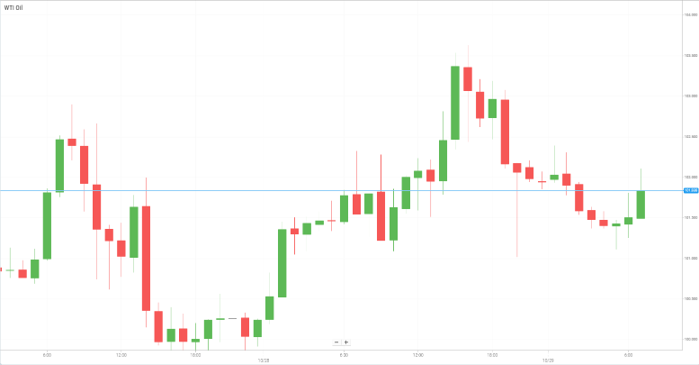
Los precios del petróleo cayeron el jueves, devolviendo parte de las ganancias de la sesión anterior, ya que las renovadas esperanzas de negociaciones diplomáticas redujeron las preocupaciones sobre posibles interrupciones del suministro derivadas de la escalada de las tensiones en Oriente Medio.
El sentimiento del mercado mejoró tras las informaciones de que el vicepresidente estadounidense, JD Vance, había enviado una carta al jefe del Consejo de Seguridad iraní, Mohsen Rezaei, con el objetivo de reactivar las negociaciones de paz. Según The Wall Street Journal, la comunicación pretendía fomentar una nueva iniciativa diplomática entre Washington y Teherán.
A pesar de estos avances diplomáticos, los importantes riesgos geopolíticos siguen respaldando los precios del crudo. Persisten las preocupaciones de que Estados Unidos pueda emprender acciones militares contra Irán después de las elecciones legislativas de mitad de mandato del 3 de noviembre. Al mismo tiempo, la intensificación de los ataques relacionados con el movimiento hutí de Yemen ha aumentado los temores de nuevas interrupciones del suministro energético regional.
Otra fuente de presión sobre los precios del petróleo fueron las expectativas de recuperación de la producción y de la actividad de refino de crudo en Rusia. Los analistas de JPMorgan señalaron que no se habían confirmado nuevos ataques contra infraestructuras de refino rusas desde el ataque del 15 de octubre contra la refinería de Riazán.
Mientras tanto, los últimos datos sobre inventarios estadounidenses ofrecieron señales mixtas para el mercado petrolero. La Administración de Información Energética de Estados Unidos (EIA) informó de que las reservas de petróleo crudo disminuyeron en 1,9 millones de barriles durante la semana finalizada el 23 de octubre, frente a las expectativas de los analistas, que anticipaban un aumento de 15.000 barriles.
Esta reducción, superior a la prevista, sugirió que la demanda subyacente de crudo seguía ofreciendo soporte al mercado. Sin embargo, las reservas de gasolina aumentaron en 3,9 millones de barriles, en marcado contraste con las expectativas del mercado, que apuntaban a una disminución de 900.000 barriles. Este incremento podría indicar una demanda más débil de combustibles refinados.
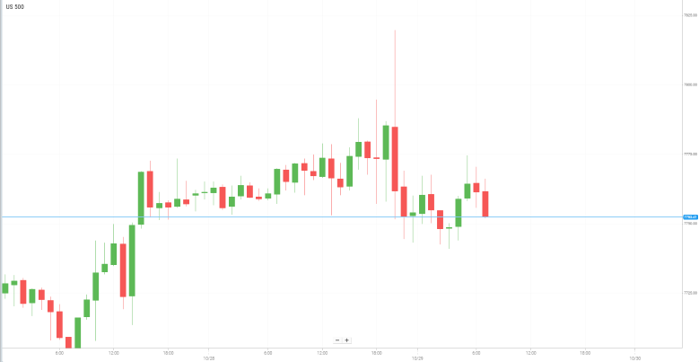
Wall Street cerró modestamente al alza el miércoles después de que la Reserva Federal (Fed) mantuviera los tipos de interés sin cambios, tal como se esperaba ampliamente, mientras los inversores evaluaban las perspectivas de la política monetaria y aguardaban los resultados trimestrales de las principales empresas tecnológicas.
El sentimiento del mercado se vio respaldado por unos resultados mejores de lo esperado de SK Hynix, el fabricante surcoreano de chips de memoria, que contribuyeron a reactivar la demanda de acciones del sector de los semiconductores. Sin embargo, los futuros de las acciones estadounidenses cayeron a primera hora del jueves, presionados por el fuerte descenso de Alphabet tras presentar unos resultados considerablemente inferiores a las expectativas, mientras que Microsoft avanzó después de publicar unos resultados trimestrales mejores de lo previsto.
Las preocupaciones sobre los importantes compromisos de gasto asociados a la infraestructura de inteligencia artificial (IA) continuaron ocupando un lugar destacado. La rentabilidad de Alphabet se vio afectada por la inversión continuada en IA y centros de datos, lo que reforzó las inquietudes de los inversores sobre si estos desembolsos generarán rendimientos suficientes. Por su parte, el mayor crecimiento de Azure de Microsoft ofreció una señal más positiva sobre su capacidad para monetizar las inversiones en IA.
Las perspectivas de política monetaria de la Fed también siguieron siendo un factor clave para los mercados. Aunque los tipos se mantuvieron sin cambios en el 4,0 %, dos responsables de política monetaria defendieron una subida de 25 puntos básicos. Los comentarios del presidente de la Fed, Kevin Warsh, sobre la resiliencia económica y la persistencia de la inflación se interpretaron como restrictivos, lo que impulsó el rendimiento del bono del Tesoro estadounidense a 10 años por encima del 5 % y aumentó las expectativas de una posible subida de tipos en diciembre.
De cara a las próximas sesiones, los datos del PIB y de la inflación PCE de Estados Unidos, junto con los nuevos resultados trimestrales de las principales empresas tecnológicas, incluida Amazon, probablemente determinarán la dirección del mercado a corto plazo.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


