
Cotizado en 
 Years active Years active
 19/10/2026 - 07:20 UTC
El índice del dólar estadounidense (USDX) cedió las ganancias iniciales derivadas de su condición de activo refugio y cotizó sin cambios en torno a 101,80, tras retroceder desde un máximo intradía de 102,01. Inicialmente, el dólar abrió al alza debido al fuerte repunte de los rendimientos de los bonos franceses a 10 años, que subieron un 1,55 % hasta situarse cerca del 4,85 %, en medio del agravamiento de los disturbios sociales. Sin embargo, posteriormente perdió sus ganancias a medida que la atención general del mercado volvió a centrarse en la política monetaria estadounidense y en las persistentes preocupaciones sobre la infraestructura de IA. La postura poco concluyente del presidente de la Reserva Federal, Kevin Warsh, durante el período de silencio previo a la reunión obligó a los participantes del mercado a reducir sus expectativas de una subida de los tipos de interés en octubre hasta aproximadamente el 15 %. No obstante, los operadores siguen descontando una probabilidad superior al 90 % de una subida de tipos en la reunión del Comité Federal de Mercado Abierto (FOMC) de diciembre. Durante la última semana, el USDX cayó un 0,41 %.
Las distintas clases de activos globales siguen estando condicionadas por los mensajes de los bancos centrales y la intensificación de las noticias geopolíticas. Los datos de inflación de Estados Unidos, superiores a lo esperado la semana pasada, mantuvieron intactas las expectativas subyacentes de un endurecimiento monetario. Sin embargo, el fuerte retroceso de los rendimientos de los bonos del Tesoro estadounidense desde sus máximos de varios años limitó el impulso alcista adicional del dólar. Mientras tanto, la intensificación de los conflictos en Oriente Medio y Europa del Este mantuvo una prima de riesgo geopolítico constante en los mercados, proporcionando un respaldo subyacente a los activos refugio a pesar de las señales contradictorias sobre la política monetaria.
El oro (XAU/USD) mantuvo unas modestas ganancias intradía el lunes, permaneciendo prácticamente estable dentro de su rango habitual, por debajo de los 4.200 dólares por onza. Los menores rendimientos de los bonos del Tesoro y el debilitamiento del dólar proporcionaron un impulso favorable al oro, un activo que no genera intereses, mientras que la menor probabilidad de una subida de tipos de la Fed en octubre incentivó compras selectivas en las caídas. Sin embargo, las sólidas expectativas de una subida de tipos en diciembre y los persistentes riesgos inflacionarios impulsados por la energía mantuvieron al metal precioso por debajo de niveles de resistencia clave. La semana pasada, el oro cayó un 0,64 %.
El petróleo crudo West Texas Intermediate (WTI) retrocedió por debajo de los 97,50 dólares por barril el lunes, poniendo fin a una racha alcista de siete días después de que el presidente de Estados Unidos, Donald Trump, firmara una orden ejecutiva que suspendía la mayoría de los aranceles y las sanciones contra Rusia. A pesar de este retroceso, los precios del crudo siguen contando con un sólido respaldo cerca de máximos de un mes debido al aumento de las tensiones geopolíticas. Durante el fin de semana, tres petroleros resultaron dañados en el estrecho de Ormuz, mientras que la Guardia Revolucionaria Islámica de Irán mantuvo un estricto control sobre esta vía marítima. Al mismo tiempo, ataques con drones ucranianos tuvieron como objetivo infraestructuras petroleras rusas en San Petersburgo y continuaron los enfrentamientos en Yemen. La semana pasada, el petróleo se disparó un 10,95 %.
Los mercados bursátiles asiáticos registraron una negociación volátil y divergente tras una semana de fuertes liquidaciones en las acciones tecnológicas globales. El sentimiento general del mercado recibió apoyo del crecimiento interanual del 4,5 % del PIB de China en el tercer trimestre, lo que ayudó a índices de China continental, como el Shanghai Composite y el CSI 300, a reducir sus pérdidas iniciales, mientras que el Nikkei 225 de Japón cayó. Las acciones tecnológicas continuaron bajo presión debido al escrutinio sobre la deuda vinculada a la infraestructura de IA y al aumento de la competencia china. El fabricante de chips de memoria ChangXin Memory Technologies (CXMT) cayó un 7,6 %. Durante la última semana, importantes fabricantes regionales de semiconductores registraron descensos significativos: SK Hynix cayó un 25,11 %, Samsung Electronics perdió un 18,55 %, Kioxia se desplomó un 24,32 %, Murata Manufacturing retrocedió un 13,42 % y TSMC bajó un 5,09 %.
Los futuros de la renta variable estadounidense repuntaron el domingo por la noche, liderados por los futuros del Nasdaq y del S&P 500, ofreciendo un respiro tras una semana especialmente difícil para las acciones de crecimiento y los fabricantes de semiconductores. CoreWeave, desarrollador de infraestructura de IA cuya elevada carga de deuda se convirtió en uno de los principales focos de la liquidación bursátil de la semana pasada, se desplomó un 25,25 % durante ese período. Entre los principales gigantes tecnológicos de gran capitalización, Nvidia cayó un 6,68 % y Meta Platforms retrocedió un 1,25 % en el período de cinco sesiones, mientras los inversores reevaluaban el ritmo del gasto de capital y los plazos para obtener rentabilidad en todo el sector.
De cara a los próximos días, los operadores siguen de cerca las intervenciones de los principales bancos centrales y las publicaciones de datos económicos previstas para esta semana. Hoy, los participantes del mercado estarán atentos al IPC interanual del Reino Unido (previsión del 3,1 % frente al 3,4 % anterior) a las 9:00, seguido de un discurso del gobernador del Banco de Inglaterra (BOE), Andrew Bailey, a las 16:00. Más adelante, la atención se trasladará a las solicitudes de subsidio por desempleo de Estados Unidos (previsión de 200.000) el jueves, así como a los índices PMI preliminares de manufactura y servicios de la eurozona, el Reino Unido y Estados Unidos, previstos para el viernes. También se publicarán la lectura revisada del índice de confianza del consumidor de la Universidad de Michigan y las expectativas de inflación. El calendario corporativo también ocupará un lugar destacado con la publicación de resultados de importantes empresas como SpaceX, GE Aerospace, Netflix, Meta Platforms, Tesla, IBM y Texas Instruments.
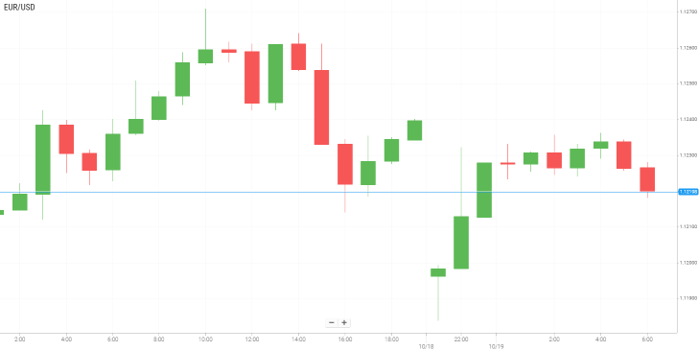
El par EUR/USD se vio sometido a presiones vendedoras el lunes y cotizó en torno a 1,1215 durante las primeras horas de la sesión asiática, mientras las crecientes preocupaciones fiscales y la inestabilidad política en Francia pesaban sobre el euro.
El diferencial entre los rendimientos de los bonos gubernamentales franceses y alemanes a 10 años superó los 150 puntos básicos en la sesión anterior, lo que reflejó el aumento de las preocupaciones de los inversores sobre las perspectivas financieras de Francia. El diferencial alcanzó su nivel más alto desde la crisis de deuda de la eurozona de 2011, poniendo de manifiesto el resurgimiento de los temores sobre la estabilidad fiscal del país.
Las tensiones políticas también se han intensificado, con protestas en varias ciudades francesas que derivaron en enfrentamientos entre la policía y los manifestantes. Según Bloomberg, los disturbios, que incluyeron saqueos e incendios en lugares emblemáticos, constituyeron algunos de los episodios de violencia callejera más graves del país en años. El presidente francés, Emmanuel Macron, expresó su indignación y vergüenza por la violencia generalizada y pidió restablecer el orden público.
La presidenta del Banco Central Europeo (BCE), Christine Lagarde, declaró durante la cumbre del Fondo Monetario Internacional (FMI) y el Banco Mundial en Bangkok que Francia debe abordar sus desafíos estructurales mediante su política fiscal nacional. Mientras tanto, el avance de España hacia la convocatoria de elecciones anticipadas, previstas para el 29 de noviembre, ha aumentado las preocupaciones sobre la incertidumbre política en toda la eurozona.
En Estados Unidos, el presidente de la Reserva Federal, Kevin Warsh, ofreció pocas indicaciones sobre las perspectivas de los tipos de interés el viernes y afirmó que no «prejuzga las reuniones». Los mercados esperan cada vez más que la Fed mantenga los tipos sin cambios en su próxima reunión de política monetaria. Según la herramienta CME FedWatch, la probabilidad de que esto ocurra ha aumentado hasta el 83,9 %, frente al 49 % registrado un mes antes.
En general, los crecientes riesgos fiscales y la incertidumbre política en Francia siguen ejerciendo presión sobre el euro, mientras que las expectativas en torno a la próxima decisión de política monetaria de la Reserva Federal continúan siendo un factor clave para el par EUR/USD.
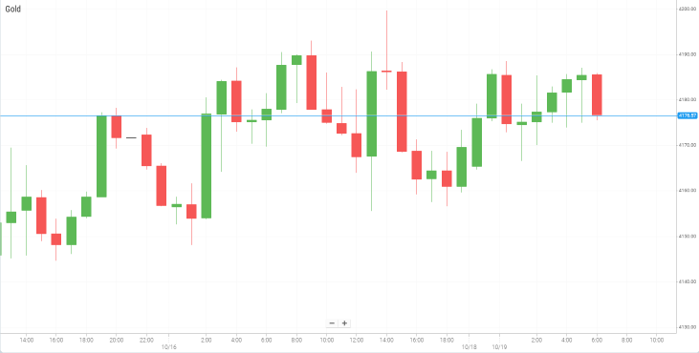
El oro avanzó ligeramente durante la sesión asiática del lunes, pero permaneció dentro de su rango de negociación habitual, por debajo del nivel de los 4.200 dólares, ya que las señales contradictorias sobre las perspectivas de política monetaria de la Reserva Federal limitaron el impulso del metal precioso.
El descenso de los rendimientos de los bonos del Tesoro estadounidense desde sus máximos de varios años ha proporcionado respaldo al oro, mientras que el dólar estadounidense ha retrocedido hasta mínimos de dos semanas. Los comentarios del presidente de la Reserva Federal, Kevin Warsh, también redujeron las expectativas de una subida de los tipos de interés en octubre, después de que reiterara que no «prejuzga las reuniones».
Sin embargo, las perspectivas para el metal precioso siguen siendo inciertas. Los datos de inflación de Estados Unidos, superiores a lo esperado y publicados la semana pasada, han reforzado las expectativas de un mayor endurecimiento monetario.
Las tensiones geopolíticas también están influyendo en la dinámica de los mercados. Los precios del petróleo crudo subieron el viernes hasta situarse cerca de máximos de un mes, mientras la intensificación de los conflictos en Oriente Medio y Europa del Este aumentaba la preocupación por posibles interrupciones del suministro. Según los informes, tres petroleros resultaron dañados durante el fin de semana en el estrecho de Ormuz, mientras que la Guardia Revolucionaria Islámica de Irán mantuvo las restricciones al tránsito por esta vía marítima estratégica.
Mientras tanto, los ataques con drones ucranianos tuvieron como objetivo infraestructuras energéticas rusas, incluida una terminal de exportación de petróleo y un depósito de almacenamiento en San Petersburgo. Los continuos enfrentamientos entre Arabia Saudí y los rebeldes hutíes respaldados por Irán en Yemen han contribuido aún más a la incertidumbre regional. Asimismo, Mohsen Rezaei, funcionario del Consejo Supremo de Seguridad Nacional de Irán, advirtió que Teherán había preparado un nuevo plan de represalia en caso de que se reanudaran los ataques estadounidenses e israelíes.
Aunque los riesgos geopolíticos suelen impulsar la demanda de activos refugio como el oro, también pueden fortalecer el dólar estadounidense, lo que podría limitar las ganancias del metal precioso denominado en dólares. Por otra parte, las expectativas de unos tipos de interés más elevados incrementan el coste de oportunidad de mantener activos que no generan rendimientos, creando otro obstáculo para el oro.
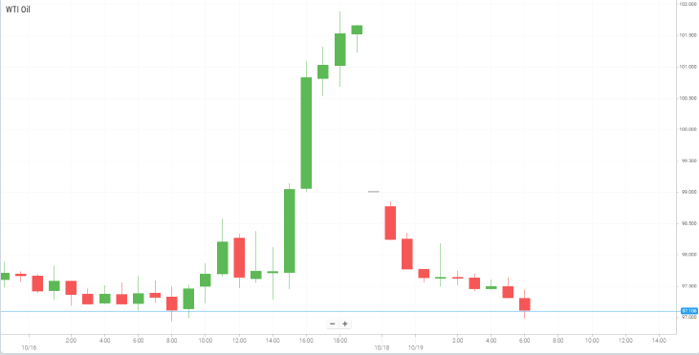
Los precios del petróleo cayeron con fuerza el lunes, mientras los mercados evaluaban la posibilidad de un aumento del suministro de petróleo ruso tras la decisión del presidente estadounidense, Donald Trump, de suspender numerosas sanciones contra Rusia y eximir de los aranceles propuestos a los países que importan petróleo ruso. El descenso se produjo después de que los precios del crudo subieran casi un 5 % la semana pasada debido a las persistentes interrupciones del suministro, especialmente en Oriente Medio.
Trump firmó el viernes una orden ejecutiva para suspender numerosas sanciones contra Rusia, poco antes de que entraran en vigor. También eximió de los aranceles propuestos a los países que importan petróleo ruso, alegando intereses nacionales de Estados Unidos. Esta decisión apunta a un posible cambio en la estrategia de Washington respecto a las exportaciones energéticas rusas y ha elevado las expectativas de que lleguen suministros adicionales a los mercados mundiales, aliviando así la presión alcista sobre los precios.
A pesar de la posibilidad de un aumento de los suministros rusos, la incertidumbre en torno al estrecho de Ormuz continúa respaldando los precios del petróleo. El ministro de Asuntos Exteriores iraní, Abbas Araqchi, afirmó el domingo que la propuesta de Teherán de reabrir esta vía marítima estratégica en un plazo de siete días seguía sobre la mesa, al tiempo que criticó a Washington por no aceptar la propuesta.
El cierre del estrecho de Ormuz ha interrumpido una ruta por la que normalmente transita aproximadamente el 20 % del suministro mundial de petróleo, con un impacto especialmente significativo en las economías asiáticas. Aunque los flujos petroleros a través de esta vía marítima mejoraron brevemente en septiembre, los nuevos ataques iraníes contra el transporte marítimo han vuelto a generar preocupación por la seguridad del suministro.
La dirección del mercado dependerá en gran medida de si el petróleo ruso adicional llega a los mercados internacionales y de si los esfuerzos diplomáticos consiguen restablecer el tráfico marítimo a través del estrecho de Ormuz. Hasta que exista una mayor claridad en ambos frentes, es probable que los precios del crudo sigan siendo sensibles a los acontecimientos geopolíticos, a la política de sanciones y a los cambios en las expectativas sobre la oferta mundial.
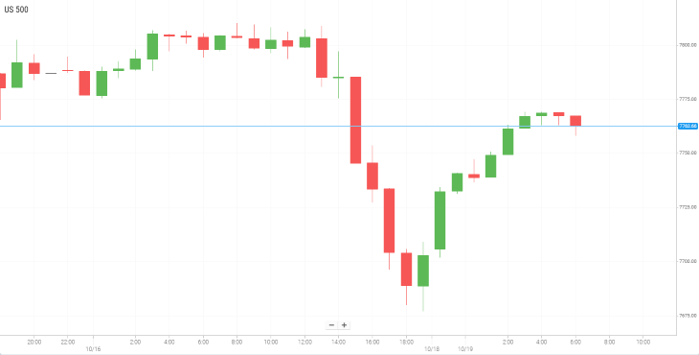
Wall Street cerró a la baja el viernes, ya que la reaparición de las preocupaciones sobre las valoraciones de la inteligencia artificial, el aumento de los costes de financiación y la persistencia de la inflación pesaron sobre el sentimiento de los inversores.
Las acciones vinculadas a la inteligencia artificial afrontaron una presión vendedora significativa debido a las preocupaciones por la creciente competencia de los fabricantes chinos de chips y por el aumento de la deuda utilizada para financiar la expansión de la infraestructura de IA.
Los proveedores de infraestructura de IA también sufrieron presiones. CoreWeave y Nebius cayeron más de un 25 % durante la semana, en medio de las preocupaciones sobre la sostenibilidad de sus modelos de negocio, sus necesidades de financiación y las perspectivas de los proveedores especializados en servicios de computación en la nube. Mientras tanto, las informaciones de que algunos inversores de Anthropic habían reducido sus expectativas de valoración para una posible oferta pública inicial (OPI) de la empresa, desde 2 billones hasta aproximadamente 1,5 billones de dólares, debilitaron aún más el sentimiento en todo el sector de la IA.
La política monetaria siguió siendo otro de los principales focos de atención de los inversores, después de que unos datos de inflación de los precios al consumidor y al productor en Estados Unidos, superiores a lo esperado, aumentaran las expectativas de una subida de los tipos de interés a finales de octubre. Sin embargo, el presidente de la Reserva Federal, Kevin Warsh, no ofreció indicaciones claras sobre un posible endurecimiento adicional durante sus intervenciones en las reuniones anuales del FMI y el Banco Mundial en Bangkok. Su negativa a anticipar la próxima decisión de política monetaria alivió algunas preocupaciones sobre una subida inminente de los tipos.
Wall Street afronta una combinación compleja de valoraciones elevadas, incertidumbre sobre la rentabilidad de las inversiones en IA, inflación persistente y riesgos geopolíticos. Aunque los resultados empresariales han respaldado el repunte del mercado en 2026, los inversores se preguntan cada vez más si el crecimiento de los beneficios podrá mantener su ritmo actual.
La próxima temporada de resultados del tercer trimestre será especialmente importante para determinar si las principales empresas tecnológicas pueden justificar sus valoraciones y tranquilizar a los inversores respecto a la rentabilidad del gasto en infraestructura de IA.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


