
Cotizado en 
 Years active Years active
 20/10/2026 - 07:30 UTC
El índice del dólar estadounidense (USDX) se debilitó un 0,18 %, situándose cerca de 101,80, mientras los participantes del mercado continuaban evaluando las expectativas sobre la política monetaria estadounidense antes de la próxima reunión de la Reserva Federal. A pesar de que los precios mayoristas al productor aumentaron un 6,3 % interanual en septiembre y la inflación general al consumidor alcanzó el 3,7 %, los comentarios recientes del presidente de la Fed, Kevin Warsh, reforzaron las previsiones del mercado de que los tipos de interés se mantendrán sin cambios. Al destacar que el endurecimiento monetario reciente había contribuido a la estabilidad de los precios y evitar pronunciarse anticipadamente sobre las próximas reuniones, Warsh mantuvo una postura poco comprometida. Como resultado, los mercados monetarios asignaron una probabilidad del 82,8 % a que el Comité Federal de Mercado Abierto (FOMC) mantenga los tipos de interés sin cambios en su reunión de octubre.
Los mercados mundiales de materias primas y activos financieros se ajustaron a los cambios en la dinámica del mercado de bonos y al aumento de las alertas de seguridad en Oriente Medio. Tras los recientes flujos hacia activos refugio, desencadenados por las preocupaciones sobre las valoraciones de las empresas de inteligencia artificial, el rendimiento de referencia de los bonos del Tesoro estadounidense a 10 años repuntó hasta el 5,13 %, reduciendo la demanda de oro, un activo que no genera rendimientos. Al mismo tiempo, la escalada de las amenazas geopolíticas en las principales rutas marítimas comerciales mantuvo una prima de riesgo en los mercados energéticos, pese a los sólidos volúmenes de exportación procedentes del golfo Pérsico.
El oro (XAU/USD) cayó un 1,26 % en su última sesión de negociación, cotizando cerca de los 4.120 dólares por onza y poniendo fin a las ganancias recientes. El metal precioso se vio presionado por el aumento de los rendimientos de los bonos del Tesoro estadounidense y por la expectación ante los próximos resultados corporativos del tercer trimestre de los principales gigantes tecnológicos y proveedores de servicios en la nube a gran escala. Las mayores previsiones de gasto de capital de las grandes empresas tecnológicas impulsaron los rendimientos al alza, aumentando el coste de oportunidad de mantener oro y eclipsando el respaldo subyacente derivado de su condición de activo refugio ante las interrupciones del suministro energético.
El petróleo West Texas Intermediate (WTI) avanzó un 0,55 % en su última sesión de negociación, situándose en torno a los 99,15 dólares por barril y manteniéndose cerca de un máximo de un mes. Los precios de la energía recibieron apoyo de las nuevas advertencias de seguridad emitidas por el Cuerpo de la Guardia Revolucionaria Islámica de Irán (CGRI) sobre una posible ampliación de los bloqueos marítimos al estrecho de Bab el-Mandeb y al canal de Suez, junto con las afirmaciones de los hutíes sobre ataques contra infraestructuras energéticas y navales saudíes. Sin embargo, el impulso alcista se vio parcialmente moderado por las declaraciones del secretario de Energía de Estados Unidos, Chris Wright, quien confirmó que los flujos de crudo a través del golfo Pérsico se habían recuperado hasta aproximadamente el 80 % de los niveles anteriores a la guerra.
Los mercados bursátiles asiáticos cotizaron a la baja, ya que el persistente escrutinio de la deuda vinculada a las infraestructuras de inteligencia artificial y de la rentabilidad del capital siguió presionando a las acciones tecnológicas de la región. El KOSPI de Corea del Sur encabezó las pérdidas regionales, mientras los fabricantes de chips de memoria continuaban sometidos a una intensa presión vendedora. SK Hynix cayó un 4,70 % y Samsung Electronics retrocedió un 3,21 % en sus últimas sesiones. Los exportadores tecnológicos japoneses y regionales también registraron descensos: Kioxia perdió un 4,30 %, TDK cayó un 3,23 %, Murata Manufacturing retrocedió un 3,03 % y Taiwan Semiconductor Manufacturing Company (TSMC) bajó un 0,62 %. Mientras tanto, el Banco Popular de China mantuvo sin cambios sus tipos preferenciales de los préstamos (Loan Prime Rates) a uno y cinco años, en el 3,00 % y el 3,50 %, respectivamente.
Los mercados bursátiles estadounidenses experimentaron una recuperación moderada, ya que los principales índices de referencia repuntaron tras registrar su mayor caída semanal desde finales de junio. El índice de semiconductores de Filadelfia avanzó, poniendo fin a una racha de ocho sesiones consecutivas de pérdidas, mientras que el conjunto de las acciones tecnológicas se estabilizó. El fabricante de chips Nvidia subió un 1,39 % en su última sesión, después de que los comentarios de su dirección tranquilizaran a los inversores respecto a los balances de las infraestructuras privadas de computación en la nube. Por su parte, CoreWeave cayó un 0,56 % y Meta Platforms retrocedió un 0,57 %.
De cara a las próximas sesiones, los participantes del mercado esperan la publicación de datos macroeconómicos clave y de importantes resultados empresariales. A lo largo del día de hoy, los operadores seguirán de cerca el informe de empleo ADP de Estados Unidos, los inicios de construcción de viviendas, los permisos de construcción y el informe de inventarios de crudo del Instituto Americano del Petróleo (API). Durante el resto de la semana, la atención se desplazará hacia las solicitudes de subsidio por desempleo en Estados Unidos del jueves (previsión: 200.000) y los índices PMI preliminares de manufacturas y servicios del viernes en la eurozona, el Reino Unido y Estados Unidos, junto con la revisión del índice de confianza del consumidor de la Universidad de Michigan.
El calendario de resultados sigue concentrándose en los líderes de los sectores tecnológico e industrial, con publicaciones previstas de SpaceX (+1,33 %), Netflix (-1,00 %), GE Aerospace, Meta Platforms, Tesla, IBM, Texas Instruments, Procter & Gamble y General Motors.
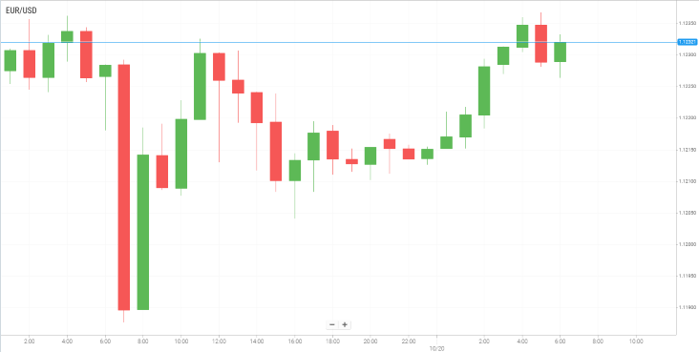
El par EUR/USD cotizó al alza, en torno a 1,1215, durante las primeras horas de la sesión asiática del martes, aunque las crecientes preocupaciones políticas y fiscales en Francia podrían limitar nuevas subidas. Mientras tanto, se espera que la encuesta de confianza económica ZEW de Alemania y el informe de empleo ADP de Estados Unidos proporcionen nuevas señales para orientar al mercado a lo largo del día.
Las autoridades francesas han impuesto toques de queda nocturnos en algunas zonas del centro de París y en varias otras ciudades tras un fin de semana de disturbios y saqueos. El primer ministro, Sébastien Lecornu, afirmó que el Gobierno estaba decidido a restablecer el orden público y que estudiaría la aplicación de toques de queda locales y parciales cuando fuera necesario, descartando al mismo tiempo un toque de queda generalizado en ciudades enteras. Los disturbios han aumentado las preocupaciones sobre la estabilidad política de Francia y el deterioro de sus perspectivas fiscales, lo que ha lastrado el sentimiento hacia el euro.
Mientras tanto, los acontecimientos en Estados Unidos están influyendo en las expectativas sobre la política monetaria de la Reserva Federal. El presidente de la Fed, Kevin Warsh, expresó recientemente su optimismo respecto a la resiliencia de la economía estadounidense, pero ofreció pocas indicaciones sobre las perspectivas de los tipos de interés.
El euro continúa mostrando un rendimiento inferior al de otras divisas principales, ya que los disturbios internos y las tensiones geopolíticas pesan sobre el sentimiento del mercado. Las acciones francesas y los bonos soberanos del país también han tenido un comportamiento inferior al de sus homólogos, mientras que el diferencial de rendimiento de los bonos franceses frente a los alemanes se ha ampliado hasta aproximarse al extremo superior de su rango histórico reciente.
Los riesgos geopolíticos refuerzan las perspectivas prudentes después de que, según informaciones recientes, el presidente ucraniano, Volodímir Zelenski, afirmara que Estados Unidos estaba presionando a Ucrania, y no a Rusia, para que hiciera concesiones. Estos acontecimientos están aumentando la incertidumbre en los mercados financieros y podrían seguir limitando la recuperación del euro a corto plazo.
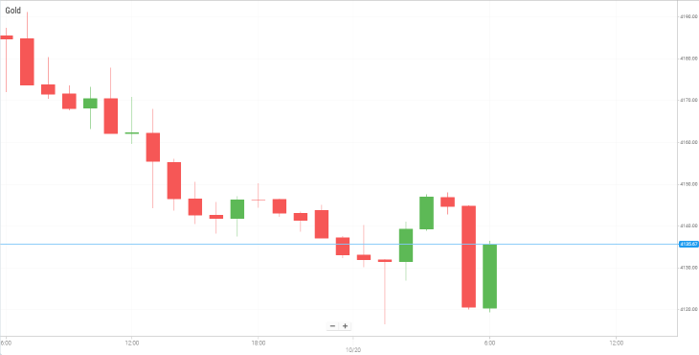
El oro (XAU/USD) cayó hasta aproximadamente los 4.120 dólares durante las primeras horas de la sesión europea del martes, al enfrentarse a una nueva presión vendedora mientras los rendimientos de los bonos del Tesoro estadounidense se recuperaban y los precios del petróleo subían. Estos acontecimientos han pesado sobre el metal precioso, que no genera ingresos por intereses y suele resultar menos atractivo cuando aumentan los rendimientos de los activos que sí los ofrecen.
Los rendimientos de los bonos del Tesoro estadounidense han mostrado señales de recuperación antes de la publicación de los resultados trimestrales de las principales empresas tecnológicas de Estados Unidos. En el momento de redactar este informe, el rendimiento del bono estadounidense a 10 años bajaba un 0,35 %, hasta aproximadamente el 5,13 %, después de haber subido un 1,2 % el lunes. Una recuperación sostenida de los rendimientos podría ejercer una presión adicional sobre los precios del oro al aumentar el coste de oportunidad de mantener este activo que no genera intereses.
Mientras tanto, las preocupaciones sobre el suministro energético se han intensificado después de que Irán advirtiera de que podría ampliar su bloqueo más allá del estrecho de Ormuz a otras vías navegables estratégicas. Esta amenaza ha aumentado la inquietud ante posibles interrupciones del suministro mundial de petróleo y ha contribuido a impulsar los precios de la energía al alza.
A corto plazo, la dirección del oro probablemente dependerá de los movimientos de los rendimientos de los bonos del Tesoro estadounidense, de la evolución de los mercados energéticos mundiales y de las señales que emitan las principales empresas tecnológicas sobre sus planes de inversión en inteligencia artificial. Una nueva recuperación de los rendimientos podría prolongar la presión sobre el oro, mientras que un renovado interés por los activos refugio o una caída de los rendimientos podrían ofrecerle respaldo.
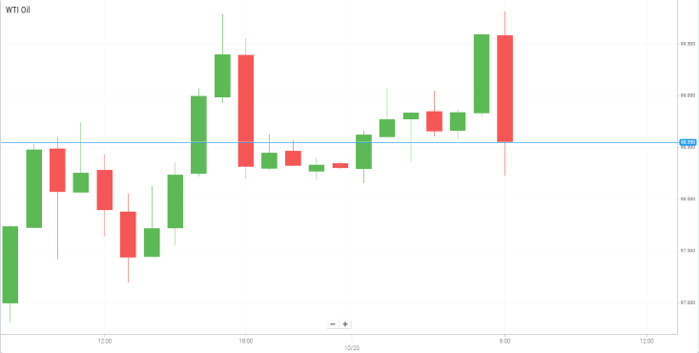
Los precios del petróleo se mantuvieron cerca de máximos de cinco meses el martes, ya que los nuevos ataques contra el transporte marítimo y las infraestructuras energéticas saudíes intensificaron las preocupaciones sobre posibles interrupciones del suministro mundial. Las tensiones en torno al estrecho de Ormuz siguen siendo un factor clave para el sentimiento del mercado.
El primer vicepresidente de Irán, Mohammad Reza Aref, afirmó que Teherán no tenía otra opción que hacer valer su control sobre esta vía marítima estratégica para proteger su seguridad, al tiempo que responsabilizó a Estados Unidos de la crisis. Añadió que Irán podría garantizar el paso seguro de los países amigos, lo que incrementó la incertidumbre sobre el tránsito de petroleros por una de las rutas de transporte energético más importantes del mundo.
Las preocupaciones se intensificaron después de que la Guardia Revolucionaria iraní afirmara que un petrolero había chocado contra una mina naval y se había incendiado en el estrecho de Ormuz. El incidente no pudo verificarse de forma independiente, y algunos informes indicaron que el buque podría haber estado utilizando una ruta no autorizada. Tampoco estaba claro si el incidente guardaba relación con un corredor marítimo respaldado por Estados Unidos a lo largo de la costa de Omán.
Por otro lado, la posibilidad de que llegue más petróleo ruso a los mercados mundiales podría contribuir a aliviar las presiones sobre el suministro. La orden ejecutiva del presidente estadounidense, Donald Trump, que exime de determinadas sanciones y aranceles relacionados con Rusia, podría ofrecer cierto alivio, aunque la Administración todavía no ha tomado una decisión definitiva. La producción petrolera rusa aumentó ligeramente en septiembre, pero siguió muy por debajo de los niveles registrados un año antes, lo que limita la capacidad de un suministro ruso adicional para compensar las interrupciones en Oriente Medio.
En conjunto, el mercado petrolero continúa atrapado entre los persistentes riesgos geopolíticos y las señales de una recuperación gradual de los flujos de crudo. Los continuos ataques contra el transporte marítimo y las infraestructuras energéticas podrían impulsar los precios al alza, especialmente si se imponen nuevas restricciones en el estrecho de Ormuz. Sin embargo, una recuperación sostenida de las exportaciones del golfo Pérsico o una flexibilización de las restricciones sobre el suministro energético ruso podrían contribuir a moderar los precios.
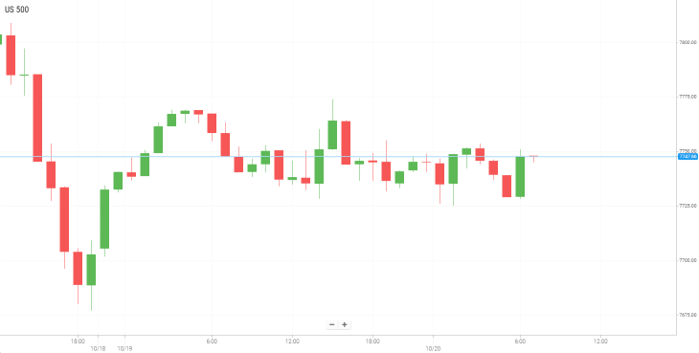
Las bolsas estadounidenses cerraron mayoritariamente al alza el lunes, recuperándose de una fuerte liquidación de acciones vinculadas a la inteligencia artificial que había llevado a Wall Street a registrar su peor comportamiento semanal desde finales de junio. El rebote se produjo cuando los inversores dirigieron su atención hacia una intensa temporada de resultados del tercer trimestre, en la que varias grandes empresas tecnológicas se preparan para publicar cifras que podrían determinar la próxima dirección del mercado.
Los inversores se centran ahora en una serie de importantes resultados empresariales previstos a lo largo de esta semana y hasta noviembre. SpaceX y Netflix publicarán sus resultados el martes, seguidas de Meta Platforms y Tesla el miércoles. Se espera que estas cifras aporten información relevante sobre la rentabilidad empresarial, la demanda de los consumidores y las perspectivas del gasto de capital relacionado con la inteligencia artificial.
Los resultados de Meta serán objeto de especial atención para conocer las novedades sobre sus iniciativas de inteligencia artificial, mientras que las cifras de Tesla se analizarán en busca de señales de fortaleza en su negocio principal de vehículos eléctricos. El desempeño de Netflix ofrecerá más información sobre el crecimiento de suscriptores, el gasto en contenidos y su capacidad para mantener la rentabilidad en un entorno de competencia cada vez más intensa.
Los participantes del mercado también buscarán indicios de que las inversiones en inteligencia artificial se están traduciendo en mayores ingresos y beneficios. Las empresas que presenten resultados sólidos junto con previsiones futuras creíbles podrían contribuir a prolongar la recuperación bursátil. Sin embargo, unos resultados decepcionantes o señales de que el gasto está aumentando más rápido de lo que se esperan obtener rendimientos podrían reavivar la presión sobre las valoraciones de las empresas tecnológicas.
En general, la recuperación de Wall Street refleja un renovado interés comprador tras las ventas masivas de la semana pasada impulsadas por la inteligencia artificial, aunque las perspectivas siguen siendo inciertas. Los resultados empresariales, la sostenibilidad de las inversiones en IA, los movimientos de los rendimientos de los bonos del Tesoro y los acontecimientos geopolíticos probablemente determinarán si el rebote puede continuar.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


