
Cotizado en 
 Years active Years active
 04/11/2026 - 08:20 UTC
El Índice del Dólar Estadounidense (USDX) cayó hasta su nivel más bajo desde finales de septiembre, retrocediendo con fuerza hacia la zona de 101,25 durante la sesión asiática del miércoles. El dólar sufrió una intensa presión vendedora después de que los primeros resultados de las elecciones de mitad de mandato en Estados Unidos apuntaran a una victoria demócrata en ambas cámaras del Congreso, la Cámara de Representantes y el Senado, aumentando las perspectivas de un futuro bloqueo político en Washington. La caída de los rendimientos de los bonos del Tesoro estadounidense añadió presión bajista sobre la divisa, aunque las pérdidas se vieron parcialmente amortiguadas por las expectativas de una Reserva Federal más restrictiva. Los datos de CME FedWatch indicaron una probabilidad cercana al 80% de una subida de tipos en diciembre, respaldada por el informe JOLTS del martes, que mostró que las ofertas de empleo aumentaron hasta los 7,523 millones en septiembre.
Los mercados mundiales de materias primas y energía experimentaron una volatilidad considerable ante la confluencia de las tensiones geopolíticas y los resultados electorales. El oro (XAU/USD) superó el miércoles el importante umbral psicológico de los 4.000 dólares, beneficiándose considerablemente de la demanda de activos refugio provocada por la incertidumbre política, la caída de los rendimientos de los bonos y el debilitamiento del dólar. Mientras tanto, el petróleo West Texas Intermediate (WTI) rebotó hacia los 96,10 dólares por barril, recuperándose después de una fuerte caída semanal del 7%. Los precios del crudo encontraron apoyo en la persistente incertidumbre en torno a las negociaciones de paz entre Estados Unidos e Irán, pese a que Donald Trump señaló que no existen planes inmediatos para atacar Irán y a los informes que indican que el estrecho de Ormuz continúa restringido debido a riesgos de seguridad e incidentes relacionados con minas navales.
Las elecciones de mitad de mandato de 2026 en Estados Unidos dieron lugar a una contundente «ola azul», con los primeros recuentos de Associated Press mostrando que el Partido Demócrata obtuvo la mayoría en el Senado (53 escaños) y una mayoría significativa en la Cámara de Representantes (220 escaños). Los votantes expresaron un descontento generalizado por la persistente inflación, los elevados costes energéticos y el prolongado conflicto con Irán bajo las mayorías republicanas. Se espera que el nuevo equilibrio de poder en el Congreso plantee importantes obstáculos legislativos a la agenda política del presidente Donald Trump durante el resto de su mandato, provocando una volatilidad inicial en los futuros de Wall Street ante las preocupaciones por las restricciones al gasto federal y un mayor escrutinio regulatorio sobre la infraestructura de inteligencia artificial.
Los mercados bursátiles asiáticos registraron fuertes caídas el miércoles, lideradas por importantes pérdidas en los valores tecnológicos y relacionados con la inteligencia artificial, mientras los inversores evaluaban el resultado electoral estadounidense y los posibles obstáculos regulatorios. Los principales índices regionales retrocedieron, con fuertes descensos en el KOSPI de Corea del Sur y el Nikkei 225 de Japón. En las últimas sesiones de negociación, importantes empresas tecnológicas y fabricantes de semiconductores registraron movimientos destacados, entre ellos AMD (-4,17%), Nvidia (+0,99%), SK Hynix (-1,36%), Samsung Electronics (-3,79%), Kioxia (-22,75%), TDK (-4,94%) y SoftBank (-6,10%). Los índices chinos y de Hong Kong registraron resultados mixtos mientras el sentimiento de riesgo regional se ajustaba al cambio político en Washington.
Los mercados bursátiles estadounidenses reaccionaron con cautela a los resultados electorales, aunque el sentimiento recibió un impulso gracias a Advanced Micro Devices (AMD), que presentó sólidos resultados del tercer trimestre, con un aumento interanual de los ingresos del 45%, hasta los 13.380 millones de dólares. Además, la compañía publicó unas optimistas previsiones de ingresos para el cuarto trimestre, de aproximadamente 17.000 millones de dólares, impulsando sus acciones durante la negociación posterior al cierre del mercado.
De cara a los próximos días, los participantes del mercado siguen de cerca un intenso calendario económico y de decisiones de los bancos centrales para el resto de la semana. Hoy, los operadores estarán pendientes de los principales resultados trimestrales de importantes compañías, entre ellas Berkshire Hathaway (BPA estimado: 5,78 $, ingresos estimados: 100.930 millones de dólares), Arm Holdings (BPA estimado: 0,41 $, ingresos estimados: 1.070 millones de dólares), McDonald's (BPA estimado: 3,38 $, ingresos estimados: 7.290 millones de dólares) y Qualcomm (BPA estimado: 2,17 $, ingresos estimados: 10.140 millones de dólares).
La atención se desplazará el jueves hacia el Banco de Inglaterra, cuya tasa oficial de interés se espera que se sitúe en el 4,00%, junto con la publicación del Informe de Política Monetaria, el resumen de la reunión, las votaciones y el discurso del gobernador Andrew Bailey.
La semana concluirá el viernes con el importante informe estadounidense de variación del empleo no agrícola (Non-Farm Payrolls), para el que se espera una cifra de 65.000 nuevos puestos de trabajo, una tasa de desempleo del 4,2% y un aumento mensual de los ingresos medios por hora del 0,3%. También está previsto un discurso del gobernador del Banco de Japón (BOJ), Kazuo Ueda.
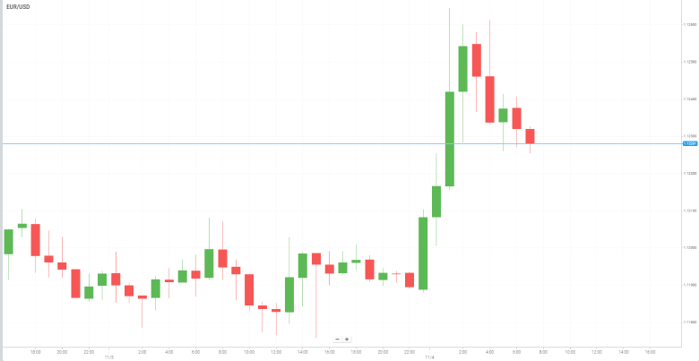
El par EUR/USD avanzó durante las primeras horas de la sesión asiática del miércoles, cotizando en torno a 1,1240 y acercándose al nivel de 1,1250. El euro está encontrando apoyo a medida que la incertidumbre relacionada con las elecciones de mitad de mandato en Estados Unidos ejerce presión sobre el dólar estadounidense. Los inversores siguen de cerca los resultados electorales, mientras también centran su atención en el próximo informe de empleo estadounidense correspondiente a septiembre, que se publicará más adelante esta semana.
El euro también está recibiendo apoyo de las señales cada vez más restrictivas de los responsables políticos del Banco Central Europeo (BCE). El miembro del Consejo de Gobierno del BCE, Joachim Nagel, afirmó el martes que probablemente el banco central tendrá que volver a subir los tipos de interés en diciembre debido al deterioro de las perspectivas de inflación. El BCE mantuvo los tipos de interés sin cambios la semana pasada, después de aplicar dos subidas desde el inicio de la guerra con Irán. No obstante, varios responsables políticos han sugerido que podría ser necesario un mayor endurecimiento de la política monetaria. Aunque los economistas prevén mayoritariamente otra subida de tipos el próximo mes, los mercados financieros están considerando cada vez más la posibilidad de que se produzcan subidas adicionales que se prolonguen hasta 2027.
En el ámbito energético, aunque los precios del petróleo crudo han descendido esta semana, los precios del gas natural y la electricidad continúan siendo una preocupación importante para la eurozona. A pesar de cierta moderación reciente, los costes energéticos siguen siendo considerablemente superiores incluso a las previsiones más pesimistas del BCE, lo que podría mantener la presión alcista sobre la inflación.
En el ámbito fiscal, Francia comunicó un déficit presupuestario acumulado hasta septiembre de 159.200 millones de euros, una cifra que se situó, en términos generales, en línea con las expectativas del mercado. Por tanto, los últimos datos apenas sorprendieron a los inversores y tuvieron un impacto inmediato limitado sobre el sentimiento hacia el euro.
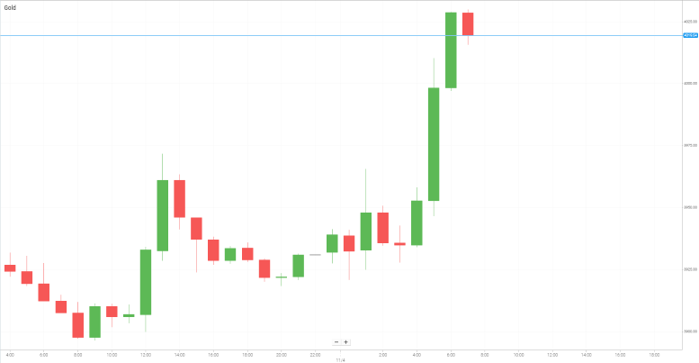
El oro prolongó sus ganancias intradía el miércoles, superando el importante nivel psicológico de los 4.000 dólares durante la sesión europea. El metal precioso se está beneficiando de una renovada demanda de activos refugio, ya que los resultados de las elecciones de mitad de mandato en Estados Unidos aumentan la incertidumbre política y llevan al dólar estadounidense (USD) a sus niveles más bajos desde finales de septiembre. Al mismo tiempo, la caída de los rendimientos de los bonos del Tesoro estadounidense añade presión sobre el dólar, proporcionando un apoyo adicional al oro.
Las victorias demócratas en la Cámara de Representantes y el Senado han aumentado la posibilidad de un bloqueo político en Washington, lo que podría limitar el gasto público y generar incertidumbre en torno a las futuras políticas económicas. Las preocupaciones de que el resultado electoral pueda afectar negativamente a las acciones tecnológicas y al crecimiento económico general están animando a los inversores a buscar protección en los activos refugio tradicionales. Este cambio en el sentimiento del mercado también está contribuyendo a la caída de los rendimientos de los bonos estadounidenses, favoreciendo aún más al metal precioso, que no ofrece rendimientos.
Mientras tanto, las tensiones geopolíticas continúan proporcionando un respaldo adicional al metal precioso. A pesar de los esfuerzos diplomáticos para poner fin al conflicto de ocho meses entre Estados Unidos e Irán, la incertidumbre sigue siendo elevada. El presidente estadounidense, Donald Trump, declaró el martes al Financial Times que Washington no tiene planes inmediatos de lanzar un ataque contra Irán, a pesar de que el primer ministro israelí, Benjamin Netanyahu, sugirió la posibilidad de una acción militar a finales de esta semana. Por separado, un alto funcionario iraní declaró a Reuters que el estrecho de Ormuz solo volvería a abrirse si se levantaban las sanciones y finalizaba el bloqueo naval estadounidense.
De cara a las próximas sesiones, los inversores seguirán de cerca el calendario económico estadounidense del miércoles, especialmente el informe de empleo del sector privado de ADP y el PMI de servicios del ISM. Los acontecimientos geopolíticos también podrían influir en el sentimiento del mercado y proporcionar nuevas señales sobre la dirección del precio del oro.
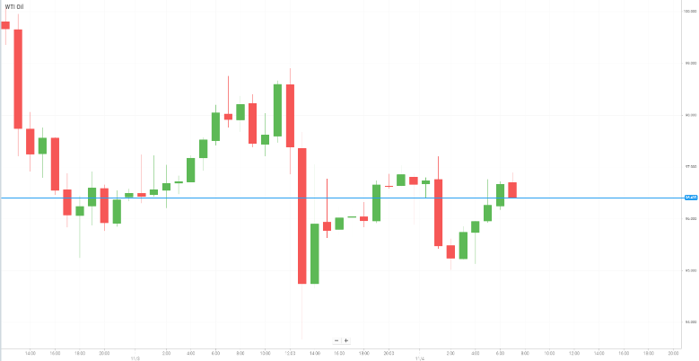
Los precios del petróleo descendieron durante las primeras operaciones del miércoles, mientras los inversores seguían de cerca los resultados de las elecciones de mitad de mandato en Estados Unidos y evaluaban sus posibles implicaciones para los esfuerzos diplomáticos destinados a poner fin al conflicto en Oriente Medio. La caída se produjo a pesar de que los datos del sector indicaron un descenso inesperado de los inventarios de crudo estadounidenses, un factor que normalmente ofrecería apoyo a los precios del petróleo. Mientras tanto, continuaba el recuento de votos de las elecciones de mitad de mandato en Estados Unidos, que determinarán si el Partido Republicano del presidente Donald Trump mantiene el control del Congreso durante el resto de su segundo mandato.
Los esfuerzos diplomáticos continúan, y Catar está intensificando sus iniciativas de mediación para evitar una mayor escalada tras las elecciones estadounidenses. Sin embargo, las expectativas de alcanzar un avance inmediato siguen siendo limitadas. Un alto funcionario iraní declaró el martes a Reuters que Irán y Estados Unidos todavía están lejos de alcanzar un acuerdo para poner fin al conflicto.
Las tensiones geopolíticas también siguen siendo elevadas tras los informes de que Estados Unidos llevó a cabo lo que describió como ataques defensivos contra posiciones de misiles tierra-aire iraníes en la isla de Qeshm. Según funcionarios estadounidenses, los ataques tuvieron como objetivo capacidades militares consideradas una amenaza para los activos estadounidenses. Otro funcionario indicó que la operación parecía tener un alcance limitado y no representaba un regreso a operaciones militares de gran escala.
En cuanto a la oferta, los datos del sector proporcionaron una señal más favorable para los precios del crudo. Los inventarios estadounidenses de petróleo crudo disminuyeron en 5,27 millones de barriles durante la semana que finalizó el 30 de octubre, según las cifras del Instituto Americano del Petróleo (API), citadas por fuentes del mercado el miércoles.
Ahora, los inversores están a la espera del informe oficial de inventarios de la Administración de Información Energética de Estados Unidos (EIA), cuya publicación está prevista para las 10:30 a. m., hora del Este (15:30 GMT), del miércoles. Estos datos podrían ofrecer información adicional sobre las condiciones de oferta y demanda de combustibles en Estados Unidos, influyendo potencialmente en la próxima dirección de los precios del crudo.
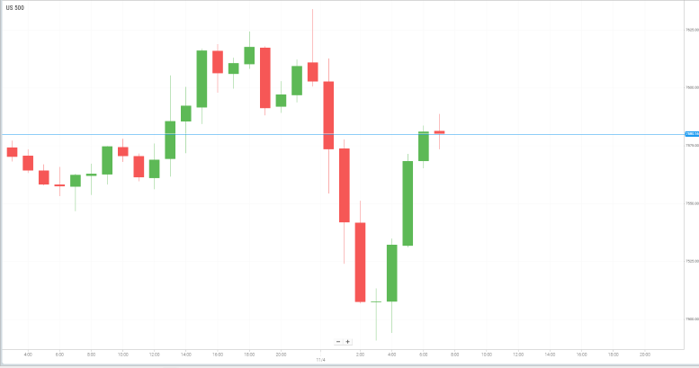
Los futuros de los índices bursátiles estadounidenses redujeron sus pérdidas iniciales durante las primeras operaciones del miércoles, mientras los inversores reaccionaban a los resultados preliminares de las elecciones de mitad de mandato en Estados Unidos, que apuntaban a que los demócratas conseguirían el control de ambas cámaras del Congreso. El resultado electoral aportó mayor claridad sobre el panorama político, aunque las preocupaciones relacionadas con posibles cambios regulatorios y sus implicaciones para las empresas estadounidenses continuaron influyendo en el sentimiento del mercado.
Según las proyecciones de Associated Press, los demócratas se encaminaban a conseguir la mayoría tanto en el Senado como en la Cámara de Representantes. Se proyectaba que los demócratas obtendrían 53 escaños en el Senado, frente a los 42 de los republicanos, mientras que cinco contiendas todavía permanecían sin resolver. En la Cámara de Representantes, también se proyectaba que los demócratas conseguirían el control, aunque todavía quedaba un número considerable de distritos electorales por adjudicar.
Un Congreso controlado por los demócratas también podría implicar un mayor escrutinio regulatorio en diversos sectores, especialmente en Wall Street y en el sector tecnológico. El desarrollo de centros de datos y la expansión general de la infraestructura de inteligencia artificial podrían enfrentarse a una supervisión adicional debido a la creciente preocupación por el consumo energético, los costes de infraestructura y el impacto económico de las inversiones a gran escala.
Mientras tanto, Advanced Micro Devices (AMD) destacó como una de las compañías con mejor comportamiento durante la negociación posterior al cierre del mercado, llegando a subir hasta un 7% tras publicar unos resultados financieros del tercer trimestre superiores a las expectativas. La empresa de semiconductores se benefició de la fuerte demanda de chips destinados a la inteligencia artificial, y su directora ejecutiva, Lisa Su, destacó los centros de datos como el principal motor de ingresos de la compañía.
Los inversores están centrando ahora su atención en otra intensa jornada de publicación de resultados empresariales, con McDonald's, Arm Holdings, Qualcomm y Uber Technologies programadas para presentar sus últimos resultados financieros el miércoles. CVS Health también atraerá la atención tras los informes que indican que la empresa farmacéutica y sanitaria está considerando dividirse en dos compañías cotizadas de forma independiente antes de 2028.
En general, los mercados bursátiles estadounidenses continúan situándose entre una mayor visibilidad del panorama político, las preocupaciones por una posible intervención regulatoria y el renovado optimismo en torno a la inteligencia artificial.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


