
Cotizado en 
 Years active Years active
 21/10/2026 - 07:20 UTC
El índice del dólar estadounidense (USDX) avanzó ligeramente hacia el nivel de 101,80, mientras los participantes del mercado evaluaban las perspectivas de los tipos de interés en Estados Unidos frente a las fluctuaciones de los precios de la energía. Los últimos datos económicos, que mostraron una inflación interanual de los precios al productor mayorista del 6,3 % en septiembre y una inflación general de los precios al consumidor del 3,7 %, mantuvieron las expectativas del mercado sobre la política de los bancos centrales. Según las cotizaciones del mercado monetario, los operadores anticipan una probabilidad del 83,9 % de que la Reserva Federal mantenga los tipos de interés sin cambios en su próxima reunión, junto con una probabilidad del 90 % de una subida de tipos en diciembre. El presidente de la Fed, Kevin Warsh, mantuvo una postura sin comprometerse con una decisión concreta y reiteró que el reciente endurecimiento monetario había contribuido a la estabilidad de los precios, al tiempo que evitó comprometerse de antemano con una trayectoria específica de los tipos de interés. En la sesión anterior, el USDX cayó un 0,27 %.
Los mercados mundiales de materias primas y deuda soberana reflejaron los cambios en las noticias geopolíticas y las expectativas de una política monetaria más restrictiva. El rendimiento de referencia de los bonos del Tesoro estadounidense a 10 años repuntó hasta el 5,13 %, mientras los inversores asimilaban las elevadas previsiones de gasto de capital de las empresas y una salida moderada de la deuda pública. Al mismo tiempo, las señales diplomáticas contradictorias en torno a las rutas comerciales marítimas de Oriente Medio mantuvieron elevada la prima de riesgo en los mercados energéticos, reforzando las preocupaciones sobre la inflación mundial. En Japón, el vicegobernador del Banco de Japón, Ryozo Himino, señaló que la inflación subyacente se está acercando al objetivo del 2 % y subrayó que retrasar la normalización monetaria podría generar riesgos de nuevas presiones alcistas sobre los precios.
El oro (XAU/USD) se mantuvo bajo presión cerca de su mínimo semanal, con una caída del 0,44 % en la última sesión, hasta cotizar en torno a los 4.100 dólares por onza. El metal se enfrentó a presiones persistentes derivadas de la recuperación de los rendimientos de los bonos del Tesoro estadounidense y de un dólar ligeramente más fuerte. Los mayores riesgos inflacionarios vinculados a los elevados precios de la energía respaldaron las expectativas de una política monetaria más restrictiva por parte de los bancos centrales, reduciendo la demanda de lingotes que no generan intereses. Aunque la persistente incertidumbre geopolítica en Oriente Medio proporcionó cierto respaldo como activo refugio, el precio del oro permaneció limitado por debajo de niveles clave durante la cuarta sesión consecutiva.
El petróleo West Texas Intermediate (WTI) avanzó un 0,19 % en la última sesión, hasta situarse cerca de los 99,00 dólares por barril, manteniendo su tendencia alcista general por encima del soporte de 95,00 dólares. Los mercados energéticos experimentaron fuertes oscilaciones de precios en ambas direcciones tras la publicación de informaciones contradictorias sobre las conversaciones diplomáticas entre Estados Unidos e Irán. Aunque algunas informaciones no confirmadas apuntaban a posibles esfuerzos de mediación por parte de Catar y Pakistán, las declaraciones de funcionarios iraníes que subrayaban la soberanía sobre el estrecho de Ormuz y la posibilidad de ampliar los bloqueos hacia el estrecho de Bab el-Mandeb y el canal de Suez mantuvieron activos los temores a interrupciones del suministro. El impulso alcista se vio parcialmente compensado por informes que indicaban que las exportaciones de crudo del golfo Pérsico se habían recuperado hasta aproximadamente el 80 % de los niveles anteriores a la guerra.
Los mercados bursátiles asiáticos registraron un fuerte repunte, liderado por Corea del Sur y Taiwán, ya que los sólidos resultados trimestrales de importantes empresas beneficiarias de la inteligencia artificial restauraron la confianza del mercado. Los fabricantes de chips de memoria se recuperaron con fuerza tras las ventas masivas anteriores, impulsados por las sólidas previsiones de ingresos trimestrales del proveedor de servidores Super Micro Computer (entre 18.500 y 19.500 millones de dólares) y de SpaceX (ingresos de 14.600 millones de dólares, un aumento interanual del 161 %). Las acciones de SK Hynix subieron un 6,65 % y las de Samsung Electronics avanzaron un 5,44 % en sus últimas sesiones. Otros líderes tecnológicos japoneses y regionales también registraron ganancias: Kioxia avanzó un 2,88 % y Murata Manufacturing sumó un 2,62 %, compensando los datos comerciales japoneses, más débiles de lo esperado.
Los mercados bursátiles estadounidenses cerraron mayoritariamente al alza, ya que los sólidos resultados de los sectores sanitario e industrial compensaron el persistente escrutinio de las valoraciones tecnológicas. Las acciones de 3M se dispararon cerca de un 5,8 % tras actualizar sus previsiones para el conjunto del año y anunciar una alianza estratégica con Amazon. Por el contrario, GE Aerospace cayó un 3,67 % debido a unas previsiones de resultados decepcionantes. En el sector tecnológico, Nvidia retrocedió un 0,33 %, Micron Technology cayó un 1,02 % y Netflix bajó un 1,69 % (un 6 % en las operaciones posteriores al cierre, tras presentar unas perspectivas más débiles para el cuarto trimestre), mientras que SpaceX cedió un 0,09 % antes de protagonizar un repunte superior al 8 % en las operaciones ampliadas.
De cara a los próximos días, los participantes del mercado siguen atentos a las publicaciones de los datos económicos pendientes y a los principales resultados empresariales previstos para el resto de la semana. Hoy, los operadores seguirán el discurso del gobernador del Banco de Inglaterra (BoE), Andrew Bailey, a las 16:00, tras la publicación matutina del IPC interanual del Reino Unido, que se situó en el 3,5 %, frente al 3,4 % esperado. El jueves, la atención del mercado se desplazará hacia las solicitudes de subsidio por desempleo en Estados Unidos, con una previsión de 200.000. El viernes se publicarán las ventas minoristas mensuales del Reino Unido, los índices PMI preliminares de manufactura y servicios de la eurozona, el Reino Unido y Estados Unidos, así como la lectura revisada de la confianza del consumidor de la Universidad de Michigan y las expectativas de inflación. El calendario empresarial también seguirá siendo intenso, con resultados de importantes compañías como Meta Platforms, Tesla, Texas Instruments e IBM.
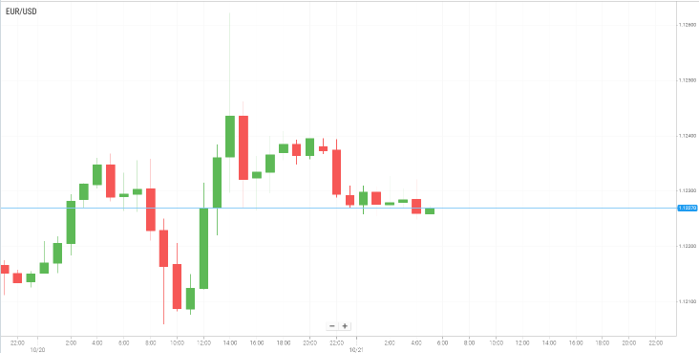
El par EUR/USD se debilitó por debajo del nivel de 1,1250 y cotizó cerca de 1,1225 durante las primeras horas de la sesión asiática del miércoles, ya que la inestabilidad política en Francia y las crecientes preocupaciones fiscales pesaron sobre el euro. Los participantes del mercado mantuvieron la cautela antes de los discursos de varios representantes del Banco Central Europeo (BCE), entre ellos su presidenta, Christine Lagarde, así como Philip Lane, Joachim Nagel y Piero Cipollone.
El sentimiento de los inversores hacia el euro siguió deteriorándose ante la reanudación de las protestas en Francia. Según CNBC, las autoridades francesas tenían previsto desplegar personal militar para ayudar a mantener el orden público durante una nueva ola de manifestaciones prevista para el fin de semana. El primer ministro francés, Sébastien Lecornu, también indicó que podrían imponerse nuevos toques de queda allí donde fuera necesario.
Mientras tanto, los inversores continuaron evaluando las perspectivas de la política monetaria de la Reserva Federal tras la primera subida de los tipos de interés desde 2023, efectuada en septiembre. El presidente de la Fed, Kevin Warsh, afirmó que no se anticiparía a las decisiones de las próximas reuniones, mientras que la mayoría de los responsables de política monetaria han señalado que podría producirse al menos una subida adicional de tipos antes de finalizar el año.
En el ámbito económico, la encuesta ZEW de Alemania correspondiente a octubre ofreció señales mixtas. El índice de situación actual mejoró hasta -35,9, superando las expectativas de -44,5 y la lectura de septiembre, de -47,1. Sin embargo, el índice de expectativas descendió hasta 28,1, frente a los 33,0 del mes anterior.
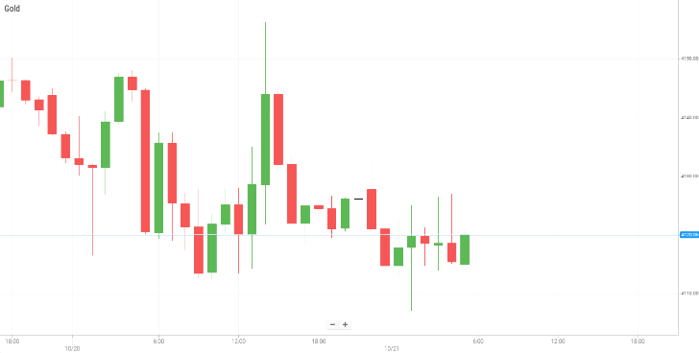
Los precios del oro permanecieron bajo presión por cuarta sesión consecutiva el miércoles, cotizando cerca de un mínimo semanal, aunque lograron mantenerse por encima del nivel clave de 4.100 dólares. Las persistentes preocupaciones inflacionarias relacionadas con la volatilidad de los precios del petróleo han reforzado las expectativas de un mayor endurecimiento monetario por parte de la Reserva Federal de Estados Unidos (Fed), lo que ha lastrado al metal precioso, que no genera intereses. Al mismo tiempo, una modesta recuperación del dólar estadounidense (USD) desde un mínimo de casi tres semanas registrado el martes añadió presión bajista sobre el oro.
En este contexto, los mercados financieros anticipan cada vez más una nueva subida de tipos por parte de la Reserva Federal. Según la herramienta FedWatch de CME Group, los operadores descuentan una probabilidad superior al 90 % de que el banco central estadounidense vuelva a subir los tipos de interés en diciembre. Las expectativas de unos costes de financiación más elevados tienden a perjudicar al oro, ya que aumentan el coste de oportunidad de mantener un activo que no genera intereses.
Al mismo tiempo, la incertidumbre en torno al conflicto de Oriente Medio ha proporcionado cierto respaldo al dólar estadounidense debido a su atractivo como activo refugio. La combinación de un dólar más firme, unas expectativas crecientes de subidas de tipos y los persistentes riesgos geopolíticos ha mantenido al oro bajo presión durante cuatro jornadas consecutivas. No obstante, el nivel de 4.100 dólares sigue siendo un umbral importante, y los operadores vigilan si se produce una ruptura sostenida por debajo de este soporte antes de posicionarse para nuevas caídas.
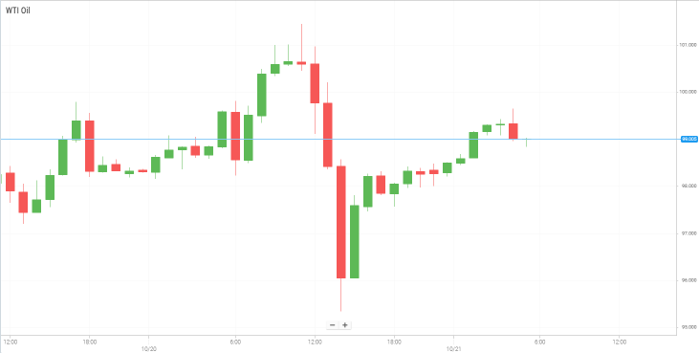
Los precios del petróleo avanzaron ligeramente el miércoles, ya que el aumento de las tensiones geopolíticas en Oriente Medio intensificó las preocupaciones sobre posibles interrupciones del suministro, especialmente en torno al mar Rojo y ante las amenazas contra la infraestructura energética de Arabia Saudí.
Las preocupaciones sobre el suministro se intensificaron después de que la Armada de la Guardia Revolucionaria iraní informara de que un superpetrolero se había incendiado tras chocar contra una mina marina al sur del estrecho de Ormuz. Según la empresa de seguimiento marítimo Kpler, se habían registrado al menos 18 ataques contra embarcaciones durante un período de dos semanas.
Surgieron preocupaciones adicionales después de que el movimiento hutí de Yemen se atribuyera la responsabilidad de los ataques contra instalaciones de Saudi Aramco en Yanbu y el yacimiento petrolífero de Shaybah, así como contra los aeropuertos de Riad y Abha. Estos acontecimientos han aumentado los temores de que el conflicto pueda amenazar infraestructuras energéticas críticas e interrumpir las exportaciones de petróleo más allá del golfo Pérsico.
Mientras tanto, funcionarios estadounidenses señalaron que el Departamento de Energía estaba trabajando con refinerías internacionales para aumentar la producción de combustibles, mientras la escasez de diésel impulsaba los precios al alza. Los participantes del mercado también seguían de cerca los datos de inventarios de Estados Unidos. Una encuesta ampliada de Reuters a ocho analistas estimó que las reservas de petróleo crudo habían disminuido aproximadamente en 800.000 barriles durante la semana finalizada el 16 de octubre. También se esperaba que los inventarios de productos petrolíferos refinados hubieran descendido.
En general, los precios del petróleo siguen respaldados por el aumento de los riesgos geopolíticos y las preocupaciones sobre la seguridad de las rutas marítimas regionales y de las infraestructuras energéticas. Sin embargo, la sostenibilidad del repunte dependerá de si se intensifican las interrupciones del suministro, de los avances en los esfuerzos diplomáticos y de si los próximos datos de inventarios confirman un mayor ajuste de las condiciones del mercado.
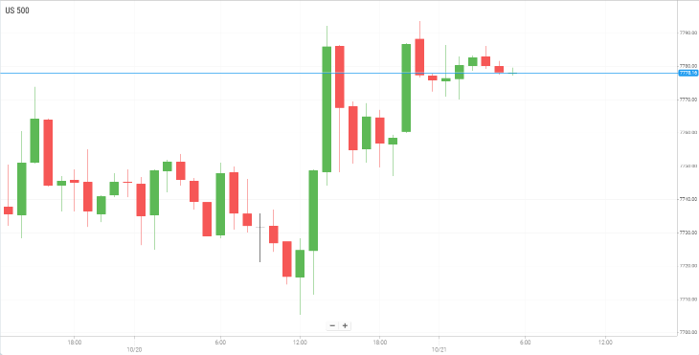
Wall Street cerró mayoritariamente al alza el martes, ya que los sólidos resultados empresariales y el repunte de las acciones del sector sanitario ayudaron a los principales índices estadounidenses a recuperarse de las pérdidas iniciales.
Las preocupaciones de los inversores sobre el sector de la inteligencia artificial (IA) resurgieron tras las ventas masivas de la semana pasada, impulsadas por los temores relacionados con el aumento del endeudamiento de las empresas de computación en la nube, la mayor competencia en la industria de los semiconductores y las señales de desaceleración del crecimiento de los ingresos de las principales compañías de IA. Aunque los mercados se recuperaron el lunes, la renovada presión sobre las acciones relacionadas con la IA pesó sobre el sentimiento en algunas partes de Asia y Estados Unidos el martes. También surgieron preocupaciones sobre los supuestos esfuerzos de OpenAI por acelerar la captación de financiación, en un contexto de incertidumbre sobre las futuras condiciones del mercado de ofertas públicas iniciales (OPI) y la posible salida a bolsa de su competidora Anthropic.
Los resultados empresariales proporcionaron cierto apoyo a Wall Street. Las acciones de Equifax y Hasbro se dispararon más de un 11 % después de que ambas compañías superaran las expectativas de beneficios. Por su parte, las acciones de 3M subieron cerca de un 6 % después de que el conglomerado industrial elevara sus previsiones de beneficios ajustados para el conjunto del año. La empresa también anunció una ampliación de su relación comercial con una filial de Amazon, a la que se concedió un derecho de compra que le permitiría adquirir hasta 3,16 millones de acciones de 3M a 164,89 dólares por acción durante un período de siete años. En contraste, las acciones de General Motors cayeron un 6,84 % después de que el fabricante de automóviles publicara unas perspectivas decepcionantes de beneficios ajustados.
En resumen, las ganancias de Wall Street reflejaron la solidez de los resultados empresariales y la resistencia de los sectores defensivos, especialmente el sanitario, pese a la renovada presión sobre las acciones relacionadas con la inteligencia artificial. Es probable que los inversores sigan centrados en los próximos resultados empresariales, la evolución de las negociaciones entre Estados Unidos e Irán y los movimientos de los precios del petróleo mientras evalúan las perspectivas de los mercados bursátiles y las condiciones financieras generales.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


