
Cotizado en 
 Years active Years active
 02/09/2026 - 07:40 UTC
El índice del dólar estadounidense (USDX) amplió sus ganancias, subiendo un 0,25 % en su última sesión de negociación. El billete verde se mantuvo fuertemente respaldado por el aumento de los rendimientos de los bonos del Tesoro de EE. UU., que vieron a las notas a 10 años alcanzar máximos de varios años cerca del 4,80 %, junto con las expectativas restrictivas (hawkish) de la Reserva Federal. Tras el discurso del presidente Kevin Warsh en Jackson Hole y los persistentes riesgos de inflación impulsados por los costos de la energía, los mercados están descontando agresivamente un potencial aumento de las tasas de interés en la próxima reunión de septiembre.
Los precios del oro sufrieron una presión bajista significativa, cayendo un 2,87 % en su última sesión tras recuperarse solo marginalmente de un mínimo de cuatro semanas cerca de los 4320 $. Los rendimientos de los bonos del Tesoro en máximos de varios años y las mayores expectativas de un endurecimiento monetario prolongado continuaron suprimiendo fuertemente al lingote, que no rige interés, eclipsando su atractivo básico como activo refugio a pesar de la creciente inestabilidad geopolítica.
El petróleo crudo West Texas Intermediate (WTI) se disparó un 5,04 % en su última sesión para cotizar cerca de los 89,10 $ por barril, mientras que el crudo Brent subió hacia los 96 $ por barril. Los mercados energéticos avanzaron rápidamente tras los ataques de represalia por parte del Cuerpo de la Guardia Revolución Islámica (IRGC) de Irán contra objetivos en Jordania, Baréin y Kuwait en respuesta a los ataques militares de EE. UU. a activos iraníes. La presión alcista se vio respaldada además por una reducción de los inventarios de crudo reportada por el API de 2,6 millones de barriles, junto con las advertencias del presidente Trump de acciones adicionales si los ataques persisten.
Los índices bursátiles asiáticos cayeron drásticamente a medida que el aumento de los precios de la energía y la venta masiva de bonos globales mermaron el apetito por el riesgo en toda la región. El Nikkei 225 y el TOPIX de Japón lideraron las pérdidas generalizadas, presionados además por las señales restrictivas del Banco de Japón tras las declaraciones del gobernador Kazuo Ueda sobre posibles aumentos de tasas. El KOSPI de Corea del Sur cayó, con los principales gigantes de los semiconductores experimentando una fuerte presión vendedora; Samsung Electronics disminuyó un 3,65 % y SK Hynix cayó un 4,95 % en su última sesión. Mientras tanto, el Shanghai Composite de China, el CSI 300 y el índice Hang Seng de Hong Kong cotizaron notablemente a la baja.
Los mercados bursátiles de EE. UU. se mantuvieron bajo presión mientras el aumento de los rendimientos de los bonos gubernamentales y el conflicto en aumento en Medio Oriente pesaban fuertemente sobre los activos de riesgo, mientras que las noticias corporativas impulsaron el rendimiento individual de las acciones. Nvidia cayó un 1,53 % en su última sesión, reflejando la debilidad general del sector tecnológico. En otras partes del capital privado y del sentimiento aeroespacial, SpaceX cayó un 0,97 % en su última sesión en medio de la caída general del mercado.
El foco del mercado global permanece firmemente anclado en las próximas actualizaciones de la política monetaria de los bancos centrales y en los indicadores macroeconómicos clave para evaluar los riesgos de inflación y las trayectorias futuras de las políticas. Mirando hacia el resto de la semana, los participantes del mercado están atentos al informe de reservas de petróleo crudo de la EIA de EE. UU., los datos de empleo de ADP y el decisivo informe de Nóminas No Agrícolas (NFP) de EE. UU. del viernes.
El EUR/USD lucha por atraer compradores el martes a pesar de los datos económicos de EE. UU. inferiores a lo previsto, ya que el dólar estadounidense muestra poca debilidad tras la publicación.
El índice de gestores de compras (PMI) manufacturero del ISM cayó a 54,6 en agosto desde 55,6 en julio, quedando por debajo del pronóstico del mercado de 55,2. El índice de precios pagados del ISM se mantuvo estable en 71,1, por debajo de las expectativas de 72,0, mientras que las ofertas de empleo JOLTS aumentaron a 7,271 millones en julio desde 7,182 millones, pero no alcanzaron el pronóstico de 7,3 millones.
Sin embargo, la caída del dólar estadounidense sigue siendo limitada, ya que los datos hacen poco para alterar las expectativas restrictivas de la Fed, con el sentimiento general del mercado aún vinculado a la preocupación por la inflación.
La postura firme del presidente de la Fed, Kevin Warsh, en el Simposio de Jackson Hole volvió a poner firmemente sobre la mesa las apuestas de un aumento de tasas en septiembre. Añadiéndose al tono restrictivo, el gobernador de la Fed, Michael Barr, dijo el martes que "la persistencia de la inflación por encima del objetivo crea riesgos". Barr agregó que favorece mantener las tasas estables si confía en que la inflación se está moderando, pero advirtió que "si la inflación no se modera pronto, será el momento de un aumento de las tasas de interés".
Los datos publicados más temprano mostraron que el Índice Armonizado de Precios al Consumidor (IAPC) de la zona euro aumentó un 0,4 % mensual en agosto, acelerándose desde el aumento del 0,2 % registrado en julio. El IAPC subyacente aumentó un 0,2 % tras mantenerse plano el mes anterior. Gediminas Šimkus, miembro del consejo de gobierno del BCE, dijo el martes: "Está claro que deberíamos subir las tasas en septiembre", y agregó: "Es probable que las nuevas proyecciones muevan la trayectoria de las tasas un poco hacia arriba".
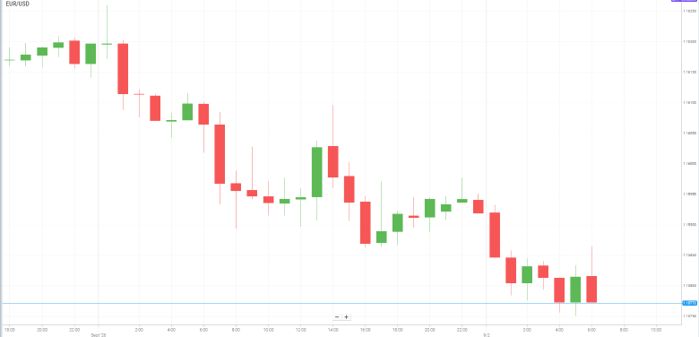
El oro se rebota desde un mínimo de cuatro semanas, pero las expectativas restrictivas de la Fed continúan limitando la recuperación. El aumento de los precios del petróleo y las crecientes tensiones entre EE. UU. e Irán respaldan al dólar estadounidense como activo refugio y pesan sobre el lingote.
Los operadores se mantienen concentrados en el decisivo informe de Nóminas No Agrícolas de EE. UU. del viernes para obtener nuevas pistas sobre las perspectivas de la política de la Fed.
La escalada de tensiones en Medio Oriente ha llevado los precios del petróleo crudo a su nivel más alto desde el 24 de julio, lo que aumenta la preocupación sobre presiones inflacionarias renovadas y refuerza las expectativas de un aumento de tasas de la Reserva Federal en septiembre. La combinación de precios elevados del petróleo e incertidumbre geopolítica está respaldando la demanda del dólar estadounidense como refugio seguro, limitando el potencial alcista del oro.
Las tensiones entre EE. UU. e Irán se intensificaron después de que Estados Unidos atacara lanzadores de cohetes iraníes cerca de la isla de Larak en el estrecho de Ormuz el domingo, lo que marcó el primer ataque estadounidense desde finales de julio. Posteriormente, Irán lanzó ataques contra objetivos vinculados a EE. UU. en la región, mientras que el Comando Central de EE. UU. dijo el martes que las fuerzas estadounidenses habían atacado objetivos del Cuerpo de la Guardia Revolución Islámica.
El renovado repunte mantiene elevado el riesgo geopolítico y continúa respaldando los precios del petróleo crudo y al billete verde como refugio seguro. Al mismo tiempo, a los inversores les sigue preocupando que los mayores costos de la energía puedan reavivar la inflación y llevar a los principales bancos centrales, incluida la Fed, a mantener una postura de política más restrictiva.
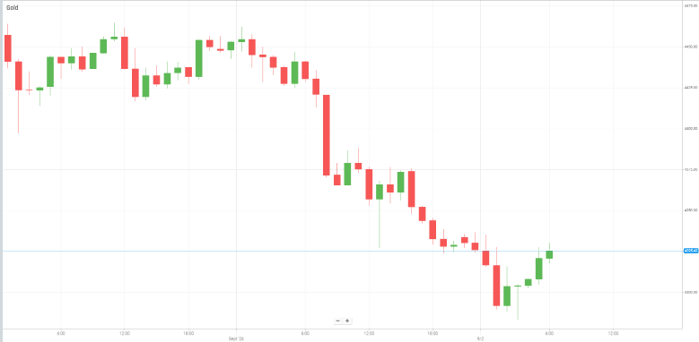
Los precios del petróleo ampliaron sus ganancias en las primeras operaciones del miércoles tras subir más de 4 $ en la sesión anterior, ya que los nuevos ataques entre EE. UU. e Irán aumentaron la preocupación por posibles interrupciones en los suministros regionales.
La última escalada se produjo después de que Estados Unidos lanzara una serie de ataques aéreos contra objetivos en Irán durante la noche, lo que provocó las represalias de Teherán. La confrontación marca la escalada más grave entre los dos países en varias semanas y ha renovado las preocupaciones sobre la seguridad de los envíos de petróleo a través del estrecho de Ormuz.
El Cuerpo de la Guardia Revolución Islámica de Irán dijo que los ataques de EE. UU. restringirían aún más el tráfico a través de la vía marítima estratégica, que representaba alrededor de una quinta parte del consumo mundial de petróleo antes del conflicto. Aunque el petróleo ha continuado fluyendo por el estrecho a pesar del enfrentamiento en curso, el aumento de las tensiones incrementa el riesgo de interrupciones adicionales.
El último intercambio sigue a una escalada de hostilidades durante el fin de semana y a ataques contra dos petroleros que salían del estrecho de Ormuz el lunes, lo que causó interrupciones adicionales en el suministro y obligó a los operadores a buscar envíos alternativos de crudo.
Mientras tanto, los inventarios de crudo de EE. UU. cayeron en 2,6 millones de barriles en la semana que finalizó el 28 de agosto, según datos del Instituto Americano del Petróleo (API) citados por fuentes del mercado. Los inventarios de destilados, que incluyen diésel y combustible para calefacción, también cayeron en 265 000 barriles, proporcionando un respaldo adicional para los precios del crudo.
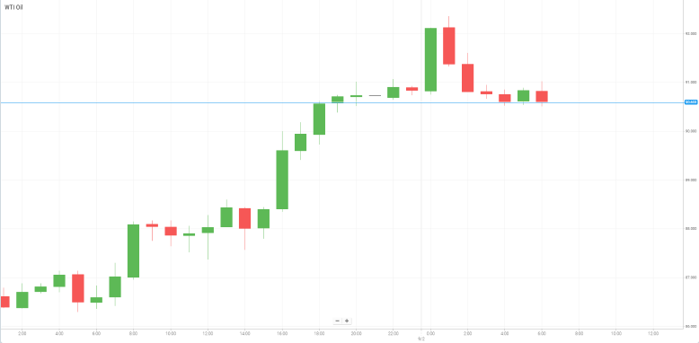
Wall Street comenzó septiembre con el pie izquierdo; los principales índices de EE. UU. cayeron debido a que el fuerte aumento de los precios del petróleo y la venta masiva en el mercado de bonos del Tesoro pesaron sobre el sentimiento de los inversores.
Las pérdidas se produjeron después de que las acciones de EE. UU. registraran ganancias en agosto, respaldadas por sólidos resultados corporativos y un renovado optimismo en torno al comercio de inteligencia artificial.
Las renovadas acciones militares entre Estados Unidos e Irán fueron un lastre importante para el sentimiento. El Comando Central de EE. UU. dijo que había llevado a cabo ataques contra objetivos del Cuerpo de la Guardia Revolución Islámica, mientras que Irán tomó represalias con ataques contra intereses militares de EE. UU. en la región. La escalada aumentó la preocupación por posibles interrupciones en el suministro de petróleo, particularmente a través del estrecho de Ormuz.
La atención se traslada ahora hacia el mercado laboral de EE. UU. para obtener más pistas sobre el próximo movimiento de la Fed. El informe JOLTS de julio mostró ofertas de empleo en 7,271 millones, por debajo de las expectativas de 7,330 millones, pero por encima de la lectura revisada a la baja de junio de 7,182 millones.
Los inversores aguardan ahora el informe de Nóminas No Agrícolas de agosto del viernes, que podría proporcionar una señal más clara sobre la solidez del mercado laboral estadounidense e influir en las expectativas para la decisión de política monetaria de la Fed en septiembre. Hasta entonces, los elevados precios del petróleo, el aumento de los rendimientos de los bonos y las renovadas tensiones geopolíticas mantendrán probablemente la presión sobre las acciones de EE. UU.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


