
Cotizado en 
 Years active Years active
 22/10/2026 - 07:15 UTC
El índice del dólar estadounidense (USDX) cotizó prácticamente sin cambios, con una ligera caída del 0,01 % durante la sesión del miércoles, situándose en torno a 101,70 a primera hora de la sesión europea del jueves. El dólar se vio sometido a presiones bajistas debido al descenso de los rendimientos de los bonos del Tesoro estadounidense y al creciente consenso de que la Reserva Federal mantendrá los tipos de interés sin cambios en su próxima reunión de política monetaria, prevista para el 27 y 28 de octubre. Sin embargo, las expectativas implícitas en los precios del mercado siguen indicando una probabilidad del 90 % de una subida de tipos en la reunión del Comité Federal de Mercado Abierto (FOMC) de diciembre, respaldada por los persistentes riesgos inflacionarios asociados a la volatilidad de los mercados energéticos.
Los mercados mundiales de renta fija y materias primas afrontaron una escalada de las tensiones geopolíticas y cambios en las expectativas sobre las políticas de los bancos centrales. Los rendimientos de referencia de los bonos del Tesoro estadounidense prolongaron su reciente retroceso desde máximos de varios años, limitando el potencial alcista del dólar. En Oriente Medio, las primas de riesgo geopolítico volvieron a aumentar tras un ataque con drones contra el yacimiento petrolífero de Shaybah, de Saudi Aramco, y después de que el ministro de Asuntos Exteriores iraní, Abbas Araghchi, reiterara las capacidades defensivas de Teherán y exigiera el fin del bloqueo naval estadounidense.
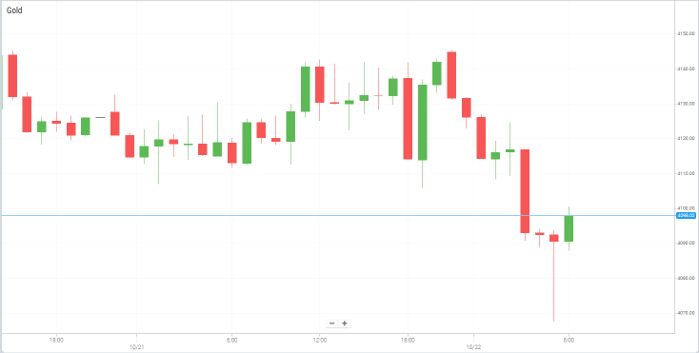
El oro (XAU/USD) avanzó un 0,28 % el miércoles antes de volver a sufrir presiones vendedoras durante la sesión asiática del jueves, cayendo hasta un nuevo mínimo de una semana, cerca de los 4.090 dólares por onza. Aunque un dólar estadounidense más débil y unos rendimientos más bajos de los bonos del Tesoro ofrecieron un apoyo temporal, las crecientes expectativas de una subida de tipos de la Fed en diciembre y los temores inflacionarios impulsados por el petróleo siguieron presionando al oro, que no genera rendimientos. Si bien la persistente inestabilidad en Oriente Medio proporciona un respaldo estructural por su condición de activo refugio, el metal precioso continúa limitado por debajo de sus niveles de resistencia, mientras los operadores esperan nuevos catalizadores macroeconómicos.
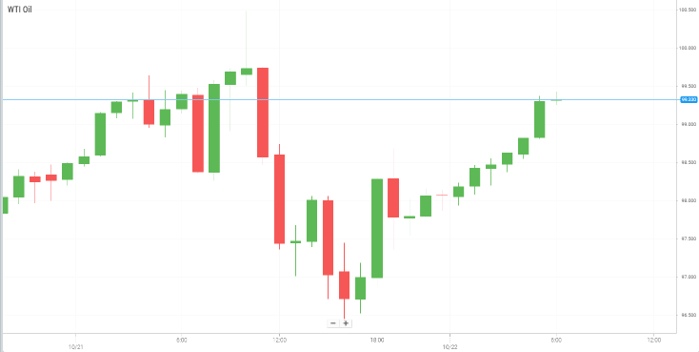
El petróleo West Texas Intermediate (WTI) puso fin a una racha de tres jornadas consecutivas de pérdidas y avanzó un 1,00 % el jueves, cotizando en torno a los 97,70 dólares por barril, tras caer un 0,43 % el miércoles. Los precios de la energía subieron después de los ataques con drones contra las instalaciones de Shaybah, de Saudi Aramco —que causaron dos víctimas mortales y provocaron ajustes en las medidas de seguridad de las embajadas—, así como de los ataques ucranianos con drones contra infraestructuras petroleras rusas estratégicas, cuyo objetivo era interrumpir las exportaciones de diésel de Moscú. Aunque las preocupaciones por las interrupciones del suministro impulsaron significativamente los precios al alza, las ganancias se vieron parcialmente limitadas por el aumento de las exportaciones regionales. Los envíos de crudo de Arabia Saudí aumentaron un 7,9 % en agosto, acercándose a los niveles anteriores a la guerra, mientras se esperaban próximas entregas de diésel ruso a Estados Unidos.
Los mercados bursátiles asiáticos cayeron el jueves, revirtiendo el fuerte rebote del miércoles, después de que unos resultados empresariales mixtos de las principales compañías tecnológicas estadounidenses reavivaran las preocupaciones sobre las enormes inversiones de capital en inteligencia artificial y su rentabilidad. Los fabricantes regionales de semiconductores encabezaron las pérdidas, con SK Hynix desplomándose un 5,85 % y Samsung Electronics retrocediendo un 3,36 % en sus últimas sesiones. Los fabricantes japoneses y taiwaneses de chips también registraron pérdidas significativas: Kioxia cayó un 3,51 % y Taiwan Semiconductor Manufacturing Co. (TSMC) descendió un 1,03 %.
Los mercados bursátiles estadounidenses cerraron al alza el miércoles, impulsados por un fuerte repunte del Nasdaq Composite, ya que unos sólidos resultados empresariales y una posible alianza corporativa mejoraron el sentimiento hacia el sector tecnológico. SpaceX subió un 7,75 % tras informar de unos ingresos trimestrales de 14.600 millones de dólares, un 161 % más interanual, y confirmar la creación de comités especiales junto con Tesla (+3,44 %) para estudiar una posible fusión. Super Micro Computer avanzó un 9,49 % tras mejorar sus previsiones financieras, mientras que Nvidia ganó un 2,63 %. Por el contrario, Netflix cayó un 5,26 % después de presentar unas previsiones de ingresos para el cuarto trimestre inferiores a las expectativas. En las operaciones posteriores al cierre, Tesla retrocedió un 3,3 % tras reducir sus perspectivas de gasto de capital, mientras que Meta Platforms subió un 2,2 % después de aumentar sus planes de inversión en inteligencia artificial.
De cara a los próximos días, los participantes del mercado seguirán de cerca las publicaciones de los principales indicadores económicos y los resultados de las grandes empresas durante el resto de la semana. Hoy, los operadores estarán pendientes de las solicitudes de subsidio por desempleo en Estados Unidos, con una previsión de 200.000 frente a las 199.000 anteriores. El viernes, la atención se desplazará hacia las ventas minoristas mensuales del Reino Unido (previsión: -0,1 %, frente al 0,5 % anterior), los índices PMI preliminares de manufactura y servicios de la eurozona, el Reino Unido y Estados Unidos, así como el índice revisado de confianza del consumidor de la Universidad de Michigan (previsión: 46,3) y las expectativas de inflación (previsión: 4,7 %). El calendario empresarial también seguirá activo, con la publicación prevista de los resultados de importantes compañías, entre ellas Lockheed Martin, Newmont y Union Pacific.
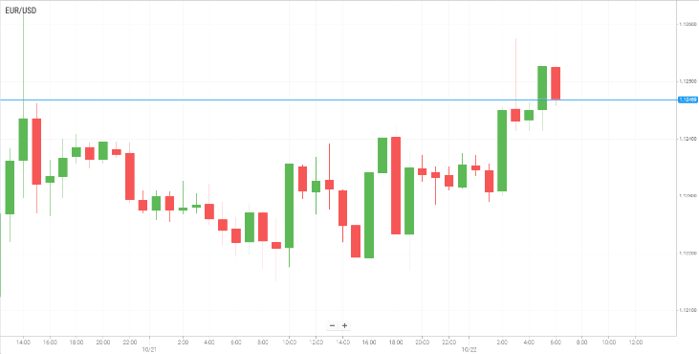
El par EUR/USD registró una ligera subida hasta situarse en torno a 1,1235 durante las primeras operaciones de la sesión asiática del jueves, manteniendo sus ganancias por encima del nivel de 1,1200 pese al aumento de las preocupaciones políticas y fiscales en Francia. Sin embargo, el potencial alcista del euro sigue siendo limitado, mientras los inversores evalúan el deterioro de las perspectivas fiscales del país y la creciente incertidumbre política. Está previsto que Fabio Panetta, miembro del Consejo de Gobierno del Banco Central Europeo, intervenga más tarde durante la jornada, lo que atraerá una mayor atención de los mercados de divisas.
Las tensiones políticas y la continua incapacidad del Gobierno para alcanzar un acuerdo sobre los presupuestos, cuyo retraso se prolonga desde hace tiempo, han generado inquietud en los mercados financieros y podrían presionar al euro a corto plazo. El presidente francés, Emmanuel Macron, se ha comprometido a evitar que se repitan los disturbios y saqueos del pasado fin de semana, mientras que el movimiento de los chalecos amarillos prepara una gran manifestación en París para el sábado, lo que representa un nuevo desafío para el Gobierno.
Mientras tanto, las expectativas de un mayor endurecimiento de la política monetaria estadounidense siguen siendo moderadas. Según la herramienta FedWatch de CME, los mercados asignan una probabilidad reducida a una subida de tipos de la Reserva Federal la próxima semana, mientras que la siguiente subida se considera más probable en diciembre. Tampoco se espera que el presidente de la Fed, Kevin Warsh, ofrezca señales claras sobre el calendario de futuras decisiones de política monetaria.
Los participantes del mercado centrarán ahora su atención en la publicación de las solicitudes iniciales semanales de subsidio por desempleo en Estados Unidos este jueves, en busca de nuevas señales para operar, seguida el viernes por los datos preliminares de los índices globales de gestores de compras (PMI).
Los precios del oro volvieron a sufrir presiones vendedoras el jueves, cayendo hasta un nuevo mínimo de una semana y situándose por debajo del nivel de los 4.100 dólares durante la sesión asiática. Este descenso refleja las crecientes expectativas de que la Reserva Federal (Fed) suba los tipos de interés en diciembre, lo que reduce el atractivo de este metal precioso, que no genera rendimientos. Las persistentes preocupaciones inflacionarias, alimentadas por la volatilidad de los precios del petróleo, han reforzado las expectativas de una política monetaria más restrictiva y han animado a los inversores a reducir su exposición al oro.
Según la herramienta FedWatch de CME Group, los mercados descuentan una probabilidad aproximada del 90 % de que la Fed suba los tipos de interés en diciembre. Sin embargo, el dólar estadounidense ha tenido dificultades para ganar un impulso significativo y se mantiene cerca del mínimo de tres semanas registrado el martes. Los recientes comentarios de funcionarios de la Fed, que sugieren que no existe urgencia por subir los tipos en la reunión del 27 y 28 de octubre, han moderado las expectativas de un endurecimiento monetario inmediato. Mientras tanto, el descenso de los rendimientos de los bonos del Tesoro estadounidense, tras retroceder desde máximos de varios años, ha seguido presionando al dólar.
El aumento de las tensiones geopolíticas en Oriente Medio añade otra fuente de incertidumbre a los mercados financieros y podría respaldar la demanda de activos refugio. El ministro de Asuntos Exteriores iraní, Abbas Araghchi, declaró que Teherán sigue abierto a la diplomacia, al tiempo que destacó su disposición a defenderse. También expresó sus dudas sobre las perspectivas de lograr avances, citando la aparente falta de voluntad de Washington para alcanzar un entendimiento. Por otra parte, The New York Times informó de que Estados Unidos e Israel habían elaborado planes para llevar a cabo una campaña militar breve pero intensa contra Irán tras las elecciones legislativas de mitad de mandato estadounidenses.
Los precios del petróleo subieron el jueves, ya que la escalada de las tensiones en Oriente Medio intensificó las preocupaciones sobre posibles interrupciones del suministro regional de crudo.
El último repunte estuvo impulsado por nuevos ataques del movimiento hutí de Yemen, alineado con Irán, en Arabia Saudí, lo que llevó a Estados Unidos a ordenar la salida de algunos diplomáticos y sus familiares de sus misiones en el reino. Funcionarios estadounidenses también indicaron que el Departamento de Estado tenía previsto retirar a familiares de varias otras misiones diplomáticas en la región. Según los informes, los ataques causaron al menos una víctima mortal y ocho heridos en un aeropuerto civil de Dammam, mientras que otro ataque con drones provocó la muerte de dos personas en un yacimiento petrolífero saudí.
La incertidumbre geopolítica se intensificó aún más tras los informes sobre explosiones en el sur de Irán, aunque su origen y naturaleza siguen sin estar claros. El ministro de Asuntos Exteriores iraní, Abbas Araghchi, reiteró la disposición de Teherán a defenderse, mientras que el presidente Masoud Pezeshkian sostuvo que el diálogo con Washington no era posible mientras continuaran el bloqueo y las amenazas. Estos acontecimientos han reforzado los temores de que el conflicto pueda extenderse y poner en peligro las infraestructuras energéticas y las rutas marítimas.
Mientras tanto, los esfuerzos diplomáticos para resolver la guerra en Ucrania ofrecieron un posible contrapeso a las preocupaciones geopolíticas. El presidente ruso, Vladímir Putin, se reunió el miércoles en San Petersburgo con Steve Witkoff, enviado especial de Estados Unidos. El Kremlin indicó que las conversaciones de paz con Ucrania, mediadas por Estados Unidos, podrían reanudarse tan pronto como el próximo mes. El presidente ucraniano, Volodímir Zelenski, también expresó su apoyo a la reanudación de las negociaciones, lo que alimentó las esperanzas de avances hacia el fin del conflicto.
Los datos sobre los inventarios estadounidenses proporcionaron un apoyo adicional a los precios del crudo. La Administración de Información Energética de Estados Unidos (EIA) informó de que las reservas de petróleo crudo del país disminuyeron en 3,06 millones de barriles la semana pasada, hasta situarse en 412,5 millones de barriles, una caída considerablemente superior a la prevista por los analistas, que esperaban una reducción de 820.000 barriles. Sin embargo, las existencias de destilados, que incluyen el diésel y el combustible para calefacción, aumentaron en 1,68 millones de barriles, hasta los 104,3 millones, en contraste con las expectativas de una reducción de 1,16 millones de barriles.
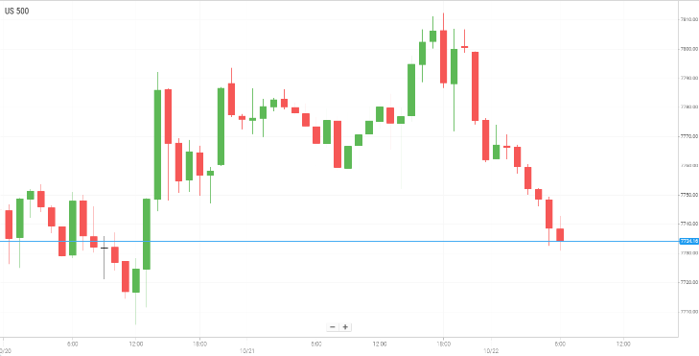
Las bolsas estadounidenses registraron un fuerte repunte el miércoles, ya que el renovado entusiasmo por la inteligencia artificial y las acciones tecnológicas mejoró el sentimiento del mercado. Los valores tecnológicos lideraron las subidas después de que SpaceX informara de un importante aumento de sus ingresos trimestrales y confirmara la creación de comités para estudiar una posible fusión con Tesla. Las acciones de SpaceX se dispararon un 7,79 %, mientras que Tesla ganó un 3,41 %.
SpaceX comunicó unos ingresos trimestrales de 14.600 millones de dólares, más de un 160 % superiores a los de un año antes y por encima de las expectativas de los analistas. Los beneficios alcanzaron los 4.400 millones de dólares, aunque el gasto de capital aumentó hasta los 19.600 millones, lo que pone de manifiesto las importantes necesidades de inversión de la compañía.
Elon Musk afirmó que ambas empresas habían creado comités para examinar una posible operación, pero destacó que todavía no se había alcanzado ningún acuerdo sobre sus condiciones y que la fusión no estaba garantizada. No obstante, la posibilidad de combinar las operaciones de cohetes y satélites de SpaceX con el negocio de vehículos eléctricos de Tesla despertó el entusiasmo de los inversores y favoreció al conjunto de las acciones tecnológicas.
El sector de la inteligencia artificial también protagonizó una recuperación destacada, con una subida del 2,54 % de Nvidia y un avance del 9,55 % de Super Micro Computer, después de que esta última presentara unas previsiones más sólidas de ingresos trimestrales y margen bruto. La recuperación general del mercado se produjo en un contexto de incertidumbre persistente por los elevados costes de financiación, las tensiones geopolíticas y la sostenibilidad de las enormes inversiones en infraestructuras de inteligencia artificial.
En conjunto, las ganancias de Wall Street reflejaron una renovada demanda de acciones tecnológicas y vinculadas a la inteligencia artificial, respaldada por unos resultados empresariales alentadores y las especulaciones en torno a una posible fusión entre SpaceX y Tesla. Sin embargo, las perspectivas del mercado siguen siendo sensibles a los próximos resultados empresariales, las expectativas sobre los tipos de interés, los precios de la energía y los acontecimientos geopolíticos. Los inversores seguirán de cerca la evolución del mercado para determinar si la recuperación del sector tecnológico puede mantenerse, en un contexto de preocupación persistente por las valoraciones, el gasto de capital y el entorno económico general.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


