
Cotizado en 
 Years active Years active
 03/11/2026 - 08:15 UTC
El índice del dólar estadounidense (USDX) cotizó con una tendencia ligeramente bajista durante las primeras horas de la sesión europea del martes, tras registrar una caída general del 0,23 % el lunes y situarse cerca de 101,80. El billete verde encontró cierto respaldo subyacente gracias a los flujos hacia activos refugio, desencadenados por informaciones sobre ataques militares encubiertos de EE. UU. contra la isla iraní de Qeshm. Sin embargo, las ganancias generales del dólar se vieron limitadas, ya que los inversores adoptaron una postura cautelosa ante las elecciones legislativas de medio mandato en Estados Unidos, mientras continúan los esfuerzos diplomáticos para resolver el conflicto en Oriente Medio. Las expectativas reflejadas en CME FedWatch mantuvieron una probabilidad aproximada del 73 % de una subida de los tipos de interés por parte de la Reserva Federal en diciembre. Los participantes del mercado esperan con especial atención las próximas publicaciones económicas, entre ellas el informe JOLTS sobre ofertas de empleo del martes y los importantes datos de nóminas no agrícolas (NFP) del viernes.
Los mercados mundiales de materias primas y criptomonedas experimentaron una volatilidad significativa en medio de los cambios geopolíticos y macroeconómicos. El oro (XAU/USD) registró un rebote el lunes, avanzando un 0,91 % hasta estabilizarse cerca de los 3.900 dólares, gracias al debilitamiento del dólar estadounidense, que proporcionó un alivio temporal. No obstante, el potencial alcista siguió limitado por el fortalecimiento de las expectativas de subidas de tipos de la Fed y el repunte de los rendimientos de los bonos del Tesoro. Mientras tanto, el petróleo West Texas Intermediate (WTI) sufrió una fuerte caída del 4,92 % el lunes, antes de recuperarse y cotizar cerca de los 96,00 dólares por barril el martes. Los precios del crudo se vieron sometidos a una intensa presión bajista tras el optimismo generado por las posibles vías diplomáticas y las negociaciones en curso mediadas por Catar. Sin embargo, las pérdidas se vieron parcialmente compensadas por la falta de avances respecto a la reapertura temporal del estrecho de Ormuz, lo que mantuvo vigente la prima de riesgo geopolítico.
Los mercados bursátiles asiáticos cotizaron mayoritariamente a la baja el martes, mientras los inversores evaluaban las previsiones de resultados de Apple para el trimestre navideño y se posicionaban de cara a las elecciones legislativas de medio mandato en EE. UU. Al mismo tiempo, el Banco de la Reserva de Australia elevó su tipo de interés oficial en 25 puntos básicos, hasta el 4,85 %, su nivel más alto desde 2008. Las acciones tecnológicas de la región prolongaron sus recientes pérdidas, con el índice KOSPI de Corea del Sur cayendo cerca de un 4 %. En las últimas sesiones, importantes compañías del sector tecnológico y de memoria registraron descensos significativos, entre ellas SK Hynix (-1,71 %), Samsung Electronics (-2,89 %), Kioxia (-16,28 %), SoftBank (-1,31 %) y TDK (-1,83 %). Los principales índices de China y Hong Kong mostraron un comportamiento mixto, mientras el apetito por el riesgo en la región permanecía moderado.
Los mercados bursátiles estadounidenses cerraron la sesión del lunes con resultados mixtos, después de que los principales índices perdieran las ganancias iniciales debido a la renovada presión sobre las acciones tecnológicas. El sentimiento de los inversores se vio afectado por las previsiones de Apple posteriores a sus resultados, que advirtieron de unos márgenes brutos inferiores durante la temporada navideña debido al aumento de los costes de los chips de memoria. Esto eclipsó parcialmente el papel de la compañía como activo defensivo en un contexto de creciente escrutinio sobre el gasto relacionado con la inteligencia artificial (IA). Durante la sesión regular del lunes, Meta Platforms cayó un 1,34 %, Alphabet retrocedió un 0,10 %, Apple perdió un 1,78 % y Nvidia descendió un 1,33 %, mientras que Amazon se desmarcó de la tendencia al avanzar un 2,23 %. Los futuros de los índices bursátiles de Wall Street registraron ligeros descensos a primera hora del martes, mientras la incertidumbre política acaparaba la atención.
De cara a los próximos días, los participantes del mercado están pendientes de un calendario de gran relevancia que incluye importantes resultados empresariales, decisiones de política monetaria y acontecimientos políticos. Hoy, los operadores seguirán de cerca los resultados trimestrales de importantes compañías tecnológicas y sanitarias, entre ellas Berkshire Hathaway (BPA estimado: 5,78 USD; ingresos estimados: 100.930 millones de USD), Advanced Micro Devices (BPA estimado: 1,94 USD; ingresos estimados: 13.060 millones de USD) y Arista Networks (ANET, BPA estimado: 1,08 USD; ingresos estimados: 3.330 millones de USD).
Hoy, la atención mundial se centra en las elecciones legislativas de medio mandato de Estados Unidos, que se espera que influyan considerablemente en la política legislativa durante el resto del mandato del presidente Trump. Más adelante, durante la semana, el foco estará puesto en la decisión sobre los tipos de interés del Banco de Inglaterra (BOE), prevista para el jueves (se espera que el tipo oficial se sitúe en el 4,00 %, con una votación de 7-0-2). La semana concluirá el viernes con el importante informe de empleo estadounidense (variación del empleo no agrícola estimada en 65.000 puestos y tasa de desempleo del 4,2 %), así como con un discurso del gobernador del Banco de Japón (BOJ), Kazuo Ueda.
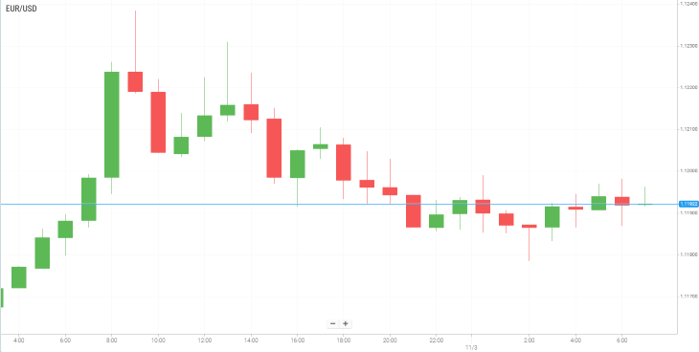
El par EUR/USD continúa bajo presión por debajo del nivel de 1,1200 durante la sesión asiática del martes, mientras el dólar estadounidense (USD) encuentra respaldo en unos datos económicos mejores de lo esperado y en el aumento de las expectativas de una nueva subida de los tipos de interés por parte de la Reserva Federal (Fed). Mientras tanto, las preocupaciones relacionadas con el deterioro de la situación de la deuda francesa y la incertidumbre política continúan pesando sobre el euro.
No obstante, la presión vendedora sigue siendo limitada, ya que los operadores adoptan una postura cautelosa a la espera de los resultados de las elecciones legislativas de medio mandato en EE. UU., que podrían provocar un aumento de la volatilidad en los mercados financieros. Las expectativas del mercado apuntan principalmente a que los demócratas obtengan el control de la Cámara de Representantes, por lo que una victoria republicana en ambas cámaras podría resultar inesperada y provocar un aumento de los rendimientos de los bonos del Tesoro estadounidense y del dólar. Mientras tanto, los positivos datos económicos estadounidenses publicados el lunes, junto con las expectativas de una política monetaria más restrictiva por parte de la Reserva Federal, continúan proporcionando respaldo al billete verde.
Sin embargo, las esperanzas de un avance diplomático entre Estados Unidos e Irán podrían limitar una mayor apreciación del dólar y ofrecer cierto apoyo al par EUR/USD. El presidente estadounidense, Donald Trump, afirmó el lunes que Irán estaba interesado en alcanzar un acuerdo para poner fin al conflicto, mientras que el ministro de Asuntos Exteriores iraní, Abbas Araqchi, confirmó que las conversaciones a través de mediadores seguían siendo intensas.
De cara al futuro, los participantes del mercado estarán pendientes del informe JOLTS sobre ofertas de empleo en EE. UU. en busca de nuevos catalizadores para las operaciones. Posteriormente, la atención se desplazará hacia los datos preliminares del IPC de la eurozona del miércoles y el PMI de servicios ISM estadounidense. Sin embargo, se espera que el informe de nóminas no agrícolas (NFP) del viernes siga siendo el principal foco de atención del mercado. Hasta entonces, los resultados de las elecciones legislativas estadounidenses y los cambios en las expectativas sobre la política monetaria de la Reserva Federal probablemente influirán en los movimientos a corto plazo del par EUR/USD.
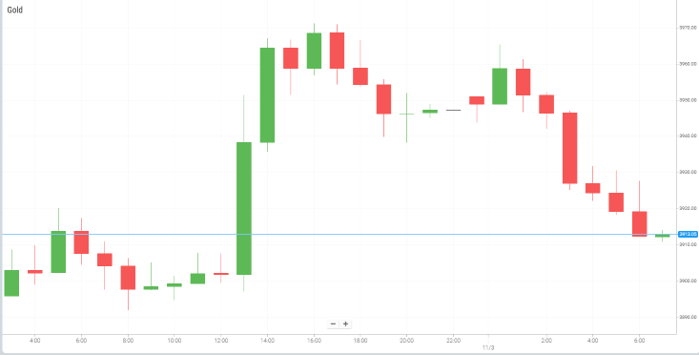
El oro continúa bajo presión por debajo del nivel de los 3.950 dólares durante la sesión asiática del martes, prolongando su caída después de recuperarse parcialmente del mínimo de un año registrado la semana pasada. El metal precioso vuelve a enfrentarse a una renovada presión vendedora, ya que unos datos económicos estadounidenses mejores de lo esperado refuerzan las expectativas de un mayor endurecimiento de la política monetaria de la Reserva Federal (Fed), mientras que el aumento de los rendimientos de los bonos del Tesoro estadounidense proporciona un respaldo adicional al dólar (USD).
Los datos publicados el lunes mostraron que la actividad del sector manufacturero estadounidense se expandió por décimo mes consecutivo en octubre. El índice PMI manufacturero del Instituto de Gestión de Suministros (ISM) aumentó hasta 55,5, frente al 54,5 del mes anterior, superando las expectativas del mercado. Estas cifras positivas han reforzado las expectativas de una nueva subida de los tipos de interés por parte de la Fed y han incrementado el coste de oportunidad de mantener posiciones en oro, un activo que no genera rendimientos, lo que ha pesado sobre la demanda del metal precioso.
Mientras tanto, las esperanzas de un avance diplomático entre Washington y Teherán también están limitando el potencial alcista del dólar. No obstante, las negociaciones entre funcionarios iraníes y mediadores cataríes todavía no han conseguido avances significativos, a pesar de que, según los informes, Teherán ha presentado propuestas revisadas relacionadas con la reapertura del estratégicamente importante estrecho de Ormuz.
La incertidumbre persistente en torno al conflicto entre Estados Unidos e Irán, junto con el renovado aumento de las tensiones entre Rusia y Ucrania, mantiene elevados los riesgos geopolíticos y proporciona cierto respaldo subyacente a la demanda de activos refugio.
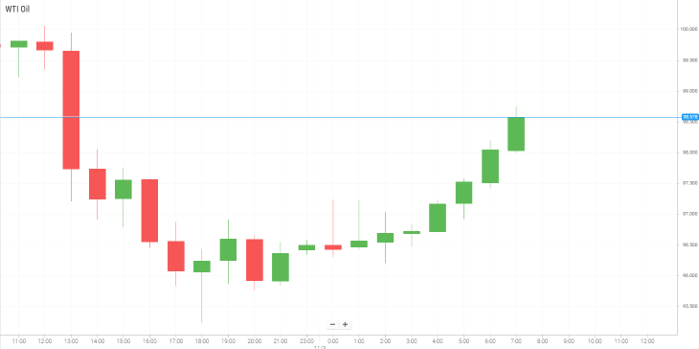
Los precios del petróleo registraron ligeros avances durante la sesión asiática del martes, recuperando parte del terreno perdido tras las fuertes caídas de la sesión anterior. Las informaciones sobre un ataque estadounidense contra la isla iraní de Qeshm reavivaron las preocupaciones sobre posibles interrupciones en el suministro de petróleo procedente de Oriente Medio.
Según un informe del Wall Street Journal, que cita a funcionarios estadounidenses, Estados Unidos llevó a cabo un ataque contra la isla iraní de Qeshm el lunes. El ataque informado formó parte de una serie de operaciones militares estadounidenses limitadas contra objetivos iraníes durante las últimas semanas, mientras Washington intentaba evitar transmitir la señal de un regreso a una campaña militar de mayor envergadura. La isla de Qeshm está situada estratégicamente en el estrecho de Ormuz, una de las rutas de tránsito petrolero más importantes del mundo.
Este último acontecimiento ha puesto de manifiesto el frágil equilibrio entre la escalada militar y los esfuerzos diplomáticos en curso para resolver el conflicto, manteniendo a los operadores del petróleo preocupados por la posibilidad de nuevas interrupciones en los envíos de energía a través del Golfo.
Los precios del crudo habían registrado fuertes descensos el lunes después de que funcionarios estadounidenses señalaran su preferencia por las negociaciones diplomáticas, lo que redujo los temores de que Washington pudiera reanudar una campaña militar más amplia tras las elecciones legislativas estadounidenses del martes.
El presidente iraní, Masoud Pezeshkian, indicó que Teherán seguía dispuesto a mantener el diálogo, mientras que el ministro de Asuntos Exteriores, Abbas Araqchi, confirmó que las conversaciones con los mediadores cataríes continuaban. Los esfuerzos diplomáticos se han centrado en establecer un posible marco para poner fin al conflicto y restablecer la estabilidad regional.
No obstante, las negociaciones todavía no han dado lugar a un acuerdo duradero, lo que mantiene una considerable incertidumbre sobre la seguridad y el tránsito futuro de los petroleros a través del estrecho de Ormuz. Cualquier interrupción prolongada del transporte marítimo por esta vía estratégica podría tener importantes repercusiones en el suministro energético mundial y en los precios del petróleo crudo.
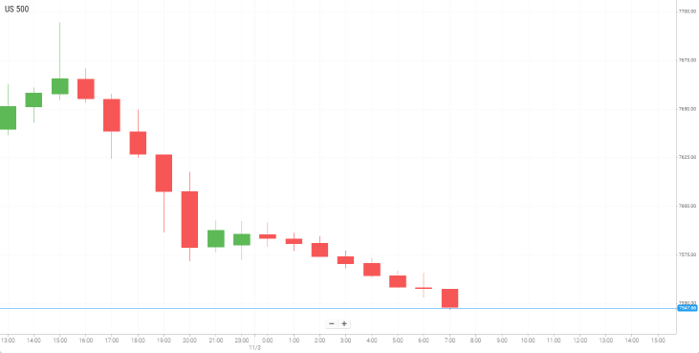
Los mercados bursátiles estadounidenses cerraron la sesión del lunes con resultados mixtos, perdiendo las ganancias iniciales debido a que la renovada debilidad del sector tecnológico prolongó las ventas registradas la semana pasada. Las persistentes preocupaciones sobre el aumento del coste de las infraestructuras de inteligencia artificial (IA) y las crecientes necesidades de financiación pesaron sobre el sentimiento de los inversores, contrarrestando el impacto positivo de la caída de los precios del petróleo y la rotación hacia sectores más defensivos.
Las preocupaciones relacionadas con la sostenibilidad de las enormes inversiones en inteligencia artificial siguen siendo una de las principales fuentes de presión. Los inversores cuestionan cada vez más la magnitud del gasto de capital, la creciente dependencia de la financiación mediante deuda y el plazo necesario para generar rentabilidades significativas a partir de las infraestructuras relacionadas con la IA. Los recientes informes de resultados de las principales compañías tecnológicas han contribuido poco a disipar estas preocupaciones, ya que los elevados compromisos de gasto y los flujos de caja más débiles han eclipsado unos resultados empresariales que, por lo demás, han sido sólidos.
A pesar de la debilidad liderada por el sector tecnológico, el mercado en general ha mostrado cierta resistencia, ya que los inversores están rotando hacia sectores defensivos y empresas con balances más sólidos y flujos de caja más previsibles.
Más allá de los resultados empresariales, las elecciones legislativas de medio mandato de Estados Unidos del martes representan otro acontecimiento importante para los mercados financieros. Los inversores seguirán de cerca los resultados para evaluar sus posibles implicaciones en materia de regulación tecnológica, política fiscal, inversión en infraestructuras y futuras negociaciones sobre el límite de deuda. Una victoria demócrata en la Cámara de Representantes o en ambas cámaras podría complicar la agenda legislativa de la Administración e introducir una mayor incertidumbre para las empresas y los inversores.
En general, Wall Street continúa atrapado entre las persistentes preocupaciones sobre las costosas inversiones en inteligencia artificial, los cambios en el posicionamiento sectorial y la incertidumbre relacionada con la política monetaria y política estadounidense. Aunque las acciones defensivas y una mayor participación del mercado están proporcionando cierto respaldo, la capacidad del sector tecnológico para estabilizarse, junto con el resultado de las elecciones legislativas de medio mandato y el informe de empleo del viernes, será fundamental para determinar la dirección de la renta variable estadounidense a corto plazo.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


