
Cotizado en 
 Years active Years active
 12/10/2026 - 07:25 UTC
El índice del dólar estadounidense (USDX) registró una caída del 0,35 % al comienzo de la semana, situándose cerca del nivel de 102,00, tras el reciente retroceso de los rendimientos de los bonos del Tesoro estadounidense desde máximos de varios años. El dólar volvió a sufrir presiones bajistas pese al respaldo continuado de la postura restrictiva de la Reserva Federal (Fed), mientras los participantes del mercado evaluaban las persistentes tensiones geopolíticas en Oriente Medio y los informes aún no confirmados sobre un posible alto el fuego energético entre Rusia y Ucrania. No obstante, las persistentes preocupaciones inflacionarias y las sólidas expectativas de un mayor endurecimiento monetario ayudaron a limitar las pérdidas de la divisa.
El precio del oro avanzó un 1,16 %, cotizando cerca de los 4.200 dólares por onza, ya que la moderación de los rendimientos estadounidenses y el debilitamiento del dólar estimularon el interés comprador por tercera sesión consecutiva. Sin embargo, las ganancias del metal precioso siguieron limitadas por las perspectivas de una política monetaria restrictiva de la Fed y las persistentes tensiones en Oriente Medio, lo que mantuvo la cautela entre los operadores ante la próxima publicación de los datos de inflación de EE. UU. y los discursos de los responsables de los bancos centrales.
El petróleo crudo West Texas Intermediate (WTI) cayó un 0,03 % la semana pasada, cotizando cerca de los 90,00 dólares por barril y recortando parte de las ganancias anteriores, mientras los participantes del mercado asimilaban noticias geopolíticas contradictorias. La presión aumentó tras las afirmaciones sobre un alto el fuego energético entre Rusia y Ucrania y las liberaciones de reservas estratégicas de emergencia por parte del Departamento de Energía de EE. UU. Estas medidas contrarrestaron las nuevas preocupaciones sobre el suministro derivadas de los ataques hutíes contra infraestructuras regionales y el transporte marítimo omaní.
Los índices bursátiles asiáticos mostraron un comportamiento desigual, ya que los mercados regionales reanudaron la negociación en un contexto de escasa actividad por las festividades y de cambios en el sentimiento hacia el sector tecnológico. Los principales gigantes tecnológicos surcoreanos continuaron sometidos a una presión considerable: SK Hynix cayó un 7,90 % y Samsung Electronics retrocedió un 3,98 % tras los avances competitivos del fabricante chino de memorias CXMT. En otras partes de la región, los proveedores de semiconductores registraron resultados dispares antes de la publicación de importantes resultados empresariales, aunque Taiwan Semiconductor Manufacturing Co. (TSMC) logró avanzar un 2,00 %, mientras que las bolsas de China continental y Hong Kong registraron recuperaciones moderadas.
Los mercados bursátiles estadounidenses afrontaron una mayor volatilidad mientras los inversores reevaluaban las valoraciones del sector tecnológico y las tendencias generales del gasto en inteligencia artificial (IA), en un contexto de elevados costes de financiación. El comportamiento de los principales fabricantes de semiconductores y de las grandes empresas tecnológicas fue desigual: Nvidia cayó un 1,93 %, Intel retrocedió un 12,19 % y Meta perdió un 1,29 %. Por el contrario, SpaceX, empresa privada dedicada al sector aeroespacial y al desarrollo de infraestructuras, ganó un 2,3 %, mientras que JPMorgan Chase, uno de los principales bancos estadounidenses, avanzó un 0,20 % ante la inminente apertura oficial de la temporada de resultados empresariales del tercer trimestre.
De cara a la próxima semana, los mercados financieros centrarán su atención en importantes publicaciones macroeconómicas, los comentarios de los bancos centrales y el inicio de la temporada de resultados del tercer trimestre de las grandes empresas de mayor capitalización bursátil. En el ámbito económico, destacan los datos del índice de precios al consumo (IPC), el índice de precios de producción (IPP) y las ventas minoristas de EE. UU., junto con las cifras de empleo de Australia. Asimismo, los discursos del presidente de la Reserva Federal, Kevin Warsh, y del gobernador del Banco de Inglaterra, Andrew Bailey, contribuirán a orientar las expectativas sobre los tipos de interés al entrar en el cuarto trimestre. Mientras tanto, la atención empresarial se centrará en los resultados de gigantes del sector como JPMorgan Chase, el líder en semiconductores ASML, Johnson & Johnson y UnitedHealth Group.
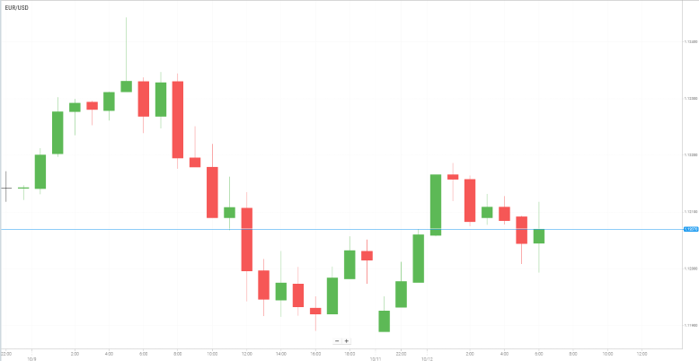
El par EUR/USD mantuvo sus ganancias por encima de 1,1200 y rebotó hasta aproximadamente 1,1210 durante las primeras horas de la sesión asiática del lunes, mientras el dólar estadounidense se debilitaba tras la publicación de unos datos decepcionantes sobre la confianza de los consumidores. Sin embargo, la persistente turbulencia en el mercado francés de bonos podría limitar nuevas subidas del euro. Está previsto que el vicepresidente del Banco Central Europeo (BCE), Boris Vujčić, intervenga más tarde durante la jornada, lo que podría aportar nuevas señales sobre la dirección del par de divisas.
La confianza de los consumidores estadounidenses volvió a deteriorarse en octubre, ya que el aumento de los precios del petróleo, vinculado al conflicto en Oriente Medio, afectó a las perspectivas económicas de los hogares. Así lo indican las encuestas a consumidores de la Universidad de Michigan publicadas el viernes. El índice de confianza del consumidor cayó hasta 46,3 puntos, frente a los 48,1 de septiembre, por debajo de las expectativas del mercado, que apuntaban a 47,6. Mientras tanto, las expectativas de inflación a un año aumentaron del 4,6 % al 4,7 %, mientras que las expectativas a cinco años subieron del 3,4 % al 3,5 %. Estas cifras ponen de manifiesto la persistencia de las preocupaciones inflacionarias y podrían influir en las expectativas sobre la próxima decisión de política monetaria de la Reserva Federal.
Por otra parte, las crecientes preocupaciones sobre la deuda de Francia podrían ejercer una presión bajista adicional sobre el euro. En los últimos días, los rendimientos de los bonos del Gobierno francés han alcanzado máximos de varios años, reflejando la creciente preocupación de los inversores por el deterioro de la situación fiscal del país y los riesgos más amplios para las finanzas públicas europeas.
Los inversores también seguirán de cerca la evolución de la situación en Italia, donde el Gobierno se prepara para presentar nuevos planes presupuestarios que incluyen gastos recientemente aprobados en defensa y energía. Según CNBC, se espera que estas partidas amplíen el déficit presupuestario del país durante los próximos dos años y eleven la ratio de deuda pública sobre el PIB hasta acercarla al nivel más alto de Europa. Las preocupaciones por el aumento de la deuda pública en las principales economías de la eurozona podrían debilitar la confianza de los inversores y limitar la recuperación del euro frente al dólar estadounidense.
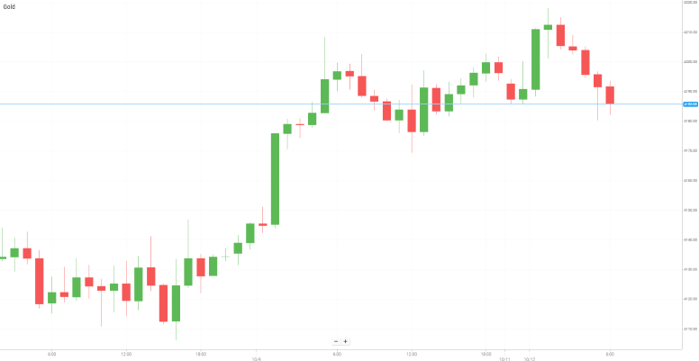
El oro prolongó sus ganancias por tercera sesión consecutiva el lunes, cotizando cerca del nivel de los 4.200 dólares y alcanzando su cotización más alta en más de una semana durante las primeras horas de la sesión asiática. El metal precioso encontró apoyo en la debilidad del dólar estadounidense y en el reciente retroceso de los rendimientos de los bonos del Tesoro de EE. UU. desde máximos de varios años. Sin embargo, la recuperación careció de un impulso sólido, ya que los inversores mantuvieron la cautela ante las perspectivas restrictivas de la Reserva Federal y la persistencia de la incertidumbre geopolítica.
Los precios del petróleo crudo retrocedieron ante las expectativas de que un posible acuerdo de alto el fuego energético entre Rusia y Ucrania pudiera aliviar la escasez mundial de combustibles y reducir las presiones inflacionarias. La caída del petróleo, combinada con unos menores rendimientos de los bonos estadounidenses, debilitó el dólar y proporcionó un respaldo adicional al oro. Dado que el metal precioso se cotiza en dólares estadounidenses, una divisa más débil suele hacerlo más asequible para los compradores internacionales, lo que puede impulsar la demanda.
No obstante, las expectativas de que la Reserva Federal mantenga una postura restrictiva en materia de política monetaria podrían limitar el potencial alcista del oro. Los tipos de interés más elevados tienden a reducir el atractivo de los activos que no generan rendimientos, como el oro, al aumentar el coste de oportunidad de mantenerlos. Mientras tanto, las tensiones entre Estados Unidos e Irán podrían favorecer la demanda del dólar como activo refugio, limitando potencialmente una mayor depreciación de la divisa y frenando las ganancias del oro.
Es probable que los inversores mantengan la cautela antes de la publicación de importantes datos de inflación de EE. UU. y del discurso previsto para finales de esta semana del presidente de la Reserva Federal, Kevin Warsh. Estos acontecimientos podrían ofrecer nuevas pistas sobre las perspectivas de los tipos de interés estadounidenses y la evolución del dólar, influyendo en el próximo movimiento del oro. Hasta que aparezcan señales más claras, el metal precioso podría tener dificultades para consolidar un movimiento alcista decisivo, pese al respaldo de los menores rendimientos de los bonos y de un dólar estadounidense más débil.
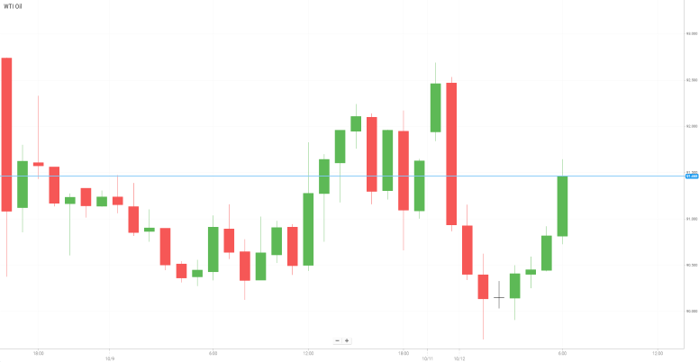
Los precios del petróleo cayeron el lunes ante las expectativas de un aumento del suministro de combustibles rusos, lo que redujo las preocupaciones sobre una posible escasez mundial. El descenso se produjo después de que el presidente estadounidense, Donald Trump, anunciara que Rusia y Ucrania habían acordado detener los ataques contra sus respectivas infraestructuras energéticas, junto con los planes de Rusia para suministrar diésel adicional a los mercados internacionales.
Trump afirmó que Rusia proporcionaría de inmediato más de 300.000 toneladas métricas de diésel, seguidas de otras 500.000 toneladas en noviembre y de un millón de toneladas adicional posteriormente. Sin embargo, persiste la incertidumbre sobre la viabilidad del alto el fuego energético propuesto. El presidente ucraniano, Volodímir Zelenski, indicó que todavía estaba esperando más detalles, mientras que Moscú no había comentado públicamente el anuncio.
Pese al descenso, los precios del petróleo siguen encontrando apoyo, con el crudo Brent manteniéndose por encima de los 100 dólares por barril en medio de la escalada de las tensiones en Oriente Medio. Los recientes ataques en las proximidades de Arabia Saudí y las informaciones sobre ataques contra petroleros cerca de Omán y del estrecho de Ormuz han aumentado las preocupaciones por posibles interrupciones de las exportaciones energéticas de la región. El riesgo de una nueva escalada militar que involucre a Estados Unidos, Irán y grupos armados regionales continúa respaldando los precios del crudo.
En conjunto, los precios del petróleo se enfrentan a fuerzas contrapuestas. Las expectativas de un aumento del suministro ruso y la posibilidad de un alto el fuego energético entre Rusia y Ucrania ejercen presión sobre el mercado, mientras que las persistentes tensiones en Oriente Medio y las amenazas a las rutas marítimas proporcionan un respaldo subyacente. La evolución de los precios del crudo dependerá probablemente de si las condiciones de suministro mejoran de forma sostenida o si se intensifican las interrupciones relacionadas con los conflictos geopolíticos.
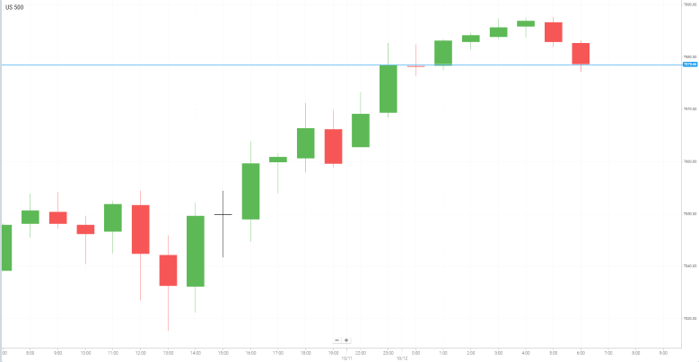
Los principales índices bursátiles de Wall Street cerraron al alza el viernes. El US Tech 100 y el US 30 registraron ganancias semanales, impulsados por la recuperación de las acciones tecnológicas y por la moderación de los precios del petróleo, que redujo las preocupaciones sobre posibles interrupciones del suministro energético en Oriente Medio.
Mientras tanto, la confianza de los consumidores estadounidenses volvió a debilitarse en octubre. El índice preliminar de confianza del consumidor de la Universidad de Michigan cayó hasta 46,3 puntos, frente a los 48,1 de septiembre, por debajo de las expectativas de los economistas, que se situaban en 48,0. Este descenso refleja la creciente preocupación por el coste de la vida, la persistencia de la inflación y las perspectivas económicas. La confianza de los consumidores se ha acercado a su mínimo histórico de 44,8 puntos, registrado en mayo, lo que genera inquietud sobre el gasto de los hogares, uno de los principales motores del crecimiento económico estadounidense.
Las acciones tecnológicas lideraron la recuperación del viernes, con una subida del 1,8 % de Tesla, un avance del 1,5 % de Nvidia y una ganancia del 1,2 % de Microsoft. Las acciones de los fabricantes de semiconductores también se recuperaron tras la fuerte liquidación de la sesión anterior, cuando las preocupaciones sobre las perspectivas de ingresos de OpenAI suscitaron dudas acerca de la sostenibilidad de la inversión en inteligencia artificial y de los posibles rendimientos derivados del elevado gasto en infraestructuras de IA. Aunque los informes que apuntaban a que los ingresos anualizados de OpenAI podrían alcanzar los 70.000 millones de dólares a finales de año contribuyeron a recuperar parte de la confianza, persisten las dudas sobre las valoraciones del mercado y la capacidad de las acciones tecnológicas para mantener su recuperación.
En otros sectores, las acciones de Apple cayeron tras conocerse que la compañía había reducido los pedidos del iPhone 18 debido a una demanda inferior a la esperada. Delta Air Lines también sufrió presiones después de recortar sus previsiones de beneficios, ya que el aumento de los costes del combustible contrarrestó el efecto positivo de unas tarifas más elevadas. Ahora, los inversores centran su atención en la próxima temporada de resultados empresariales, que comenzará a pleno rendimiento la semana que viene con la publicación de los resultados de los principales bancos estadounidenses.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


