
Cotizado en 
 Years active Years active
 13/10/2026 - 07:15 UTC
El índice del dólar estadounidense (USDX) prolongó su avance un 0,36 %, situándose cerca del nivel de 102,38, mientras los participantes del mercado asimilaban la caída de los rendimientos de los bonos del Tesoro estadounidense tras un fin de semana prolongado. El billete verde mantuvo una tendencia subyacente sólida, respaldado por unas perspectivas favorables de crecimiento económico en EE. UU., las persistentes preocupaciones inflacionarias y las firmes expectativas de que la Reserva Federal mantenga una postura restrictiva. No obstante, la actividad general del mercado de divisas continuó siendo relativamente limitada, ya que los inversores esperaban con cautela las próximas publicaciones del IPC y el IPP de EE. UU. para evaluar la futura trayectoria de la política monetaria.
Los precios del oro cayeron un 0,46 %, hasta situarse cerca de los 4.200 dólares por onza. Un ligero retroceso del dólar estadounidense proporcionó un apoyo temporal al metal precioso, antes de que las expectativas de tipos de interés elevados por parte de la Reserva Federal limitaran nuevas subidas. Las ganancias del oro continuaron restringidas por los elevados rendimientos de los bonos y los persistentes riesgos geopolíticos en Oriente Medio. Los operadores adoptaron, en gran medida, una actitud de espera ante los importantes datos de inflación de EE. UU. y los próximos comentarios de los responsables de los bancos centrales.
El petróleo crudo West Texas Intermediate (WTI) se disparó un 2,62 %, recuperándose hasta acercarse a los 92,00 dólares por barril, ya que los riesgos de interrupciones del suministro prevalecieron sobre la cautela general del mercado. La escalada de las tensiones geopolíticas en Oriente Medio, marcada por los ataques con misiles hutíes contra infraestructuras saudíes y la posible participación militar extranjera, reavivó la prima de riesgo en los mercados energéticos. Esta fuerte subida puso de manifiesto la continua sensibilidad del mercado a las noticias sobre el conflicto en Oriente Medio, a pesar de los informes no confirmados sobre una posible tregua energética entre Rusia y Ucrania.
Los índices bursátiles asiáticos sufrieron una intensa presión vendedora a medida que una fuerte caída de las acciones tecnológicas se extendía por los mercados mundiales, agravada por la creciente competencia china y las preocupaciones sobre las valoraciones de la inteligencia artificial (IA). Los gigantes tecnológicos surcoreanos encabezaron los descensos: SK Hynix se desplomó un 10,53 % y Samsung Electronics cayó un 7,56 % después de que varios informes destacaran los avances competitivos del fabricante chino de memorias CXMT. Las cadenas de suministro regionales también se vieron ampliamente afectadas. La japonesa Kioxia se hundió un 13,37 %, SoftBank retrocedió un 8,37 %, TDK cayó un 4,11 % y Murata Manufacturing perdió un 5,43 %, mientras que Taiwan Semiconductor Manufacturing Co. (TSMC) descendió un 1,77 %.
Los mercados bursátiles estadounidenses registraron comportamientos dispares, mientras los inversores equilibraban las dificultades del sector tecnológico con las noticias positivas sobre el software empresarial y la próxima publicación de los resultados bancarios. La debilidad del sector de los semiconductores afectó a los fabricantes de chips de memoria, y Micron cayó un 3,85 % ante las amenazas competitivas procedentes de China y las posibles interrupciones laborales en Taiwán. Por el contrario, las grandes tecnológicas ofrecieron un apoyo significativo al mercado: Meta Platforms subió un 3,44 % tras anunciar nuevos modelos de IA, Apple ganó un 1,36 % y Salesforce avanzó un 2,04 % después de que una firma de análisis bursátil mejorara su recomendación. Mientras tanto, JPMorgan Chase registró una subida moderada del 0,48 %, en vísperas del inicio oficial de la temporada de resultados bancarios del tercer trimestre.
De cara a la próxima semana, los mercados financieros centrarán su atención en las principales publicaciones macroeconómicas, los comentarios de los bancos centrales y el inicio de la temporada de resultados del tercer trimestre de las grandes empresas de mayor capitalización. En el ámbito económico, destacan los datos del IPC, el IPP y las ventas minoristas de EE. UU., junto con las cifras de empleo de Australia. Además, los discursos del presidente de la Reserva Federal, Kevin Warsh, y del gobernador del Banco de Inglaterra, Andrew Bailey, contribuirán a orientar las expectativas sobre los tipos de interés de cara al cuarto trimestre. En el ámbito empresarial, la atención se centrará en los resultados de grandes compañías como JPMorgan Chase, el líder del sector de los semiconductores ASML, Johnson & Johnson y UnitedHealth Group.
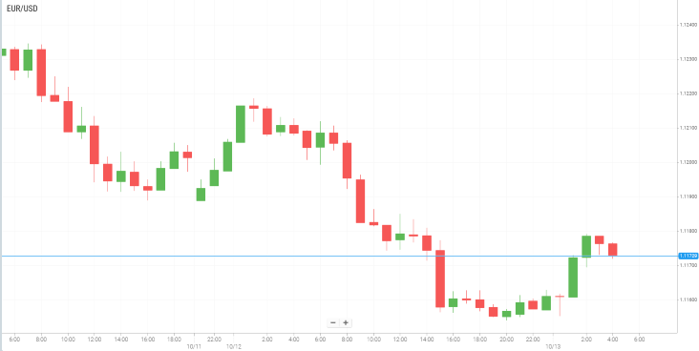
El par EUR/USD se fortaleció hasta situarse en torno a 1,1165 durante las primeras horas de la sesión asiática del martes, manteniéndose por encima del nivel de 1,1150 a pesar del aumento de las preocupaciones fiscales y políticas en Francia. Sin embargo, el potencial alcista del euro podría verse limitado por la creciente incertidumbre sobre las finanzas públicas francesas y el riesgo de una inestabilidad financiera más amplia en la eurozona. Los inversores también esperan los principales datos económicos de EE. UU. que se publicarán a finales de esta semana, en busca de nuevas señales sobre las perspectivas de la política monetaria de la Reserva Federal.
Las dudas sobre la capacidad de Francia para controlar su déficit presupuestario, combinadas con una fuerte venta de bonos la semana pasada, han intensificado los temores a una posible crisis de deuda soberana en la eurozona. Mientras tanto, el presidente del Gobierno español, Pedro Sánchez, convocó elecciones generales anticipadas para el 29 de noviembre, después de que el Parlamento rechazara dos medidas de vivienda propuestas por su Gobierno en minoría, lo que añadió incertidumbre al panorama político europeo.
En Estados Unidos, la presidenta de la Reserva Federal de Cleveland, Beth Hammack, afirmó el lunes que el banco central debería avanzar «con relativa rapidez» hacia una política monetaria restrictiva para controlar la inflación. También señaló que las presiones sobre los precios parecen estar extendiéndose a más sectores.
Los participantes del mercado centran ahora su atención en el índice de precios al consumidor (IPC) de EE. UU., cuya publicación está prevista para el miércoles, seguido del índice de precios al productor (IPP) y las cifras de ventas minoristas el jueves. Estos informes podrían influir en las expectativas sobre las futuras decisiones de la Reserva Federal y proporcionar una nueva orientación para el dólar estadounidense y el par EUR/USD.
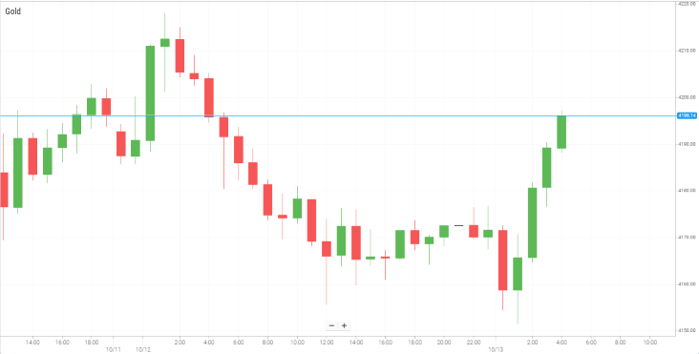
Los precios del oro (XAU/USD) se recuperaron de una caída durante la sesión asiática hasta aproximadamente los 4.150 dólares el martes, mientras el dólar estadounidense retrocedía ligeramente desde su nivel más alto desde abril de 2025. El retroceso del billete verde, impulsado por la recogida de beneficios de los inversores, respaldó al metal precioso y favoreció su recuperación tras las pérdidas de la sesión anterior. Sin embargo, el oro permaneció dentro de un rango de negociación establecido hace dos semanas, ya que la postura restrictiva de la Reserva Federal y la escalada de las tensiones geopolíticas en Oriente Medio continuaron respaldando al dólar y limitando el potencial alcista del metal.
Las actas de la reunión del Comité Federal de Mercado Abierto (FOMC), celebrada los días 15 y 16 de septiembre y publicadas el miércoles pasado, mostraron que los responsables de la política monetaria consideraban apropiada otra subida de los tipos de interés de 25 puntos básicos antes de finales de 2026 si la inflación permanecía elevada, por encima del objetivo del 2 % de la Reserva Federal. La presidenta de la Fed de Cleveland, Beth Hammack, reforzó esta perspectiva restrictiva el lunes, respaldando las expectativas del mercado de que el banco central podría subir los tipos de interés antes de finalizar el año.
Mientras tanto, los persistentes riesgos inflacionarios vinculados al encarecimiento de la energía han reforzado las expectativas de un mayor endurecimiento monetario y han mantenido los rendimientos de los bonos del Tesoro estadounidense en niveles elevados, próximos a máximos de varios años. Los tipos de interés más altos y el aumento de los rendimientos de los bonos suelen ejercer presión sobre el oro, que no genera intereses, al tiempo que respaldan al dólar estadounidense.
Es posible que los inversores mantengan una actitud cautelosa antes de conocer los últimos datos de inflación de EE. UU. y escuchar un discurso del presidente de la Reserva Federal, Kevin Warsh. Estos acontecimientos podrían aportar nuevas señales sobre la orientación de la política monetaria del banco central e influir en el dólar estadounidense, los rendimientos de los bonos del Tesoro y los precios del oro. Hasta que haya mayor claridad, el oro podría continuar negociándose dentro de su rango reciente, y la dirección del próximo movimiento significativo dependerá en gran medida de los nuevos datos económicos, las expectativas sobre los tipos de interés y los acontecimientos geopolíticos.
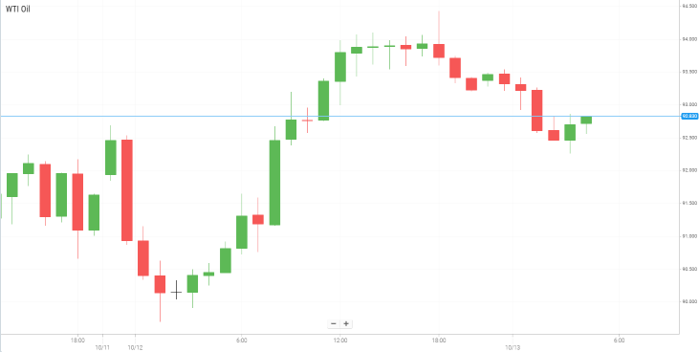
Los precios del petróleo cayeron a primera hora del martes, situando a los dos principales índices de referencia del crudo en camino de registrar sus primeras pérdidas diarias en casi una semana. Los operadores evaluaban la posibilidad de un suministro adicional de diésel ruso frente a los persistentes riesgos geopolíticos en Oriente Medio.
El mercado se vio presionado después de que el presidente de EE. UU., Donald Trump, afirmara que Rusia había aceptado suministrar diésel a los mercados mundiales. Su Administración también levantó temporalmente las sanciones estadounidenses sobre el combustible ruso, que estaban destinadas a limitar los ingresos energéticos de Moscú en el contexto de la guerra en Ucrania. La perspectiva de un suministro adicional podría aliviar las restricciones en los mercados mundiales de combustibles y reducir parte de la presión alcista sobre los precios del petróleo.
Mientras tanto, la escalada de las tensiones en Oriente Medio continuó respaldando los precios del petróleo al aumentar la preocupación por posibles interrupciones del suministro. Los ataques contra Arabia Saudí y los informes sobre incidentes con petroleros cerca del estrecho de Ormuz han intensificado los temores respecto a la seguridad de las infraestructuras energéticas críticas y las rutas marítimas. Estos acontecimientos amenazan con interrumpir la recuperación del suministro de petróleo de Oriente Medio observada en septiembre y podrían restringir aún más los flujos mundiales de crudo.
Al mismo tiempo, el secretario general de la OPEP, Haitham Al Ghais, anunció que la organización había revisado a la baja su previsión de crecimiento de la demanda mundial de petróleo para este año, situándola en 400.000 barriles diarios, frente a la estimación inicial de 1,4 millones de barriles diarios.
En conjunto, los mercados petroleros siguen atrapados entre las expectativas de un aumento del suministro de combustibles rusos y las persistentes amenazas geopolíticas para la producción y el transporte de energía. Aunque un suministro adicional podría aliviar las restricciones del mercado y presionar los precios a la baja, la continua inestabilidad en Oriente Medio y la incertidumbre en torno al alto el fuego entre Rusia y Ucrania podrían limitar nuevas caídas y mantener los precios del petróleo sensibles a la evolución del suministro energético mundial.
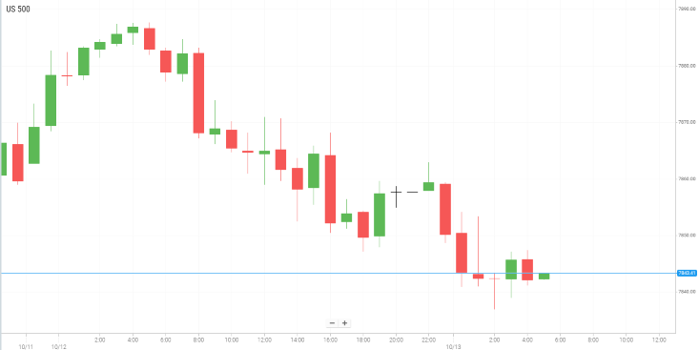
Wall Street cerró la sesión del lunes con resultados mixtos, mientras los inversores se preparaban para una semana crucial marcada por la publicación de los resultados de los principales bancos estadounidenses y de importantes datos de inflación que podrían influir en la próxima decisión de política monetaria de la Reserva Federal. Los mercados bursátiles estadounidenses comenzaron la semana después de registrar sólidas ganancias semanales, respaldadas por el optimismo en torno a los resultados empresariales y por una pausa temporal en las recientes ventas masivas de bonos.
Micron Technology cayó un 3,9 % ante el aumento de las preocupaciones sobre la competencia, después de que el fabricante chino de chips de memoria ChangXin Memory Technologies anunciara avances en la tecnología DRAM de próxima generación. Micron también se enfrentó a la posibilidad de huelgas en sus instalaciones de producción de Taiwán, donde trabajan aproximadamente 15.000 empleados en sus centros de Taoyuan y Taichung.
Meta Platforms proporcionó apoyo al mercado, con una subida del 3,4 % de sus acciones de clase A tras presentar sus modelos de inteligencia artificial Muse Wonder y Muse Wonder Full. La compañía describió estos nuevos modelos como sus soluciones más avanzadas para tareas personales y profesionales. El entusiasmo de los inversores por las iniciativas de IA de Meta ha contribuido a impulsar importantes ganancias en el precio de sus acciones durante los últimos meses.
Los inversores centran ahora su atención en la temporada de resultados del tercer trimestre, que comenzará con mayor intensidad con las publicaciones de los principales bancos estadounidenses. Está previsto que JPMorgan Chase, Goldman Sachs, Wells Fargo y Citigroup presenten sus resultados el martes, seguidos por Bank of America y Morgan Stanley el miércoles.
Sus resultados ofrecerán información sobre cómo las entidades financieras están gestionando los elevados tipos de interés y los rendimientos de los bonos del Tesoro. Los inversores examinarán detenidamente los ingresos netos por intereses, las provisiones para pérdidas crediticias, las tasas de préstamos castigados por incobrables y los ingresos de la banca de inversión para evaluar la salud del sector bancario y la capacidad de resistencia de los consumidores estadounidenses.
También se seguirá de cerca la publicación de resultados de empresas como UnitedHealth Group, Johnson & Johnson y Domino’s Pizza.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


