
Cotizado en 
 Years active Years active
 30/10/2026 - 08:15 UTC
El índice del dólar estadounidense (USDX) cotizó con una tendencia ligeramente bajista durante las primeras horas de la sesión europea del viernes, cayendo un 0,23 % hasta situarse cerca de los 101,70 puntos. El dólar se vio sometido a presiones bajistas debido a la disminución de la demanda de activos refugio tras conocerse los contactos diplomáticos directos de EE. UU. con Irán, lo que contribuyó a aliviar los temores inmediatos relacionados con el suministro y la inflación en Oriente Medio. Las expectativas reflejadas en la herramienta CME FedWatch mostraron una menor probabilidad de una subida de tipos de interés por parte de la Fed en diciembre, situándose en torno al 75 %, frente al 84,2 % del día anterior. No obstante, las pérdidas generalizadas del dólar se vieron limitadas por la publicación de sólidos indicadores macroeconómicos estadounidenses, entre ellos un crecimiento preliminar del PIB del tercer trimestre del 3,4 % (frente al 3,2 % esperado), un mercado laboral sólido, con una caída de las solicitudes iniciales de subsidio por desempleo hasta las 194.000, y una inflación del PCE subyacente que coincidió con las expectativas, situándose en el 3,1 % interanual.
Los mercados mundiales de materias primas y divisas registraron una evolución mixta mientras los inversores evaluaban las novedades de los bancos centrales y los acontecimientos geopolíticos. El Banco de Japón (BOJ) mantuvo su tipo de interés oficial sin cambios en el 1,25 %, aunque transmitió un mensaje de tono restrictivo al señalar que la inflación subyacente ha alcanzado prácticamente su objetivo del 2 %. Esto reforzó las expectativas de una subida de tipos en diciembre, después de que el IPC subyacente de Tokio registrara un 2,6 % interanual. El oro (XAU/USD) continuó sometido a una importante presión vendedora, cayendo un 1,14 % y cotizando por debajo del umbral de los 4.000 dólares por onza, ya que las persistentes expectativas de una política monetaria restrictiva por parte de la Fed y la recuperación de los indicadores de crecimiento económico contrarrestaron el descenso de los rendimientos de los bonos del Tesoro y el debilitamiento del dólar.
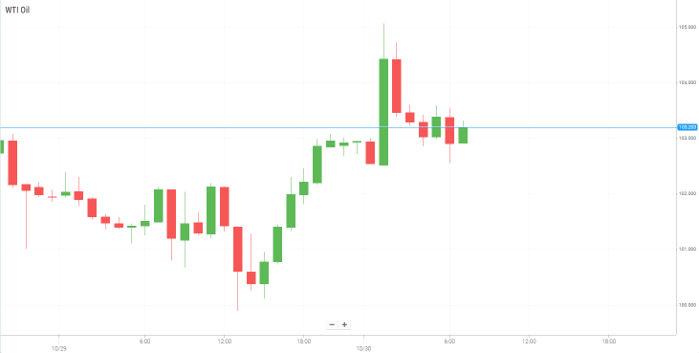
El petróleo West Texas Intermediate (WTI) se estabilizó y registró una ganancia neta del 0,99 %, cotizando cerca de los 102,00 dólares por barril tras retroceder desde un máximo intradía de cinco meses de 104,00 dólares. Los precios del crudo encontraron apoyo a pesar de los contactos diplomáticos comunicados entre EE. UU. e Irán, encabezados por el vicepresidente JD Vance. Las persistentes amenazas de posibles ataques militares estadounidenses tras las elecciones de mitad de mandato, las informaciones sobre ataques con misiles y drones hutíes contra instalaciones energéticas saudíes y las declaraciones de la Armada iraní sobre petroleros que habrían impactado contra minas marinas en el estrecho de Ormuz continuaron manteniendo una sólida prima de riesgo geopolítico.
Los mercados bursátiles asiáticos registraron fuertes pérdidas el viernes, liderados por una pronunciada oleada de ventas en los sectores de inteligencia artificial y semiconductores. El índice KOSPI de Corea del Sur cayó considerablemente, ya que los principales fabricantes de memoria ampliaron sus descensos. SK Hynix retrocedió un 7,04 % y Samsung Electronics cayó un 3,02 %, después de que los beneficios de su división de semiconductores no alcanzaran las expectativas. En Japón, el Nikkei 225 registró una fuerte caída debido a las importantes pérdidas de las principales empresas tecnológicas, entre ellas Lasertec (-9,42 %), Kioxia Holdings (-9,78 %), Advantest (-6,88 %) y SoftBank Group (-5,50 %). Los principales índices chinos también cotizaron a la baja, mientras que el Hang Seng de Hong Kong mostró un comportamiento relativamente mejor que el de sus homólogos regionales y consiguió registrar ganancias moderadas.
Los mercados bursátiles estadounidenses cerraron a la baja en la sesión anterior, lastrados por la pronunciada debilidad de los sectores de servicios de comunicación y de las grandes compañías tecnológicas de mayor capitalización. El sentimiento de los inversores se vio especialmente afectado por Alphabet, cuyas acciones se desplomaron un 12,39 % tras no alcanzar las expectativas de beneficios netos del tercer trimestre, debido a unos menores ingresos de Google Services y al elevado gasto en inteligencia artificial. La debilidad generalizada del sector tecnológico se extendió también a los fabricantes de chips y a otras grandes compañías, con Intel cayendo un 3,63 % (y registrando descensos adicionales en las operaciones posteriores al cierre tras publicar unas previsiones débiles para el cuarto trimestre) y Amazon retrocediendo un 4,16 %.
De cara a las próximas sesiones, los participantes del mercado estarán pendientes de una intensa agenda de resultados empresariales prevista para hoy, así como de importantes acontecimientos económicos programados para la próxima semana. Durante la jornada de hoy, los inversores seguirán los informes trimestrales de grandes compañías de los sectores energético y sanitario, entre ellas ExxonMobil, AbbVie y Chevron. La próxima semana, las decisiones de los bancos centrales y los acontecimientos políticos dominarán los titulares. El martes, la atención se centrará en el Banco de la Reserva de Australia y en las elecciones legislativas de mitad de mandato de EE. UU. El jueves, el protagonismo pasará al Banco de Inglaterra. La semana concluirá el viernes con la publicación del importante informe del mercado laboral estadounidense (se esperan 29.000 nuevos empleos no agrícolas y una tasa de desempleo del 4,2 %), junto con un discurso del gobernador del BOJ, Kazuo Ueda.
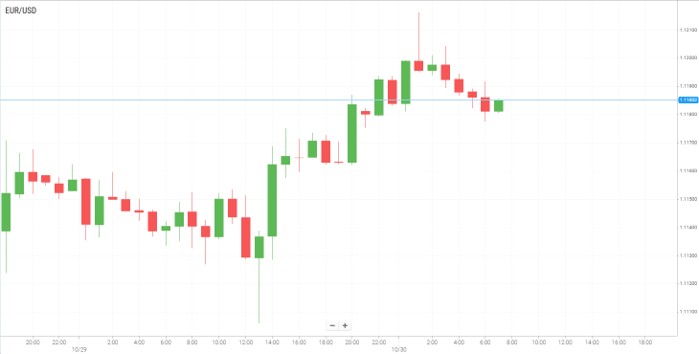
El par EUR/USD registró ganancias moderadas a primera hora del viernes. Esta recuperación está respaldada por una combinación de perspectivas restrictivas por parte del Banco Central Europeo (BCE) y un nuevo debilitamiento del dólar estadounidense. El euro continúa beneficiándose de las expectativas de que el BCE podría subir los tipos de interés en diciembre, ya que el aumento de los costes energéticos intensifica las presiones inflacionistas en toda la zona euro. Mientras tanto, el dólar estadounidense sigue sometido a presiones bajistas y retrocede desde el máximo de las últimas dos semanas, en un contexto de descenso de los rendimientos de los bonos del Tesoro estadounidense y de crecientes expectativas de que se reanuden los esfuerzos diplomáticos para reducir las tensiones en Oriente Medio.
Los acontecimientos recientes han aumentado las esperanzas de un posible avance diplomático. Según las informaciones, el vicepresidente estadounidense JD Vance habría enviado una carta directa al Consejo Supremo de Seguridad Nacional de Irán con el objetivo de reanudar las negociaciones de paz. Además, los mediadores cataríes han presentado a Irán un nuevo borrador de propuesta destinado a poner fin al conflicto en el que participan EE. UU. e Israel. Sin embargo, la escalada de las tensiones regionales, incluidos los enfrentamientos relacionados con los hutíes en Yemen y Arabia Saudí, continúa manteniendo la cautela entre los inversores.
Según la herramienta FedWatch de CME Group, los mercados están descontando actualmente una probabilidad aproximada del 75 % de que la Fed vuelva a subir los tipos de interés en diciembre. Estas expectativas se han visto reforzadas por los recientes datos económicos estadounidenses, que muestran que el PIB creció a una tasa anualizada del 3,4 % durante el periodo comprendido entre julio y septiembre, mientras que la inflación permaneció por encima del objetivo del 2 % de la Fed en septiembre. La combinación de un crecimiento económico estadounidense resiliente, presiones inflacionistas persistentes e incertidumbre geopolítica podría favorecer una nueva demanda del dólar estadounidense, limitando potencialmente nuevas caídas.
Ahora, los participantes del mercado centrarán su atención en las cifras preliminares del PIB de la zona euro correspondientes al tercer trimestre y en los datos de inflación al consumidor, en busca de nuevas señales para los mercados. Estas publicaciones podrían ofrecer información adicional sobre las perspectivas de política monetaria del BCE y determinar el próximo movimiento direccional del par.
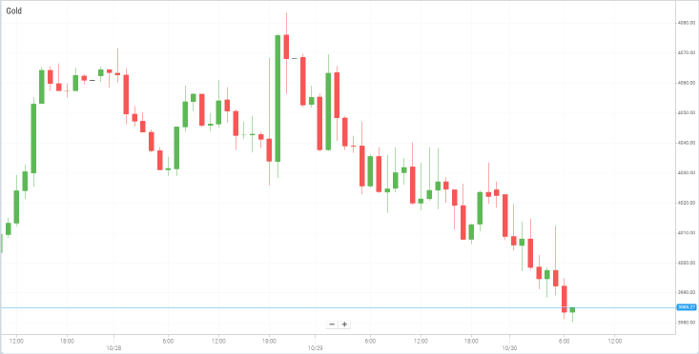
Los precios del oro continuaron sometidos a una importante presión vendedora por segunda sesión consecutiva el viernes, cayendo por debajo del nivel psicológico clave de los 4.000 dólares y acercándose a su mínimo mensual. El metal precioso sigue enfrentándose a presiones bajistas, ya que el aumento de las expectativas de una nueva subida de los tipos de interés por parte de la Reserva Federal de EE. UU. (Fed) en diciembre está reduciendo la demanda de este activo que no genera rendimientos.
Los recientes datos económicos estadounidenses han reforzado las expectativas de una política monetaria más restrictiva, ya que el crecimiento económico ha demostrado ser más sólido de lo previsto y las presiones inflacionistas continúan elevadas. A pesar de la presión sobre el oro, el descenso de los rendimientos de los bonos del Tesoro estadounidense ha limitado el fortalecimiento general del dólar. Los inversores se han desplazado hacia los bonos soberanos considerados activos refugio tras los decepcionantes resultados empresariales del sector tecnológico, lo que ha generado dudas sobre si las importantes inversiones en inteligencia artificial producirán rendimientos suficientes. Al mismo tiempo, las renovadas esperanzas de una solución diplomática al conflicto en Oriente Medio han presionado al dólar estadounidense por tercera sesión consecutiva. Sin embargo, estos acontecimientos no han conseguido proporcionar un respaldo significativo al oro, ya que las expectativas sobre la política monetaria continúan siendo el principal factor que impulsa el mercado.
En términos generales, la combinación de una inflación persistente, un crecimiento económico estadounidense resiliente y unas crecientes expectativas de subida de tipos en diciembre deja al oro expuesto a nuevas caídas por debajo del nivel de los 4.000 dólares. Cualquier recuperación a corto plazo podría atraer nuevas presiones vendedoras, especialmente si los mercados continúan anticipando una política monetaria más restrictiva por parte de la Fed. El metal precioso se mantiene encaminado a registrar una pérdida mensual de aproximadamente el 3,5 %.
Los precios del petróleo subieron el viernes hacia máximos de seis meses, ya que la escalada de las tensiones geopolíticas en Oriente Medio incrementó las preocupaciones sobre posibles interrupciones del suministro y redujo las esperanzas de alcanzar una solución diplomática entre EE. UU. e Irán.
Las últimas subidas estuvieron impulsadas por la renovada preocupación ante la posibilidad de nuevas acciones militares estadounidenses contra Irán. Según informaciones publicadas por The Wall Street Journal, el comandante del Mando Central de EE. UU., el almirante Brad Cooper, informó al presidente Donald Trump sobre las opciones militares relacionadas con Irán durante una reunión celebrada el jueves en la Casa Blanca, a la que asistieron el secretario de Defensa, Pete Hegseth, y otros altos funcionarios. Según las informaciones, las conversaciones incluyeron el bloqueo estadounidense actualmente en vigor y la posibilidad de reanudar operaciones militares a gran escala. Trump también ha indicado que nuevos ataques militares siguen siendo una posibilidad después de las elecciones estadounidenses de mitad de mandato del 3 de noviembre, lo que añade incertidumbre a la situación regional.
Estos acontecimientos han eclipsado los esfuerzos diplomáticos en curso para resolver el conflicto. Según las informaciones, el vicepresidente estadounidense JD Vance se habría puesto en contacto con el funcionario iraní de seguridad Mohsen Rezaei en un intento de reactivar las negociaciones, mientras que los mediadores regionales continúan trabajando en un posible marco para poner fin a las hostilidades. Sin embargo, según las informaciones, Teherán ha rechazado una propuesta de acuerdo, reduciendo las expectativas de un avance diplomático inminente y manteniendo elevados los riesgos geopolíticos.
Los datos fundamentales relacionados con la oferta también han proporcionado un respaldo adicional al mercado. Según la Administración de Información Energética de EE. UU. (EIA), las reservas comerciales de petróleo crudo disminuyeron en 1,9 millones de barriles durante la semana finalizada el 23 de octubre, hasta situarse en 410,6 millones de barriles. Esta reducción contradijo las expectativas del mercado, que anticipaban un ligero aumento de los inventarios, lo que apunta a unas condiciones de suministro más ajustadas en el mercado estadounidense.
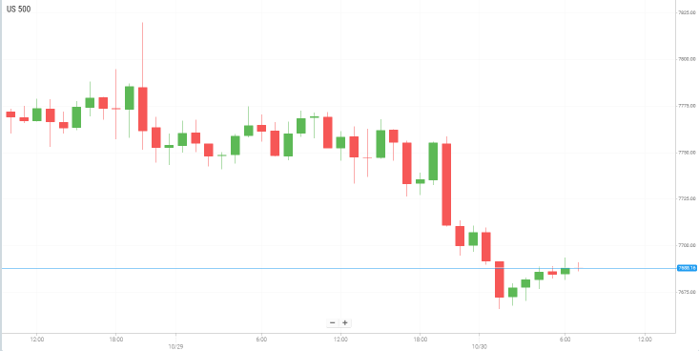
Los futuros de los índices bursátiles estadounidenses registraron fuertes caídas a primera hora del viernes, con el US Tech 100 liderando los descensos, ya que los decepcionantes resultados empresariales de importantes compañías tecnológicas como Amazon e Intel intensificaron las preocupaciones sobre el elevado gasto en inteligencia artificial (IA) y el deterioro de la rentabilidad en todo el sector. Esta debilidad se produjo tras una sesión negativa en Wall Street, donde las acciones tecnológicas continuaron sometidas a una presión considerable después de los decepcionantes resultados de Alphabet.
Las acciones tecnológicas ampliaron sus pérdidas durante la sesión asiática del viernes, reflejando el sentimiento negativo heredado de Wall Street. La presión adicional procedió de las señales de tono restrictivo del Banco de Japón, que reforzaron las expectativas de nuevas subidas de los tipos de interés, después de que el banco central mostrara una mayor confianza en la consecución de sus objetivos de inflación.
Las acciones de Amazon cayeron un 6,7 % en las operaciones posteriores al cierre, después de haber perdido un 4,16 % durante la sesión regular del jueves. La compañía presentó unos resultados correspondientes al trimestre finalizado en septiembre que no alcanzaron las expectativas tanto en ingresos como en beneficios, mientras que las importantes inversiones en inteligencia artificial debilitaron aún más su posición de flujo de caja libre.
Intel también sufrió una fuerte presión vendedora, desplomándose cerca de un 23 % en las operaciones posteriores al cierre, a pesar de haber presentado unos beneficios del tercer trimestre superiores a los previstos. Los inversores centraron su atención en las decepcionantes previsiones para el cuarto trimestre y en unas cifras de ingresos inferiores a las expectativas. Aunque el negocio de procesadores para servidores de Intel continúa beneficiándose de la demanda relacionada con la inteligencia artificial, su división de ordenadores personales se enfrenta a una presión creciente debido al aumento de los costes y al debilitamiento de la demanda de los consumidores. Los decepcionantes resultados de Samsung Electronics también contribuyeron a incrementar las preocupaciones sobre el exceso de inversión y la incertidumbre en torno a los rendimientos del sector de los semiconductores.
En términos generales, la combinación de unos resultados empresariales tecnológicos decepcionantes, las preocupaciones por el exceso de inversión en inteligencia artificial y el aumento de las expectativas de una nueva subida de tipos por parte de la Fed ha debilitado el apetito por el riesgo en los mercados bursátiles mundiales.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


