
Cotizado en 
 Years active Years active
 02/11/2026 - 08:25 UTC
El índice del dólar estadounidense (USDX) se mantuvo relativamente estable, cotizando cerca del nivel de 102,00 durante las primeras horas de la sesión europea del lunes, tras registrar una modesta subida del 0,12 % durante la semana anterior. El billete verde cotizó dentro de un rango estrecho, ya que la demanda de activos refugio se moderó ante los continuos esfuerzos diplomáticos para resolver el conflicto en Oriente Medio. No obstante, las expectativas persistentes de una subida de los tipos de interés por parte de la Reserva Federal en diciembre continuaron proporcionando soporte subyacente al dólar. Los precios reflejados en CME FedWatch indicaban una probabilidad aproximada del 75 % de una subida de 25 puntos básicos, mientras los inversores siguen de cerca las próximas publicaciones macroeconómicas estadounidenses, incluidos los informes del PMI manufacturero y de servicios del ISM, junto con el crucial informe de empleo de nóminas no agrícolas (NFP) del viernes.
Los mercados mundiales de materias primas y criptomonedas registraron una mayor volatilidad, mientras los inversores reaccionaban a las novedades geopolíticas y a acontecimientos específicos de distintos sectores. El oro (XAU/USD) mantuvo ganancias intradía moderadas por encima de los 3.900 dólares, aunque continuó sometido a una considerable presión general. El metal precioso cerró la semana anterior con una caída del 3,11 %, cerca de los mínimos registrados en octubre de 2025, ya que el fortalecimiento de las expectativas de subidas de tipos por parte de la Fed y la recuperación de los datos económicos contrarrestaron las entradas hacia activos refugio. Bitcoin cayó un 4,14 % durante la semana, registrando un descenso moderado provocado principalmente por una importante brecha de seguridad y un ataque informático contra la plataforma de intercambio Binance. Mientras tanto, el petróleo West Texas Intermediate (WTI) retrocedió un 2,25 % el lunes y terminó la semana con una caída del 0,46 %, cotizando por debajo de los 100,00 dólares por barril. Este movimiento se produjo después de que la OPEP+ acordara mantener sin cambios sus objetivos de producción para diciembre y aumentara el optimismo ante posibles avances diplomáticos, incluidas las negociaciones en curso mediadas por Catar y las señales procedentes de Washington que apuntan a una mayor prioridad de la resolución diplomática frente a una escalada militar.
Los mercados bursátiles asiáticos registraron avances generalizados el lunes, respaldados por la moderación de los precios del petróleo y la recuperación de las acciones tecnológicas regionales tras las ventas impulsadas por el sector tecnológico del mes pasado. El índice KOSPI de Corea del Sur subió más de un 4 % durante la semana anterior, impulsado por las fuertes ganancias de los principales fabricantes de memorias, con SK Hynix avanzando un 10,33 % y Samsung Electronics sumando un 4,65 % durante el periodo analizado. Por el contrario, los principales índices japoneses registraron resultados mixtos, presionados por las fuertes pérdidas del sector de semiconductores. Kioxia cayó un 16,28 %, SoftBank retrocedió un 1,31 % y TDK perdió un 1,83 %. Los índices chinos y de Hong Kong registraron sólidas ganancias a medida que mejoraba el apetito por el riesgo en los mercados regionales.
Los futuros de los índices bursátiles estadounidenses avanzaron durante la sesión asiática del lunes, ofreciendo cierto alivio tras las pronunciadas caídas de Wall Street impulsadas por el sector tecnológico durante octubre, que dejaron al Nasdaq Composite con un descenso superior al 5 % en el conjunto del mes. El sentimiento de los inversores se enfrentó a importantes obstáculos durante la semana pasada tras la publicación de previsiones empresariales decepcionantes, destacando la caída del 24,84 % de Intel. Las principales compañías también tuvieron dificultades durante el periodo semanal, con Apple retrocediendo un 0,84 % y Nvidia cayendo un 2,91 %, en medio del creciente escrutinio sobre el enorme gasto en infraestructuras de inteligencia artificial y la rentabilidad de las inversiones de capital.
De cara a los próximos días, los participantes del mercado estarán pendientes de un calendario de gran relevancia que incluye importantes resultados empresariales, decisiones de política monetaria y acontecimientos políticos. Hoy, los operadores analizarán los principales resultados trimestrales de grandes compañías tecnológicas y minoristas, entre ellas Apple (AAPL, BPA estimado: 1,99 $, ingresos estimados: 113.380 millones de dólares), Palantir Technologies (PLTR, BPA estimado: 0,4105 $, ingresos estimados: 2.170 millones de dólares) y Berkshire Hathaway (BRKb, BPA estimado: 5,78 $, ingresos estimados: 100.930 millones de dólares). Otros resultados previstos para esta semana incluyen los de AMD, Shopify, Pfizer y Super Micro Computer.
Mañana, la atención internacional se centrará en las elecciones legislativas de mitad de mandato (Midterm Elections) de Estados Unidos, que se espera que tengan una influencia significativa sobre la agenda legislativa durante el resto del mandato del presidente Trump. Más adelante esta semana, el foco estará puesto en la decisión del Banco de Inglaterra sobre los tipos de interés del jueves (se espera que el tipo oficial se mantenga en el 4,00 %, con una votación de 7-0-2). La semana concluirá el viernes con el importante informe de empleo estadounidense (variación del empleo no agrícola prevista: 63.000; tasa de desempleo: 4,2 %) y un discurso del gobernador del Banco de Japón, Kazuo Ueda.
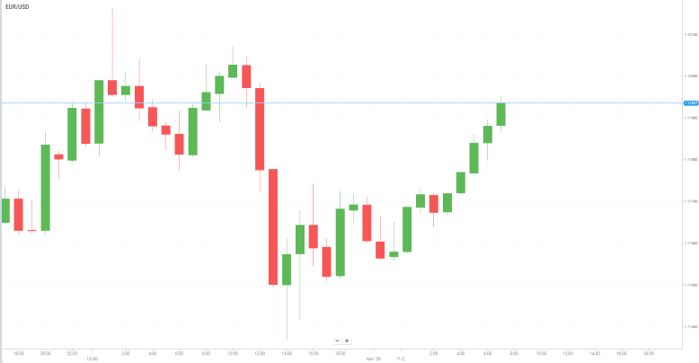
El par EUR/USD se fortaleció por encima del nivel de 1,1150, respaldado por unas cifras del PIB de la eurozona y Alemania correspondientes al tercer trimestre superiores a las expectativas. El euro ganó impulso después de que los últimos datos económicos pusieran de manifiesto la resiliencia de la economía europea, a pesar de las tensiones persistentes en Oriente Medio y los elevados costes energéticos. El PIB de la eurozona creció un 0,4 % intertrimestral en el tercer trimestre, superando las expectativas del mercado del 0,2 %, aunque el crecimiento se desaceleró frente al 0,6 % registrado en el trimestre anterior. Por su parte, la economía alemana creció un 0,2 %, por encima de las previsiones del 0,1 %, aunque por debajo de la expansión del 0,3 % registrada en el segundo trimestre.
Sin embargo, el potencial alcista del euro podría seguir siendo limitado tras la decisión de Fitch del viernes de revisar la perspectiva crediticia de Francia de estable a negativa. La agencia de calificación citó el deterioro de las condiciones fiscales y el aumento de los riesgos políticos como factores que amenazan las perspectivas de estabilización de la deuda del país, lo que podría afectar a la confianza de los inversores en la moneda común. Los participantes del mercado centrarán ahora su atención en las cifras de ventas minoristas de Alemania y en el informe del PMI manufacturero del ISM de Estados Unidos, ambos previstos para más tarde el lunes, en busca de nuevas señales para sus operaciones.
Mientras tanto, la atención también se está desplazando hacia las elecciones legislativas de mitad de mandato de Estados Unidos, previstas para el martes, en las que los votantes decidirán si el Partido Demócrata puede obtener el control del Congreso frente al Partido Republicano del presidente Donald Trump. Se espera que los demócratas puedan obtener una mayoría en la Cámara de Representantes, mientras que el resultado de la contienda por el Senado sigue siendo incierto. Los resultados electorales podrían influir en el sentimiento del mercado y contribuir a la volatilidad del dólar estadounidense, condicionando potencialmente la dirección del EUR/USD a corto plazo.
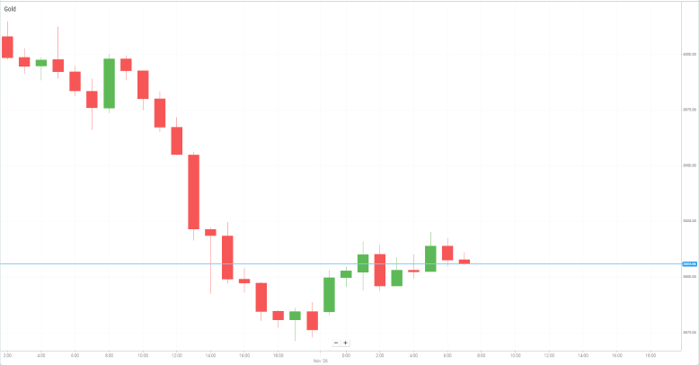
El oro mantuvo ganancias moderadas por encima del nivel de los 3.900 dólares durante las primeras horas de la sesión europea del lunes, aunque el impulso comprador siguió siendo limitado mientras los inversores evaluaban la evolución de unos factores fundamentales contradictorios. El metal precioso encontró cierto respaldo en un dólar estadounidense más débil, en medio del creciente optimismo ante un posible avance diplomático que permita poner fin al conflicto entre Estados Unidos e Irán.
Los informes indicaron que los negociadores iraníes mantuvieron conversaciones con mediadores cataríes por tercer día consecutivo el domingo, con el objetivo de avanzar hacia un acuerdo. Según las informaciones, Irán también propuso un plan de 48 horas para reabrir el estrecho de Ormuz, sujeto a determinadas condiciones, entre ellas el alivio de las sanciones y una reducción de la presencia militar estadounidense en la región. El presidente estadounidense, Donald Trump, describió las negociaciones con Irán como positivas y en progreso, lo que reforzó las esperanzas de una posible solución diplomática.
Sin embargo, las incertidumbres geopolíticas siguen limitando el optimismo y respaldando la demanda de activos refugio. Trump no ha descartado nuevas acciones militares después de las elecciones legislativas del 3 de noviembre, mientras que, según las informaciones, el líder supremo iraní, Mojtaba Khamenei, ha ordenado a los mandos militares que se preparen para un posible nuevo enfrentamiento con Estados Unidos e Israel. Entretanto, los continuos ataques ucranianos contra las refinerías de petróleo rusas han aumentado las tensiones geopolíticas y la incertidumbre en torno al suministro energético mundial. Estos acontecimientos han impedido una caída más significativa del dólar estadounidense y han limitado la recuperación del oro.
En el ámbito de la política monetaria, las expectativas de un mayor endurecimiento por parte de la Reserva Federal siguen representando un importante obstáculo para el metal precioso, que no genera rendimientos. Los últimos datos económicos estadounidenses apuntaron a una actividad económica resiliente y a presiones inflacionistas persistentes, reforzando las expectativas de una nueva subida de los tipos de interés en diciembre.
Los inversores centrarán ahora su atención en una serie de importantes publicaciones económicas estadounidenses para obtener nuevas señales sobre la dirección del mercado. El PMI manufacturero del ISM se publicará más tarde el lunes, seguido del PMI de servicios del ISM el miércoles y del esperado informe de nóminas no agrícolas (Nonfarm Payrolls) el viernes.
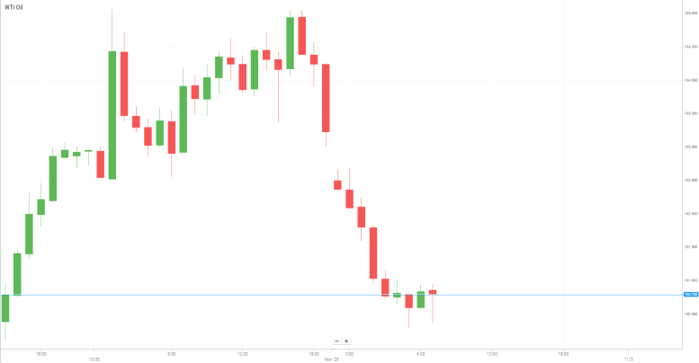
Los precios del petróleo cayeron más de un 2 % el lunes, ya que la reanudación de los esfuerzos diplomáticos entre Irán y Catar aumentó las esperanzas de un posible acuerdo para poner fin a la guerra entre Estados Unidos e Israel contra Irán, reduciendo algunas preocupaciones sobre nuevas interrupciones en el suministro energético mundial.
El sentimiento del mercado mejoró después de que funcionarios iraníes y cataríes mantuvieran conversaciones por tercer día consecutivo el domingo, buscando avances hacia una solución diplomática. El ministro de Asuntos Exteriores iraní, Abbas Araqchi, describió las negociaciones como activas y en progreso, subrayando que Teherán seguía preparado tanto para el diálogo diplomático como para la defensa. El optimismo también se vio respaldado por la ausencia de una escalada militar significativa durante el fin de semana, lo que animó a los inversores a recoger beneficios tras las ganancias de la semana anterior.
No obstante, los continuos ataques contra los petroleros que transitan por el estrecho de Ormuz siguen siendo motivo de gran preocupación y contribuyen al aumento de los costes energéticos y del transporte marítimo a escala mundial. Mientras tanto, Arabia Saudí incrementó sus exportaciones de crudo en octubre respecto a septiembre, a pesar de los ataques perpetrados por fuerzas hutíes yemeníes alineadas con Irán contra sus infraestructuras energéticas.
Por otra parte, la OPEP+ mantuvo sin cambios sus objetivos de producción de petróleo para diciembre durante la reunión del domingo, en línea con las expectativas del mercado. El grupo, que incluye a importantes productores como Arabia Saudí y Rusia, señaló que es poco probable que se produzcan nuevos ajustes en la política de producción antes del próximo año. Las continuas interrupciones de las exportaciones provocadas por el conflicto con Irán siguen complicando la estrategia de suministro de la alianza.
En general, los precios del petróleo continúan siendo sensibles a la evolución de la diplomacia en Oriente Medio, a una posible escalada militar y a las interrupciones del suministro mundial. En este contexto, el nivel de los 120 dólares se perfila como una posible zona de resistencia importante para el mercado a corto plazo.
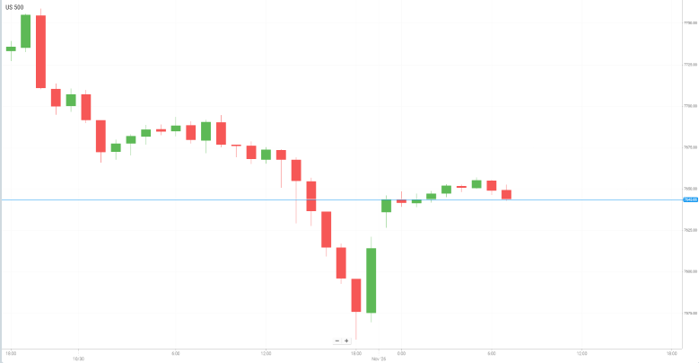
Wall Street cerró el viernes con fuertes caídas, ya que las crecientes preocupaciones sobre el enorme gasto necesario para desarrollar tecnologías de inteligencia artificial (IA) desencadenaron una ola generalizada de ventas en las acciones tecnológicas. Los decepcionantes resultados trimestrales de Intel y Amazon intensificaron las dudas de los inversores sobre si las cuantiosas inversiones en IA generarán rentabilidades suficientes, ejerciendo presión sobre las principales compañías tecnológicas y los fabricantes de semiconductores.
El sector tecnológico encabezó las pérdidas del viernes, con las acciones de Intel desplomándose un 29,03 % tras la publicación de unos resultados trimestrales decepcionantes. Los valores de semiconductores también sufrieron una importante presión vendedora, con AMD cayendo un 10,9 % y Nvidia retrocediendo un 4,13 %, mientras que el índice general del sector de semiconductores perdió un 7,2 %.
Los inversores cuestionan cada vez más si el considerable gasto de capital de las principales compañías tecnológicas podrá traducirse en una rentabilidad sostenible, especialmente cuando las expectativas de crecimiento relacionadas con la inteligencia artificial siguen siendo excepcionalmente elevadas. Los participantes del mercado parecen estar adoptando una postura cada vez más selectiva, premiando a las empresas que cumplen o superan las expectativas y penalizando considerablemente a aquellas que presentan resultados decepcionantes.
En términos generales, los tres principales índices bursátiles estadounidenses terminaron la semana en terreno negativo. El US 500 y el US Tech 100 registraron pérdidas mensuales en octubre, mientras que el US 30 consiguió cerrar el mes en territorio positivo.
La pronunciada caída de las acciones tecnológicas pone de manifiesto la creciente sensibilidad de los inversores ante las decepciones en los resultados empresariales y las dudas sobre la rentabilidad de las inversiones en inteligencia artificial. Esto sugiere que la volatilidad del mercado podría mantenerse elevada mientras los inversores revisan las valoraciones y las expectativas de crecimiento futuro.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


