
Cotizado en 
 Years active Years active
 26/10/2026 - 08:50 UTC
El índice del dólar estadounidense (USDX) retrocedió un 0,04 % en la sesión del viernes y se mantuvo cerca de 101,70 durante las primeras horas de la sesión europea del lunes. El dólar se vio sometido a presiones bajistas mientras los participantes del mercado asimilaban las expectativas sobre la trayectoria de la política monetaria de la Reserva Federal. Los mercados descuentan una probabilidad del 90,6 % de que los tipos se mantengan sin cambios en la reunión del FOMC del 27 y 28 de octubre, junto con una probabilidad del 79,7 % de una subida de tipos en diciembre. Aunque el descenso de los rendimientos de los bonos estadounidenses limitó los primeros intentos de recuperación del dólar, las persistentes señales inflacionistas —incluido el aumento del PMI manufacturero preliminar de S&P Global de EE. UU. hasta 56,0, su nivel más alto en 53 meses, y las presiones sobre los precios de producción, que alcanzaron máximos de varios años— respaldaron las expectativas de un endurecimiento monetario a largo plazo.
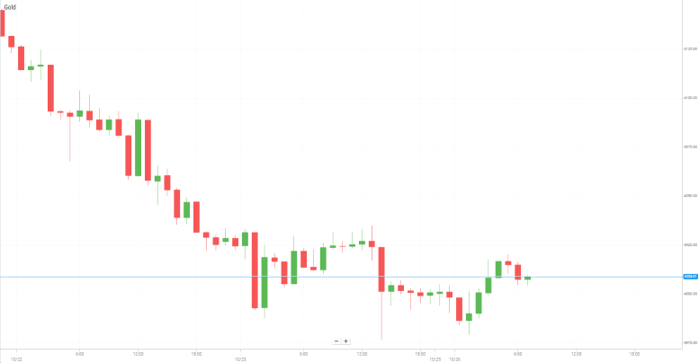
El oro (XAU/USD) puso fin a una racha de dos sesiones consecutivas de pérdidas y mantuvo unas modestas ganancias intradía por encima del nivel psicológico de 4.000 dólares por onza durante las primeras horas de la sesión europea del lunes. El metal precioso encontró un apoyo temporal en la caída de los rendimientos de los bonos del Tesoro estadounidense, aunque las compras posteriores siguieron siendo limitadas debido al aumento de las expectativas de una subida de tipos de la Fed en diciembre y a los temores de inflación mundial impulsados por el petróleo. Durante la semana anterior, el oro, que no genera rendimientos, sufrió una presión bajista considerable y cayó un 4,05 %, mientras los operadores ajustaban sus carteras antes de la decisión del FOMC del miércoles y de la rueda de prensa de su presidente, Kevin Warsh.
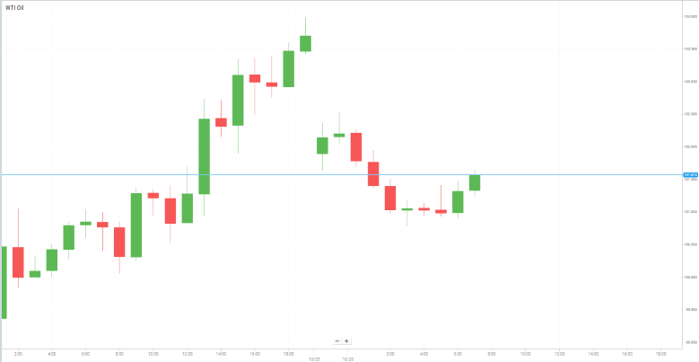
El petróleo West Texas Intermediate (WTI) comenzó la semana con un tono bajista y cayó por debajo de los 100,50 dólares por barril durante la sesión asiática del lunes. Las expectativas de una reducción temporal de las hostilidades en Oriente Medio impulsaron la recogida de beneficios tras la subida del 2,01 % registrada la semana anterior. El retroceso se produjo después de que el presidente Trump descartara una acción militar inmediata contra Irán. Sin embargo, el potencial bajista siguió siendo limitado, ya que los continuos ataques hutíes contra infraestructuras saudíes y la posibilidad de una acción militar contra activos energéticos iraníes después de las elecciones mantuvieron una sólida prima de riesgo geopolítico en los mercados energéticos mundiales.
Los mercados bursátiles asiáticos cotizaron mayoritariamente a la baja el lunes, prolongando la fuerte liquidación de valores tecnológicos de la semana anterior, mientras persistían las dudas sobre la rentabilidad de las inversiones de capital en inteligencia artificial (IA), lo que presionó a los fabricantes regionales de semiconductores. El índice KOSPI de Corea del Sur cayó alrededor de un 1,5 %, ampliando el descenso semanal del 18,55 % de Samsung Electronics, cuyas acciones siguieron bajando durante la sesión del lunes. En Japón, el Nikkei 225 también retrocedió, presionado por las pérdidas de grandes empresas tecnológicas, entre ellas Tokyo Electron, que se desplomó un 11,37 % durante la semana anterior y perdió otro 3,5 % el lunes.
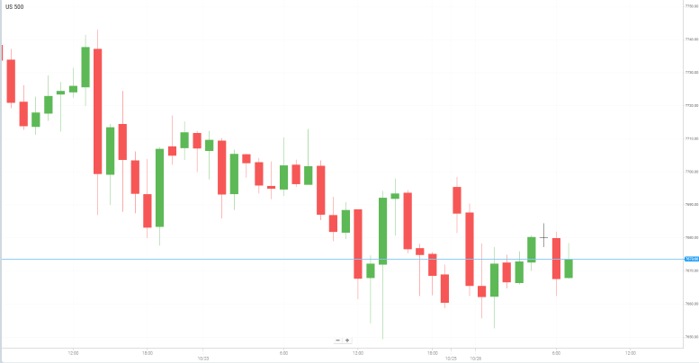
Los futuros de los mercados bursátiles estadounidenses se estabilizaron a primera hora del lunes tras dos semanas consecutivas de fuertes pérdidas impulsadas por el sector tecnológico. Los inversores reevaluaron las elevadas valoraciones de las infraestructuras de IA y los planes de inversión de capital financiados mediante deuda. La debilidad generalizada del sector tecnológico durante la semana anterior provocó caídas del 0,86 % en Microsoft, del 0,78 % en Amazon, del 1,41 % en Nvidia y del 5,85 % en Alphabet. El sentimiento del mercado se desplazó hacia sectores defensivos, mientras los futuros del Dow Jones mostraban un mejor comportamiento relativo y los operadores se posicionaban antes de la publicación de importantes resultados empresariales del tercer trimestre.
De cara a los próximos días, los participantes del mercado siguen de cerca una intensa agenda de datos económicos y resultados empresariales. Hoy, los operadores estarán atentos a los resultados trimestrales de Verizon Communications y Welltower. El martes, la atención se centrará en los resultados de Visa, Boeing y Coca-Cola, antes de la decisiva decisión sobre los tipos de interés del FOMC del miércoles, la publicación de su comunicado y la rueda de prensa del presidente de la Fed, Kevin Warsh, junto con los resultados de Alphabet y Microsoft. El jueves, la atención se trasladará al dato preliminar del PIB estadounidense del tercer trimestre, los datos de inflación del PCE subyacente, la decisión sobre los tipos de interés del BCE y los resultados de Amazon, Eli Lilly, Intel y SanDisk. La semana concluirá el viernes con el anuncio de la decisión de política monetaria del BOJ.
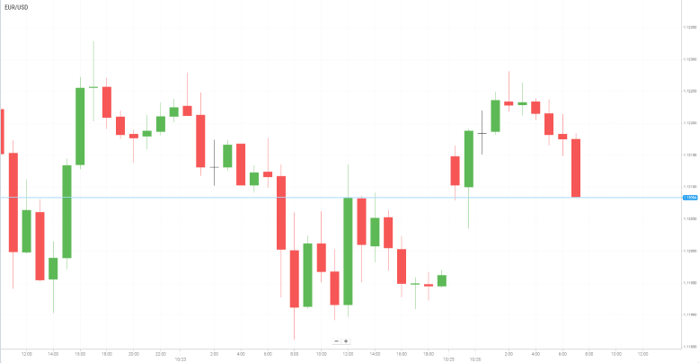
El par EUR/USD avanzó ligeramente por encima de 1,1200 y cotizó cerca de 1,1220 durante las primeras horas de la sesión asiática del lunes, mientras el euro recuperaba parte de sus pérdidas recientes. Sin embargo, la preocupación por la inestabilidad política de Francia, los disturbios sociales y el deterioro de las finanzas públicas podría limitar nuevas subidas. Los inversores también esperan la publicación de los informes del índice IFO sobre el clima empresarial de Alemania, prevista para más tarde el lunes.
Las tensiones políticas en Francia siguen siendo una preocupación importante para la moneda única. Según CNBC, las protestas por el aumento del coste de la vida y la creciente desigualdad derivaron en episodios violentos por segundo fin de semana consecutivo. El Ministerio del Interior francés informó de que aproximadamente 410.000 personas participaron en manifestaciones en varias de las principales ciudades del país, incluida París. El aumento de los disturbios, combinado con la preocupación por el deterioro de la situación presupuestaria francesa, podría ejercer nuevas presiones vendedoras sobre el euro a corto plazo.
Mientras tanto, los inversores centran su atención en la decisión de política monetaria del Banco Central Europeo (BCE), prevista para el jueves. Según las expectativas generales del mercado, el banco central mantendrá sin cambios su tipo de interés de referencia en el 2,5 % durante la reunión de octubre, aunque los mercados ya descuentan en gran medida una subida antes de que termine el año, según Reuters. Los operadores analizarán detenidamente el comunicado del BCE en busca de indicios sobre la futura trayectoria de los tipos de interés, especialmente después de que la presidenta Christine Lagarde afirmara a finales de septiembre que era apropiado adoptar un enfoque gradual en la gestión de la inflación.
En Estados Unidos, los participantes del mercado esperan mayoritariamente que la Reserva Federal (Fed) mantenga los tipos de interés actuales en su próxima reunión de octubre, prevista para el miércoles, apenas unos días antes de las elecciones de mitad de mandato. Según la herramienta CME FedWatch, los mercados descuentan una probabilidad del 90,6 % de que la Fed mantenga los tipos sin cambios en octubre, mientras que la probabilidad de una subida en diciembre se sitúa en el 79,4 %. Es probable que las decisiones del BCE y de la Fed influyan en los movimientos del EUR/USD a corto plazo, mientras los operadores evalúan las perspectivas de la política monetaria a ambos lados del Atlántico.
El oro se recuperó moderadamente el lunes y cotizó por encima del nivel psicológico de los 4.000 dólares durante las primeras horas de la sesión asiática, tras poner fin a una racha de dos días consecutivos de pérdidas que había llevado los precios a mínimos de tres meses el viernes. El rebote estuvo respaldado por la debilidad del dólar estadounidense (USD) y el descenso de los rendimientos de los bonos del Tesoro de EE. UU., que limitaron la recuperación de la divisa estadounidense desde mínimos de tres semanas. Sin embargo, las expectativas de un nuevo endurecimiento de la política monetaria de la Reserva Federal (Fed) y las persistentes preocupaciones inflacionistas continuaron limitando el potencial alcista del metal precioso, que no genera rendimientos.
El dólar estadounidense volvió a verse sometido a presiones bajistas después de que el presidente de EE. UU., Donald Trump, descartara una acción militar inmediata contra Irán, lo que provocó un retroceso moderado de los precios del crudo. Mientras tanto, los recientes comentarios de los funcionarios de la Reserva Federal sugirieron que no existía una urgencia inmediata para subir los tipos de interés. El fuerte retroceso de los rendimientos de los bonos del Tesoro estadounidense desde máximos de varios años también proporcionó cierto apoyo al oro, aunque la incertidumbre sobre las perspectivas de inflación y las próximas decisiones de la Fed mantuvo la cautela entre los inversores.
Los acontecimientos geopolíticos siguen siendo otro factor importante para el metal precioso. Los precios del crudo subieron recientemente hasta su nivel más alto desde el 16 de septiembre, debido a las preocupaciones sobre el suministro relacionadas con los ataques en Arabia Saudí y las tensiones que involucran a Irán. El movimiento hutí de Yemen, respaldado por Irán, prometió el domingo continuar los ataques contra el aeropuerto Rey Khalid de Riad, en Arabia Saudí, mientras que el estancamiento de las negociaciones entre Washington y Teherán siguió alimentando la incertidumbre geopolítica. Estos riesgos podrían respaldar la demanda de activos refugio, incluido el oro, aunque también podrían limitar una caída más pronunciada del dólar estadounidense y contribuir a la volatilidad de los mercados financieros.
Los inversores centran ahora su atención en una semana intensa de decisiones de los bancos centrales y publicaciones de datos económicos clave de Estados Unidos. Está previsto que el Comité Federal de Mercado Abierto (FOMC) anuncie su decisión de política monetaria el miércoles. Los operadores seguirán de cerca el comunicado y los comentarios del presidente de la Fed, Kevin Warsh, durante la rueda de prensa posterior a la reunión, en busca de indicios sobre la futura trayectoria de los tipos de interés.
Los precios del petróleo cayeron el lunes, ya que los esfuerzos diplomáticos para reducir las tensiones del conflicto entre Estados Unidos, Israel e Irán contribuyeron a disminuir las preocupaciones sobre nuevas interrupciones del suministro energético mundial. Sin embargo, los continuos ataques del movimiento hutí de Yemen, alineado con Irán, contra Arabia Saudí mantuvieron elevados los riesgos geopolíticos y limitaron la magnitud del retroceso del mercado.
Las tensiones geopolíticas siguieron siendo elevadas durante el fin de semana, después de que los hutíes se atribuyeran la responsabilidad de los ataques del sábado contra un aeropuerto saudí y varias instalaciones petroleras. Posteriormente, Arabia Saudí informó de la interceptación de nuevos misiles y drones el domingo, lo que reforzó las preocupaciones sobre la vulnerabilidad de las infraestructuras energéticas críticas de la región.
No obstante, las iniciativas diplomáticas ofrecieron cierto alivio a los mercados petroleros el lunes. Mediadores cataríes viajaron a Teherán el domingo como parte de los esfuerzos para reducir las tensiones regionales en coordinación con Washington. Reuters también informó de que se esperaba que altos funcionarios de Arabia Saudí, Turquía y Pakistán se reunieran el lunes en Teherán con representantes iraníes para abordar la coordinación regional. Estos acontecimientos alimentaron las esperanzas de que el diálogo diplomático pudiera evitar una nueva escalada de las hostilidades y reducir el riesgo de interrupciones prolongadas del suministro.
Sin embargo, la incertidumbre sobre los próximos pasos de Washington siguió ensombreciendo las perspectivas. El presidente estadounidense, Donald Trump, declaró el domingo a Fox News que se estaba llegando al «momento de tomar una decisión» sobre si alcanzar un acuerdo con Teherán o intensificar la acción militar. Por su parte, el ministro de Asuntos Exteriores iraní, Abbas Araghchi, afirmó que Estados Unidos no intentaría otro ataque si prevalecía la racionalidad. Estas declaraciones contradictorias pusieron de relieve la fragilidad de los esfuerzos diplomáticos y dejaron a los mercados expuestos a una mayor volatilidad.
En conjunto, los precios del petróleo retrocedieron a medida que los esfuerzos diplomáticos reducían los temores inmediatos de un conflicto regional más amplio, después de las fuertes subidas registradas la semana anterior. Sin embargo, los continuos ataques hutíes, la incertidumbre en torno a las relaciones entre Estados Unidos e Irán, los riesgos para el transporte marítimo a través del mar Rojo y las interrupciones del suministro en Libia podrían limitar nuevas caídas.
Los principales índices bursátiles de Wall Street cerraron a la baja el viernes, poniendo fin a una semana volátil en la que los inversores reevaluaron las perspectivas de las inversiones en inteligencia artificial (IA) y se posicionaron de cara a una intensa agenda de resultados empresariales y a la próxima decisión de la Reserva Federal sobre los tipos de interés. Aunque las acciones tecnológicas mostraron señales de estabilización tras la fuerte liquidación de la sesión anterior, el sentimiento general del mercado siguió siendo cauteloso ante las preocupaciones por el aumento de los costes de las infraestructuras de IA y la sostenibilidad del gasto en inversión.
La atención se centra ahora en los resultados trimestrales de grandes empresas tecnológicas, entre ellas Alphabet, Microsoft y Amazon, que tienen previsto publicar sus resultados esta semana. Sus previsiones de gasto de capital y sus comentarios sobre las inversiones relacionadas con la IA serán objeto de un análisis minucioso para identificar señales sobre las perspectivas de crecimiento y rentabilidad futuras. Se espera que aproximadamente un tercio de las empresas del S&P 500 publique sus resultados trimestrales esta semana, por lo que los beneficios empresariales serán un factor determinante del sentimiento del mercado.
Los datos económicos también aumentaron las preocupaciones sobre las perspectivas de Estados Unidos. La Universidad de Michigan informó de que la confianza de los consumidores descendió ligeramente en octubre y se acercó a un mínimo histórico, mientras los precios más elevados vinculados al conflicto de Oriente Medio afectaban a la confianza de los hogares.
Los inversores también se preparan para el anuncio de política monetaria de la Reserva Federal del miércoles. Se espera ampliamente que el banco central mantenga los tipos de interés sin cambios, pero los participantes del mercado analizarán detenidamente las declaraciones de los responsables de política monetaria en busca de indicios sobre la posibilidad de una subida en diciembre. Las expectativas sobre los tipos de interés siguen siendo un factor clave para las valoraciones bursátiles, especialmente en el caso de las empresas tecnológicas, cuyas perspectivas de crecimiento dependen en gran medida de los beneficios futuros y de las condiciones de financiación.
Las elecciones de mitad de mandato de Estados Unidos, previstas para el 3 de noviembre, constituyen otro foco importante de atención, ya que sus resultados determinarán el control del Congreso y podrían influir en las perspectivas económicas y regulatorias.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


